Luxo europeu fez finalmente um forte regresso na China Para já
Há mais de uma década que o crescimento meteórico do luxo europeu tem sido alimentado pelos gastos da rica classe média chinesa. No entanto, depois do boom dos gastos pós-lockdown, os clientes chineses tinham deixado de comprar moda como antes: isto deveu-se às pressões económicas, a um mercado imobiliário em dificuldades, mas também ao aumento das correntes nacionalistas e da vergonha do luxo na moda, a paixão dos ultra-ricos por joalheria e viagens, e a preferência dada pelas mesmas às marcas de ultra-luxo, vistas como um investimento mais duradouro. Mas agora as coisas parecem estar a melhorar.
Como explica a BoF, os consumidores chineses abastados começam a mostrar um interesse renovado em produtos de luxo, incluindo a beleza. Este é um sinal bastante importante para a indústria, que viu as suas margens sob pressão e para a qual a China continua a ser uma mina de ouro essencial. Os últimos resultados trimestrais de grupos como L'Oréal, LVMH e Ralph Lauren, juntamente com dados de mercado processados por várias empresas de investigação, sugerem que os clientes chineses ricos voltaram a fazer compras, também graças à boa saúde do mercado acionista local que, com o valor de muitas ações chinesas a subir, criou o “efeito riqueza” que estava a impulsionar o motor de vendas. Mas o que mudou?
Um vento favorável
@storiesbystella genuinely the prettiest stores i’ve ever seen. so crazy, bc lv’s chinese ambassadors were in that store a while ago! like song yuqi, jackson wang, xu minghao/the8, and others! taikooli beijing #beijing #luxury #luxurylife #shopping #chinatiktok About You - The 1975
As mega-lojas em Xangai de marcas como Louis Vuitton e Burberry viram as vendas voltarem a crescer no primeiro trimestre, a Gucci reduziu as suas perdas e a Coach acelerou os ganhos. No setor da beleza, sobretudo em plataformas de comércio eletrónico como a Tmall e a Taobao, as dez principais marcas topo de gama registaram um aumento de 39% nas vendas nos primeiros quatro meses do ano, face a uma ligeira descida dos produtos com preços mais baixos. Não é um regresso súbito à vida, mas uma melhoria gradual que, como nota a Bof, está a verificar-se apesar das dificuldades do mercado imobiliário, e esse é precisamente o ponto.
Como explica a revista, com base nos dados da McKinsey, foi a própria crise que empurrou muitas famílias chinesas a alterar a alocação dos seus recursos: se há dez anos toda a gente investiu em tijolos e argamassa, que está agora em crise, este ano viu muitos cidadãos investirem no mercado acionista e em ativos financeiros. Esta mudança tem sido grandemente favorecida pelo forte desempenho da indústria tecnológica chinesa, representada pelo índice ChiNext, que trouxe não só riqueza real mas também um “efeito riqueza” que tem alimentado os gastos em bens pessoais de luxo.
O facto mais surpreendente, no entanto, é que esta “primavera gastadora” está a acontecer no meio de uma situação geopolítica muito tensa no Médio Oriente. E talvez seja também por esta razão que os analistas continuam cautelosos: uma andorinha não faz verão, como dizem em Itália. O crescimento económico chinês desacelerou mais do que o esperado em abril, os investimentos continuam a diminuir, e muitos duvidam que o governo pretenda estimular a economia neste momento. Este “efeito riqueza” é assim tão volátil como o desempenho dos mercados a que está ligado. Pode-se assim falar de um vento favorável. Mas as marcas estão a tirar partido disso.
Mudanças interessantes de rumo
Enquanto o contexto financeiro favorável tem incentivado chineses ricos a gastar, as marcas também estão a rever as suas estratégias para reter e gerar valor num mercado que continua a ser fundamental. A mudança mais interessante, como explica o Jing Daily, é que o luxo europeu está a aumentar os seus investimentos mas ao mesmo tempo a reduzir as suas lojas. Especificamente, muitas marcas estão a economizar fechando boutiques abertas em cidades “menores” e, portanto, aquelas menos eficientes em termos de lucros.
Já no início da crise, o grupo OTB tinha reduzido a sua presença no mercado. Mas no último ano a Cartier encerrou cinco lojas, a Tiffany deixou a Kunming e o Harbin, a Loewe fez o mesmo, enquanto a Kering já cortou lojas a nível global e planeia novas racionalizações em 2026, especialmente a partir de McQueen, que provavelmente também envolverá profundamente a China. Mas reduzir a presença não significa reduzir os investimentos (sobretudo no setor da joalharia), apenas otimizando-os.
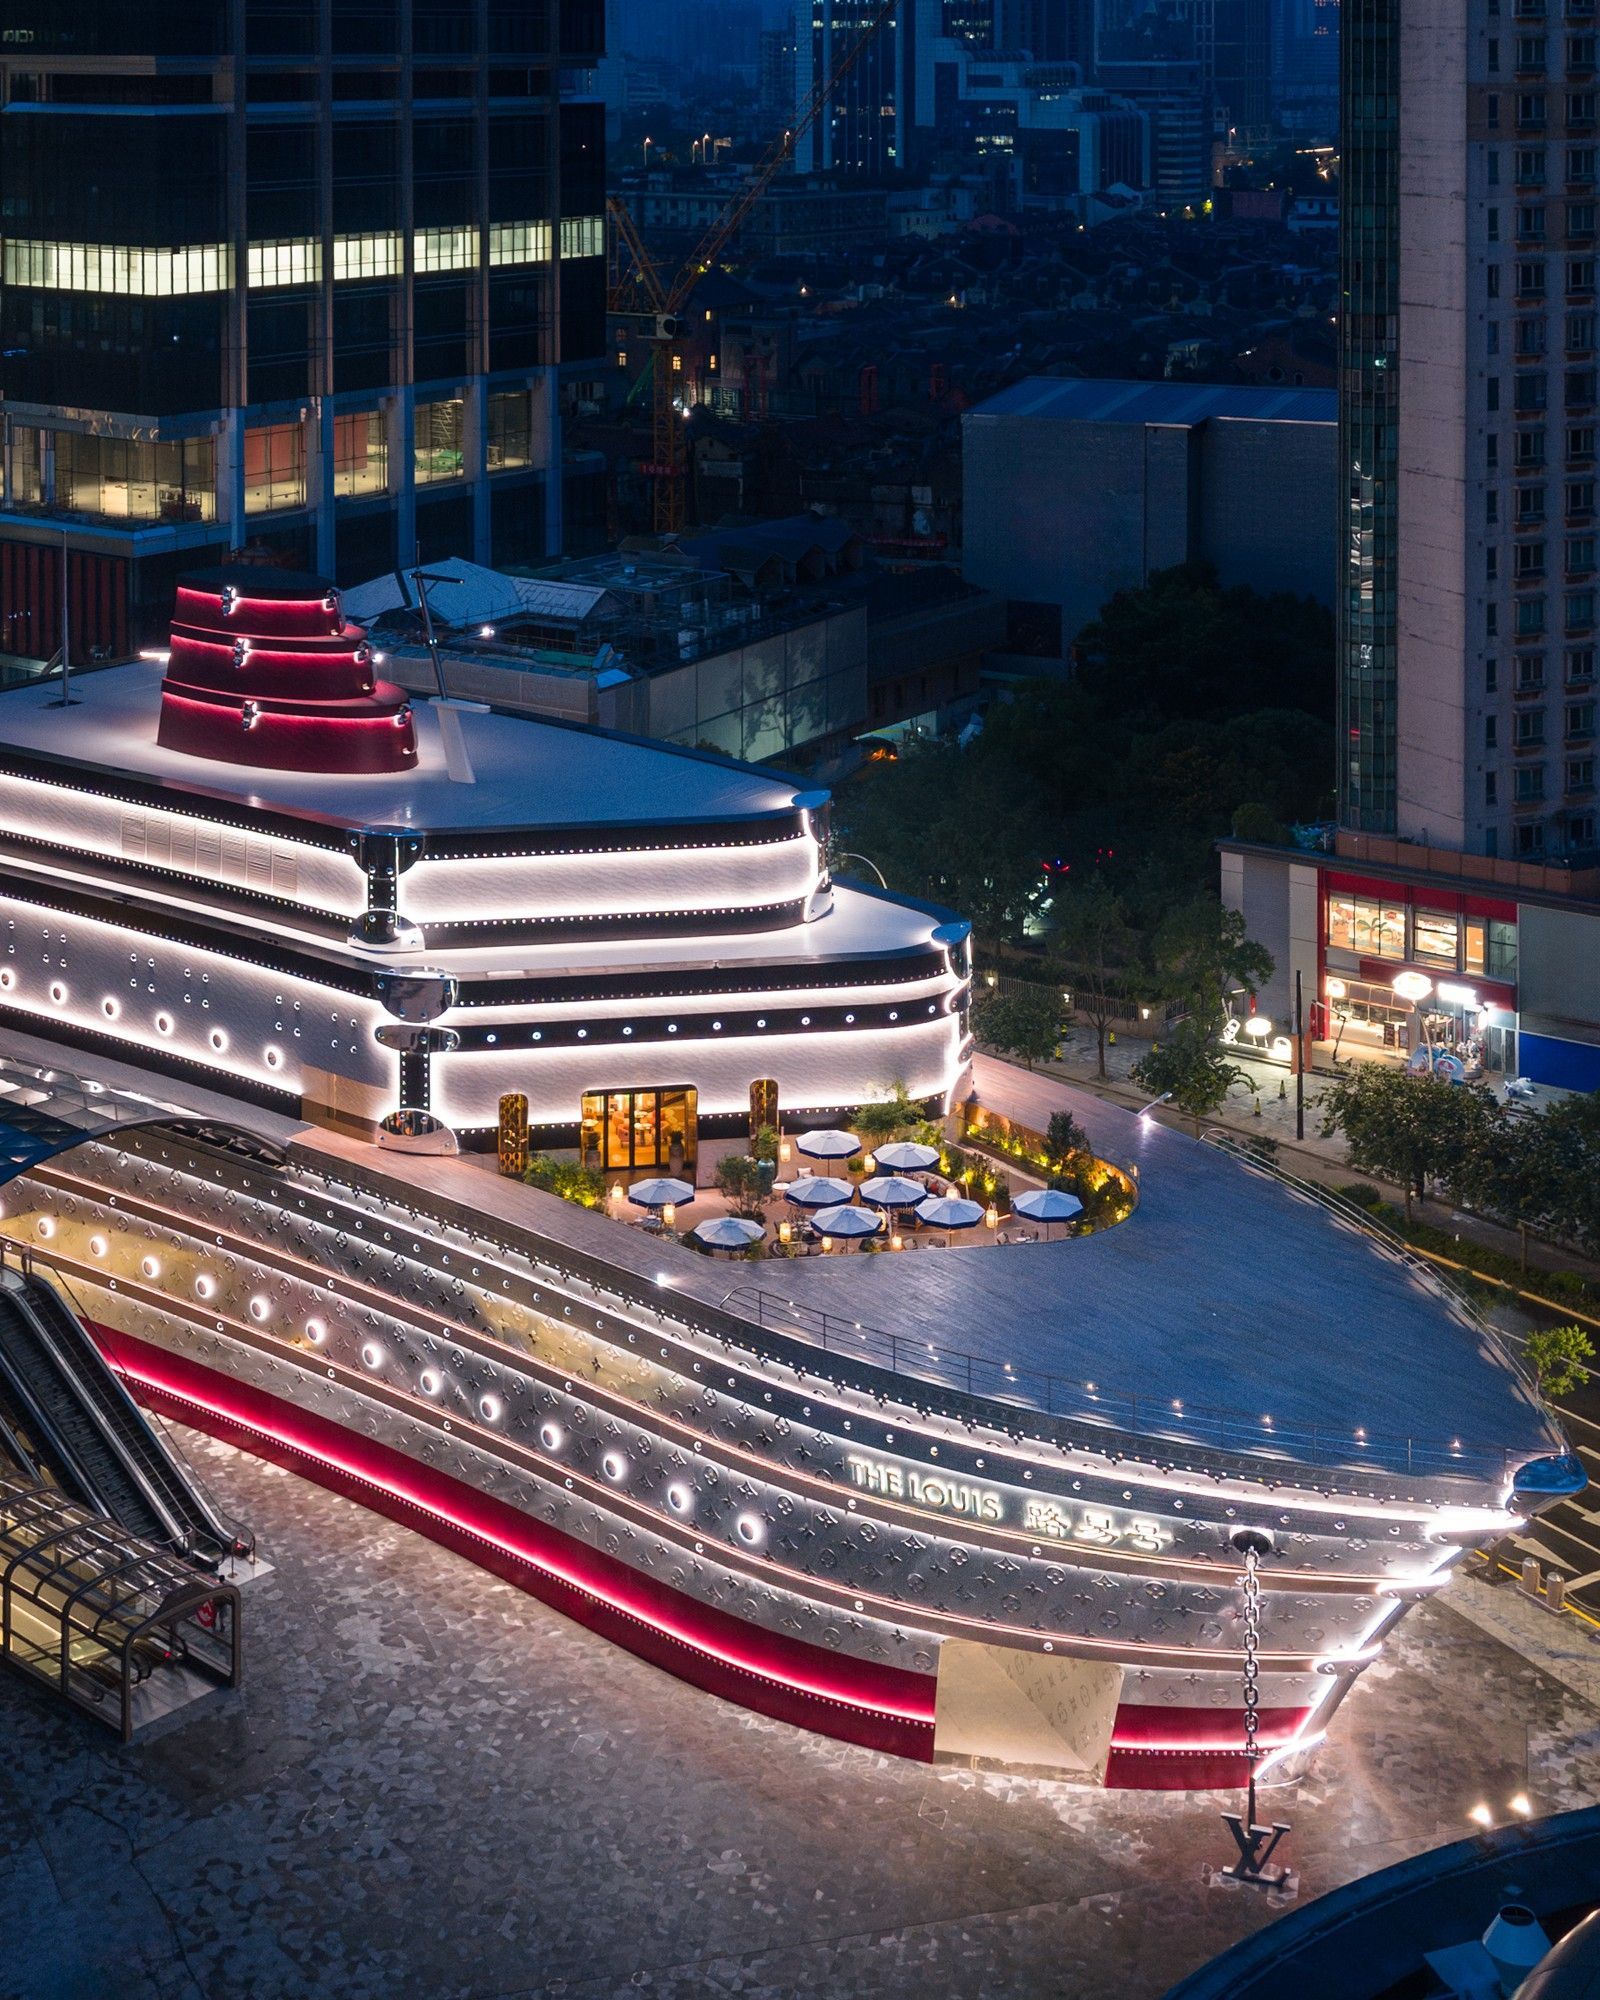
Um exemplo perfeito seria o “navio” que a Louis Vuitton criou para a sua exposição Visionary Journeys no Bund em Xangai, o maior investimento seguido pelas novas aberturas de mega-flagships de muitas marcas nas principais metrópoles do país como Guangzhou, Chengdu e Shenzhen, onde também se multiplicaram espaços privados para clientes VIP, áreas dedicadas a eventos, gastronomia e programação cultural. Isso corresponde à transição do clássico boutique shopping para uma dimensão experiencial em camadas e transversal que contrasta com a possibilidade onipresente de comprar qualquer produto imaginável online.
Para o luxo, em suma, a China continua a ser extremamente importante mas as novas estratégias são recalibradas numa audiência de indivíduos ultra-ricos e pessoas ligadas ao mundo das finanças que são muito menos numerosas mas gastam muito mais. E assim os investimentos são redirecionados para serviços físicos e “únicos” em termos de não replicabilidade online, como edições limitadas, produtos feitos à medida, convites para eventos e ativações, e assistência personalizada. Uma estratégia certamente mais prudente face à ávida expansão dos últimos anos mas que aposta fortemente numa recuperação económica ainda incerta.