O que deixou de funcionar para o luxo na China? Análise de um cenário complexo, contraditório e muitas vezes mal compreendido
De certa forma, as origens da crise que afecta atualmente o sector do luxo estiveram embutidas nos mesmos fatores que garantiram a sua prosperidade durante dez anos. A aflição que assolou a indústria da moda pode ser interpretada como uma questão multifatorial do ponto de vista financeiro e histórico, mas as suas ramificações estendem-se também às dimensões estéticas e artísticas, bem como socioculturais. Um dos fatores-chave desta crise, ou se quisermos chamar-lhe o epicentro dos seus sintomas primários, tem sido o mercado chinês. No ano passado, o mercado de luxo da China encolheu cerca de um quinto em comparação com o ano anterior, de acordo com estimativas da Bain — financeiramente falando, foi um banho de sangue. Só em 2024, a cotação das ações da Kering despencou 39,4%, a Burberry 30%, a LVMH perdeu 13% e a Moncler 7,8%. As receitas da Kering caíram 11% no primeiro trimestre de 2024, enquanto a sua marca emblemática, Gucci, registou uma queda de 24% nas vendas na China. Até a LVMH, normalmente inabalável, registou uma queda de 11% na Ásia, excluindo o Japão, no quarto trimestre de 2024—talvez o seu pior resultado desde a crise financeira de 2008.
“A China sustentou a economia de muitas marcas globais de luxo há algum tempo”, disse-nos o designer Ian Hylton. Hylton, anteriormente diretor criativo da Ports 1961, é agora o chefe da sua própria marca homônima e presidente da popular marca Ms Min, sediada em Xiamen. “Os consumidores da China continental, tanto a nível nacional como no estrangeiro, têm sido uma força motriz da moda de luxo”. Nos últimos anos, o mercado de luxo da China tem sido o principal motor de crescimento da moda europeia, mas nos anos pós-pandemia, esse ímpeto abrandou. Para obter uma compreensão mais profunda da situação, além de falar com a Hylton, entrevistámos também um executivo sénior de Hong Kong que passou uma década como gestor de alto escalão de uma das marcas de luxo mais conceituadas da Itália na China. Segundo ela, a desaceleração dos gastos dos consumidores chineses nos últimos dois anos deve-se a uma combinação de “altas taxas de desemprego entre os recém-licenciados, o declínio dos magnatas do imobiliário, constrangimentos financeiros para os governos locais, tensões políticas com outros países, uma queda no investimento direto estrangeiro, e políticas de lockdown”.
Estratigrafia de uma Crise: Geografia e Classe Média
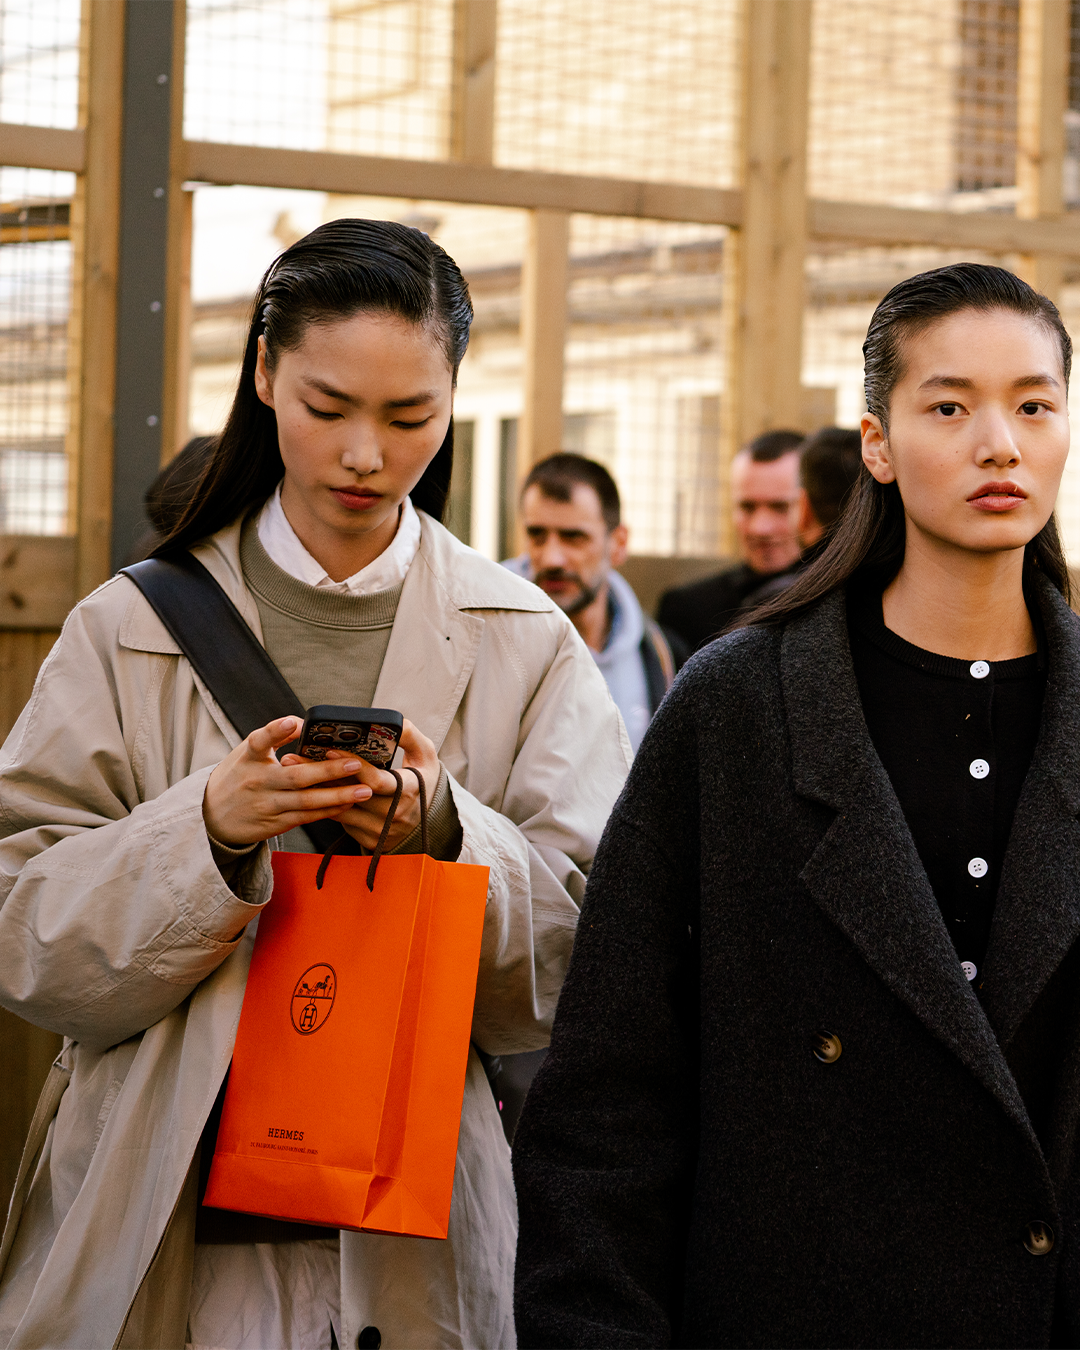
@em.tiaz this is what i imagine heaven to look like #hermes #shopping #shopwithme #shanghai original sound - Emily
Um elemento-chave a considerar é a geografia, ou seja, como o declínio das despesas é distribuído regionalmente. “A maioria dos fatores negativos que influenciam o comportamento do consumidor são externos ou afetam principalmente as cidades de nível inferior. É por isso que mercados de primeira linha como Pequim, Xangai, Guangzhou, e Chengdu poderão ser menos impactados por essas tensões”, explicou o executivo. No entanto, fez uma distinção importante: “O que tem diminuído na China são os gastos da classe média”, disse-nos. Este segmento “enfrenta maiores pressões financeiras, como hipotecas e educação infantil, em comparação com indivíduos de elevado património líquido”, que “podem pagar a maioria dos bens de luxo mesmo durante as crises económicas. Mesmo que gastem menos devido à depreciação dos ativos, ainda têm meios para comprar”. Isto explica também porque é que um grupo de marcas classificadas como ultra-luxo, como a Hermès ou o Brunello Cucinelli, têm continuado a crescer: “As marcas com uma quota mais elevada de consumidores abastados que fazem compras de alto valor provavelmente irão resistir a tempos difíceis de forma mais eficaz do que aquelas excessivamente dependentes da classe média”.
No entanto, as marcas europeias apostavam nos gastos da classe média há anos, apenas para ver o terreno desaparecer abaixo delas numa questão de meses. De acordo com o Hurun Wealth Report 2024, citado pelo JingDaily, o número de famílias chinesas com ativos superiores a 6 milhões de RMB (830.000 dólares) caiu 0,3% para 5,128 milhões, com quedas ainda mais acentuadas entre os grupos mais ricos: aquelas com mais de 10 milhões de RMB (1,4 milhões de dólares) caíram 0,8%, enquanto as famílias ultra-ricas (mais de 30 milhões de dólares) diminuíram 2,3%. Além disso, o número de bilionários na China despencou de 1.185 em 2021 para apenas 753 em 2024 — uma queda de um terço, de acordo com o relatório, alterando significativamente o cenário económico do país e o seu impacto direto no mercado de luxo. “Para a classe média, a segurança económica é essencial antes de retomar os gastos”, explicou o executivo. “O valor imobiliário é uma pedra angular para muitas famílias chinesas, e embora isso possa ainda não se aplicar às gerações mais jovens, tornar-se-á relevante quando herdarem propriedade. O governo está a tomar medidas para estabilizar o mercado imobiliário [...]. A segurança do emprego é outro fator crucial. Apesar de a classe média não estar a perder postos de trabalho, o atual clima económico não incentiva as empresas a investirem em novos talentos, levando a um excesso de oferta de licenciados face às oportunidades disponíveis”.
China is facing a youth unemployment crisis. Nearly one in six young people living in urban areas are unemployed. 101 East meets the young graduates struggling to break into China’s highly competitive job market. https://t.co/jlQXy8uLmO pic.twitter.com/PYFfs9MWas
— 101 East (@AJ101East) February 28, 2025
Com efeito, enquanto as vendas de luxo nos Estados Unidos e na Europa permaneceram relativamente estáveis em 2024 (ainda baixas pelos padrões de crescimento a que as marcas se tinham acostumado), a participação da China no mercado global de bens de luxo pessoais caiu de 20% em 2020 para 12% em 2024, segundo o WSJ. Entretanto, a taxa de desemprego dos jovens urbanos atingiu 15,7% em novembro passado para os 15 a 24 anos; 6,6% para os 25 aos 29 anos e 3,9% para os trabalhadores entre os 30 e os 59 anos — para uma média nacional de cerca de 5,1% em dezembro, segundo a Reuters. O papel da classe média é crucial. De acordo com um estudo da Fortune publicado no mês passado, entre 2017 e 2021, o mercado de luxo da China triplicou precisamente devido à crescente procura de bens de luxo da classe média emergente bem como dos ultra-ricos. Esta combinação de grupos de gastos fez da China um ecossistema crucial para marcas como Louis Vuitton, Gucci, e Burberry, que viram a sua fortuna se multiplicar. Depois, como sabemos, a pandemia atingiu, e os lockdowns na China travaram as viagens, obrigando as marcas habituadas a vender a turistas em cidades como Paris e Nova Iorque a focarem-se no mercado interno chinês.
A Mudança no Comportamento do Cliente
“Acredito que no pós-pandemia, a par do abrandamento económico e de um sentimento mais forte de orgulho nacional, os consumidores chineses tornaram-se mais atentos aos produtos e ao design locais”, confirma Hylton, que fundou a sua marca homónima no primeiro ano do lockdown. As marcas estão a tentar adaptar-se da melhor maneira possível: a Gucci e a OTB estão a fechar lojas nas cidades de segundo nível da China, enquanto a LVMH tenta recuperar o interesse dos consumidores através de campanhas de marketing de alto perfil, como a sua participação na China International Import Expo 2024 em novembro passado. A recuperação das marcas no mercado do país depende, aliás, “em grande parte da compreensão, comunicação, e engajamento com os clientes, captando verdadeiramente as necessidades e desejos do mercado e atendendo-os”, diz Ian Hylton. Recentemente, em declarações com o WSJ, o CEO da Tiffany, Anthony Ledru explicou a importância da China, afirmando que o valor médio de compra lá é superior ao dos Estados Unidos, Japão ou Coreia. No entanto, depender exclusivamente de consumidores ricos pode não ser suficiente para compensar a contracção global do mercado.
You don't own a SONGMONT !! pic.twitter.com/xBPJut4Q6W
— Homa PBD / 0193 (@HMshoppers) February 8, 2025
Outro fenómeno que tem impactado significativamente o consumo de luxo é a ascensão da cultura “dupe”. Inicialmente, tal como explica o WSJ, começou durante o lockdown e com as primeiras subidas de preços, que coincidiram com um período de fraqueza económica, empurrando muitos consumidores a procurarem réplicas de designs de luxo. Com o tempo, no entanto, a tendência passou de falsificações para a procura de marcas locais que pudessem oferecer designs semelhantes com uma relação preço/qualidade decente. Este fenómeno levou a um boom de vendas para marcas como Songmont, Oleada, e Cafuné, que são os equivalentes chineses de marcas emergentes de bolsas europeias como Polène, Euterpe, ou Demellier, para citar algumas. O executivo anónimo confirma esta tendência: “Com a ascensão do patriotismo dos consumidores na China, verifica-se uma crescente preferência pelo apoio a marcas locais de alta qualidade, bem como uma particular valorização pelas marcas ocidentais que abraçam a cultura chinesa, por exemplo, através de colaborações Leste-Oeste”.
Para as marcas ocidentais, a questão “não é sobre a relação qualidade-preço”, diz o executivo com sede em Hong Kong, mas sim sobre estratégia e clientela. “A Brunello Cucinelli estabeleceu uma forte presença na China ao longo do tempo e recentemente prosperou graças à tendência crescente do “luxo silencioso”, enquanto a Hermès, particularmente no segmento de bolsas, concentra-se fortemente em indivíduos de alto patrimônio líquido, e as suas malas não depreciam em valor”, explica, observando que “o valor de revenda é particularmente significativo na categoria de bolsas de mão, uma vez que o mercado de segunda mão aumenta muito o valor de uma marca”, explica, salientando que “o valor de revenda é particularmente significativo na categoria de bolsas de mão, uma vez que o mercado de segunda mão aumenta muito o valor de uma marca”, explica, salientando que “o valor de revenda é particularmente significativo na categoria de bolsas de mão, uma vez que o mercado de segunda mão aumenta muito o valor de uma marca”, explica, salientando que popularidade. Estes indivíduos de elevado património líquido podem não ter a intenção de revender os seus artigos de luxo, mas ainda assim apreciam a valorização do seu valor ao longo do tempo. A Gucci, por exemplo, viu uma queda nas vendas devido à depreciação do seu valor de revenda”. Essencialmente, as duas marcas, Hermès e Brunello Cucinelli, “adotaram uma estratégia de expansão do retalho mais lenta face ao rápido crescimento perseguido pela LVMH e pela Kering, que se expandiram agressivamente, levando a um excesso de oferta de lojas de retalho em cidades de primeiro e por vezes até de segundo nível”.
Sinais de Otimismo Cauteloso
@channelnewsasia China laid out its game plan for 2025, with Premier Li Qiang outlining his country's economic priorities and targets amid a worsening trade war and global uncertainty. Here are 5 key takeaways from the opening of the National People’s Congress at the annual Two Sessions. (Video: CNA/Hu Chushi & Lan Yu)
original sound - CNA
Os dados sugerem que a crise afeta principalmente o mercado interno de bens de luxo, como demonstrado por um relatório da McKinsey publicado em setembro passado. O relatório refere que “a China continua a registar números de crescimento do PIB em torno dos 5%. [...] O consumo interno, embora modesto, está em alta. Alguns sectores, como os serviços e o turismo, estão a registar um crescimento robusto, o que indica que a economia não está a diminuir uniformemente, mas sim a apresentar desempenhos variáveis entre diferentes sectores e regiões. Adicionalmente, embora o consumo geral do produto possa parecer plano, certos setores como o vestuário desportivo, o vestuário urbano ao ar livre e os produtos de saúde do consumidor registaram um crescimento de dois dígitos, refletindo a força contínua destes mercados”. Além disso, o mesmo relatório destaca uma recuperação dos gastos dos consumidores chineses no estrangeiro. No primeiro semestre de 2024, os gastos dos consumidores chineses em bens de luxo no exterior já ultrapassaram os níveis de 2019, não só muito mais cedo do que o esperado mas também apesar de as viagens internacionais ainda não terem regressado totalmente aos níveis pré-pandemia.
Em maio de 2024, os gastos com luxo no exterior foram 32% superiores aos registados em 2019, seguindo-se um aumento de 22% em junho. “Os consumidores chineses são muitas vezes caçadores de pechinchas”, explica o executivo com sede em Hong Kong. “Se o iene continuar baixo, é provável que os gastos no Japão continuem. Além disso, muitos indivíduos de alto patrimônio líquido viajam para o exterior para fazer compras devido a diferenças de preço. Atualmente, os consumidores chineses tendem a preferir a Europa aos Estados Unidos para férias longas, embora os EUA possam recuperar o interesse assim que as tensões políticas diminuírem. As taxas de câmbio também terão um papel fundamental na determinação de onde os consumidores chineses escolhem gastar”. A situação é diferente para a classe média, mas o nosso entrevistado mantém-se otimista: “O governo está a implementar medidas para estabilizar o mercado imobiliário, e sinais positivos neste setor poderão aumentar o sentido de segurança da classe média”, enquanto no que diz respeito ao desemprego juvenil, “se o governo conseguir implementar políticas para melhorar esta situação, a confiança na economia vai subir”. Segundo a McKinsey, a confiança continua elevada: “Os consumidores chineses estão entre os mais otimistas do mundo”, afirma o estudo. “No último inquérito de agosto, 59% dos consumidores chineses afirmaram que a economia recuperaria nos próximos 2-3 meses, em comparação com 41% dos consumidores americanos, 30% dos consumidores britânicos, e 13% dos consumidores japoneses”.
O aumento das compras de luxo no estrangeiro sugere que o desejo dos consumidores chineses por bens de luxo continua forte mas é influenciado por fatores como a vantagem económica das compras isentas de impostos, a experiência de compras no estrangeiro, e a exclusividade de artigos que poderão não estar disponíveis na China. Segundo a McKinsey, é por isso que muitas marcas estão a reduzir as suas redes de retalho no país enquanto aumentam os seus orçamentos para o marketing. O relatório refere que o número de novas aberturas de lojas caiu para 111 no primeiro semestre de 2024 face a 150 no mesmo período de 2023, enquanto as atividades de marketing como eventos offline e instalações de arte aumentaram de 36 em 2023 para 53 no primeiro semestre de 2024. Em geral, muitas empresas de outros setores continuam a investir fortemente na China, como os principais players da indústria automóvel alemã. No entanto, o relatório é menos claro quando se trata do sector da moda.
Apesar de se referir a “segmentos premium e de luxo” quando se discute marcas em crescimento, o foco está nas marcas de roupa desportiva que são muito mais acessíveis do que as grandes marcas de luxo europeias. O relatório sugere que falar de uma “crise de consumo” na China é enganoso, mas a crise para as marcas de luxo é real, uma vez que as vendas no mercado interno no país diminuíram. É claro que mesmo os consumidores abastados perceberam que fazer compras no estrangeiro, em locais como o Japão ou a Europa, aproveitando as taxas de câmbio favoráveis, é apelativo. No entanto, como nos diz o executivo, “o governo chinês não está particularmente satisfeito com os cidadãos chineses gastarem a sua riqueza no estrangeiro. É por isso que facilita a zona de comércio livre de Hainan. Houve também casos em que a alfândega de Shenzhen tributou fortemente os artigos de luxo trazidos para a China. Se um dia o governo chinês implementasse taxas alfandegárias rígidas, poderia dificultar as compras de luxo no exterior e redirecionar os gastos de volta para a China”.
A Complexa Questão das Tarifas
China says they are ready for ‘any type of war’ with the U.S. following Trump’s tariffs:
— Pop Base (@PopBase) March 5, 2025
“If war is what the US wants, be it a tariff war, a trade war or any other type of war, we're ready to fight till the end” pic.twitter.com/058UhwPyc8
Trump anunciou a 27 de fevereiro a introdução de uma tarifa adicional de 10% sobre as importações chinesas, que entrou em vigor a 4 de março, acrescida da tarifa de 10% já imposta a 4 de fevereiro. Esta nova tarifa levou inúmeras empresas de retalho, bem como marcas como os relatórios do JingDaily, incluindo Steve Madden, a reavaliar as suas estratégias de preços, cadeias de abastecimento, e estratégias de distribuição para se manterem competitivas. Steve Madden, mencionado pela revista como uma das marcas mais expostas às tarifas devido à sua forte dependência da manufatura chinesa, anunciou aumentos seletivos de preços para compensar custos adicionais. O CEO Edward Rosenfeld afirmou durante a chamada de resultados do quarto trimestre que a empresa vai aumentar os preços sempre que possível, a partir do outono. Num esforço para reduzir a sua dependência da China, Steve Madden já baixou a percentagem de bens importados da China de 71% em novembro passado para 58%, com o objetivo de atingir os 40% até ao final do ano. Notavelmente, no entanto, a marca espera ainda um crescimento de receitas entre 17% e 19% em termos homólogos, desde que a aquisição da Kurt Geiger esteja concluída até maio. A questão é complexa: se o tecido é produzido e cortado na China mas montado em Itália, as regras tarifárias mudam; também mudam se acontecer o contrário ou se, por exemplo, um produto é fabricado num país terceiro mas montado na China. De acordo com a NPR, aproximadamente 32% de todas as marcas fabricam na China, enquanto apenas 3% de todo o vestuário global é produzido nos EUA.
As primeiras vítimas da guerra comercial, no entanto, atualmente parecem ser Shein e Temu, que até agora beneficiaram da isenção de minimis (uma regra que permite importações de bens avaliados abaixo de 800 dólares para os Estados Unidos sem pagar tarifas) mas podem agora ver o seu modelo de negócio ameaçado. Embora Trump tenha assinado inicialmente uma ordem executiva para eliminar esta isenção em fevereiro — apenas para depois retira-la — o governo dos EUA planeia aboli-la permanentemente assim que puder processar e recolher tarifas de forma mais eficiente. Para contrariar esta situação, Temu começou a direcionar os consumidores norte-americanos para produtos já disponíveis nos armazéns americanos, enquanto a Shein abriu centros de distribuição nos Estados Unidos e um escritório em Seattle nos últimos anos, o que se revelará particularmente útil se estas tarifas forem prolongadas. No entanto, a China não está de braços cruzados — impôs tarifas sobre produtos dos EUA, incluindo petróleo bruto, gás natural liquefeito e máquinas agrícolas. Também prometeu novas contramedidas em resposta à tarifa adicional de 10% sobre as importações chinesas. Um porta-voz do Ministério do Comércio da China afirmou que se os EUA continuarem nessa direção, a China tomará todas as contramedidas necessárias para defender os seus legítimos interesses. E as retaliações já começaram: a PVH, a empresa-mãe da Calvin Klein e da Tommy Hilfiger, por exemplo, foi colocada na “lista de entidades não fiáveis” da China — a primeira vez que uma empresa que lida com marcas de consumo acaba na lista, expondo-a a multas e sanções.
@belflowerzzzz Guangzhou is shopping heaven and Chinese fashion is #chinatravel #asiatravel #china #chinatiktok #studentinchina #chineseculture #guangzhou NOKIA - Drake
A situação continua incerta para todos: as tarifas foram implementadas, adiadas e depois revistas. “Para as empresas chinesas, será um jogo de sobrevivência, pois os seus lucros serão impactados”, disse Edwin Tan, gerente geral da empresa global de logística Asian Tigers China, à CNBC. Mesmo que uma empresa chinesa decida deslocalizar a produção para outro país para contornar as tarifas (uma estratégia conhecida como “China 1"), o novo país poderá ainda estar sujeito a novas tarifas sem aviso prévio. Muitos clientes americanos já pediram aos fornecedores chineses que cortassem custos ou correm o risco de ter as suas encomendas canceladas — embora as implicações para o setor manufatureiro da China e as empresas locais possam ser vastas, a economia global pode não ser significativamente afetada. Como há rumores de que o encontro antecipado entre Trump e Xi Jinping ocorrerá no próximo mês, a perspetiva de uma guerra comercial poderá elevar os custos da matéria-prima e dos produtos de moda, com efeitos que se farão sentir não só nos EUA mas também noutros mercados globais que dependem das exportações chinesas. A China é o principal fornecedor de vestuário tanto para os mercados dos EUA como para os mercados internacionais, e o aumento das tarifas levará inevitavelmente a preços mais elevados para os consumidores em muitas partes do mundo. Segundo a Associação da Indústria de Moda dos Estados Unidos (USFIA), as tarifas poderão aumentar os preços no retalho em até 32%, afetando os padrões de procura e consumo em todo o mundo. As análises da indústria estimam que o valor total das importações de vestuário dos EUA provenientes da China ascendeu a cerca de 30 mil milhões de dólares em 2024, um valor que poderá enfrentar uma queda de 15-20% devido às novas tarifas. Para mitigar perdas, algumas marcas já estão a diversificar as suas fontes de produção, deslocando-se para países do Sudeste Asiático como o Vietname, Bangladesh, e Índia. No entanto, estas nações ainda têm de desenvolver a mesma capacidade de fabrico que a China, o que poderá levar a atrasos e custos de produção mais elevados, impactando as cadeias de abastecimento globais, incluindo as da Europa. Actualmente, a China representa 38% das exportações mundiais de têxteis — a deslocalização da produção afetará significativamente tanto a qualidade como os custos de produção.
O porta-voz do Ministério dos Negócios Estrangeiros chinês, Lin Jiang, afirmou que Pequim está pronta para lutar em todas as frentes, quer económicas quer comerciais, se os EUA continuarem neste caminho. No entanto, em comparação com 2018, quando Trump iniciou a sua primeira guerra comercial, o cenário económico global mudou. Como explica a Al Jazeera, os EUA e a China reduziram gradualmente a sua interdependência, mitigando o impacto direto das tarifas impostas por ambos os lados. Segundo Christopher Beddor, vice-diretor de pesquisa da China da Gavekal Dragonomics, as novas tarifas representam de facto um desafio para a economia da China, mas são muito inferiores à taxa de 60% ameaçada por Trump durante a sua campanha. A participação da China no comércio total dos EUA, medida como a soma das exportações e importações, caiu de 15,7% em 2018 para 10,9% em 2024, enquanto a participação dos EUA no comércio total chinês diminuiu de 13,7% para 11,2% no mesmo período. Carsten Holz, especialista em economia da China na Universidade de Ciência e Tecnologia de Hong Kong, deixou as coisas muito claras à Al Jazeera: “Mesmo o efeito de uma proibição total de Trump às importações chinesas — o que dificilmente é realista numa era em que, por exemplo, a maioria dos iPhones são fabricados na China — pode não impactar o PIB da China em mais de uma fração de um ponto percentual”.
Segundo Holz, Pequim também pode estar disposto a negociar, mas sem dar sinais de fraqueza. Outros analistas acreditam que a China está a tentar evitar a escalada do conflito comercial, como evidenciado pela sua decisão de limitar as tarifas a um número seleto de setores estratégicos. Segundo o Even Rogers Pay, analista da Trivium China, esta estratégia visa pressionar os Estados norte-americanos que são grandes exportadores agrícolas, particularmente aqueles politicamente alinhados com Trump, com o objetivo de o forçar à mesa das negociações. Essencialmente, o governo chinês parece estar a adotar uma estratégia de esperar para ver, mantendo a pressão política enquanto estabiliza a sua economia através de estímulos fiscais e medidas de diversificação comercial.