As 5 maneiras como o ultra-luxo está a vencer a crise da moda Todos os grandes players de 2025 têm várias estratégias em comum
Enquanto a LVMH e a Kering estão a experimentar quedas preocupantes nas vendas (a LVMH registou um -2% no primeiro trimestre de 2025, e espera-se que a Kering entregue resultados igualmente sem brilho) num contexto marcado pela crise do consumidor na China e pela incerteza trazida pelas tarifas dos EUA, alguns players de ultra-luxo estão a encontrar formas de crescer. Brunello Cucinelli, Hermès, Moncler Group e a indústria relojoeira suíça mostraram uma resiliência notável nos primeiros meses de 2025 — e as suas estratégias, embora diferentes, compartilham traços comuns. Brunello Cucinelli lidera o grupo com um aumento de 10,5% nas receitas homólogas no primeiro trimestre, atingindo 341,5 milhões de euros em comparação com 309,1 milhões de euros no mesmo período do ano passado. O crescimento foi distribuído uniformemente: 10,3% nas Américas, 10,1% na Europa e 11,3% na Ásia. A empresa confirmou ainda a sua orientação para um crescimento anual de 10% até 2026, visando duplicar a sua receita de 2023 até 2030. A Hermès registou um aumento de 7% nas vendas no primeiro trimestre a taxas de câmbio constantes, atingindo 4,13 mil milhões de euros. Apesar do ritmo ter abrandado face aos 18% no trimestre anterior, mantém-se bem acima da descida da LVMH. O Japão foi o mercado top (17%), seguido pelo Médio Oriente e França (ambos 14%), o resto da Europa (13%), e as Américas (11%). Os artigos de couro cresceram 10%, impulsionados por novos modelos como as bolsas Médor e Mousqueton, enquanto o vestuário registou 7%. Os relógios (-10%) e os perfumes (planos) ficaram mais fracos. Os efeitos cambiais acrescentaram 49 milhões de euros às receitas, elevando o crescimento total para 9%.
As exportações de relógios suíços também tiveram um bom desempenho em março: 1,5% em valor (2,1 mil milhões de francos suíços), apesar de uma queda de 4,8% no volume. Isso ajudou a compensar uma queda homóloga de 1,1% no primeiro trimestre. Os Estados Unidos, o principal mercado de exportação, cresceram 13,7%, enquanto Hong Kong e a China continental continuam fracos (ambos abaixo de 11%), embora o declínio pareça estar a abrandar. Os relógios com preços acima de CHF 500 subiram 1,9% em valor, compensando quedas de dois dígitos nos segmentos de gama inferior. Entretanto, o Grupo Moncler superou as expectativas com um aumento de 1% nas receitas, atingindo 829 milhões de euros, graças à força da marca Moncler (2%, para 721,8 milhões de euros). As vendas na Ásia subiram 5%, impulsionadas pelo Japão e pelo turismo chinês na Europa. As vendas diretas ao consumidor (DTC) subiram 4%, enquanto as vendas por grosso caíram 5%, uma tendência generalizada na indústria, como veremos. Na verdade, a Stone Island enfrentou mais desafios, com uma queda de 5% nas receitas, embora as vendas na Ásia tenham aumentado 14%, principalmente graças à China e ao Japão. Ainda assim, o canal DTC da Stone Island cresceu 12%, enquanto o grossista despencou 18% devido às alterações no tempo de entrega e estratégias de distribuição mais seletivas. Apesar de operarem no mesmo ambiente macroeconómico que a LVMH e a Kering, estas marcas e grupos apresentam vários traços operacionais e estratégicos que os protegem da desaceleração mais ampla — e, em alguns casos, os ajudam a crescer.
1. Foco em Branding e Produto
@nssmagazine Last night, @MONCLER turned the Altiport runway in Courchevel into a catwalk at 2,008 meters above sea level, set against a breathtaking snowy backdrop. The FW25 show was the highlight of a weekend fully immersed in the mountain spirit. But what’s the perfect attitude to hit the slopes? We asked some of the brand’s guests. #courchevel #moncler #fashionshow #show #interview #mountain #snow #winter #collection #guest #celebrities #fashiontiktok #tiktokfashion suono originale - nss magazine
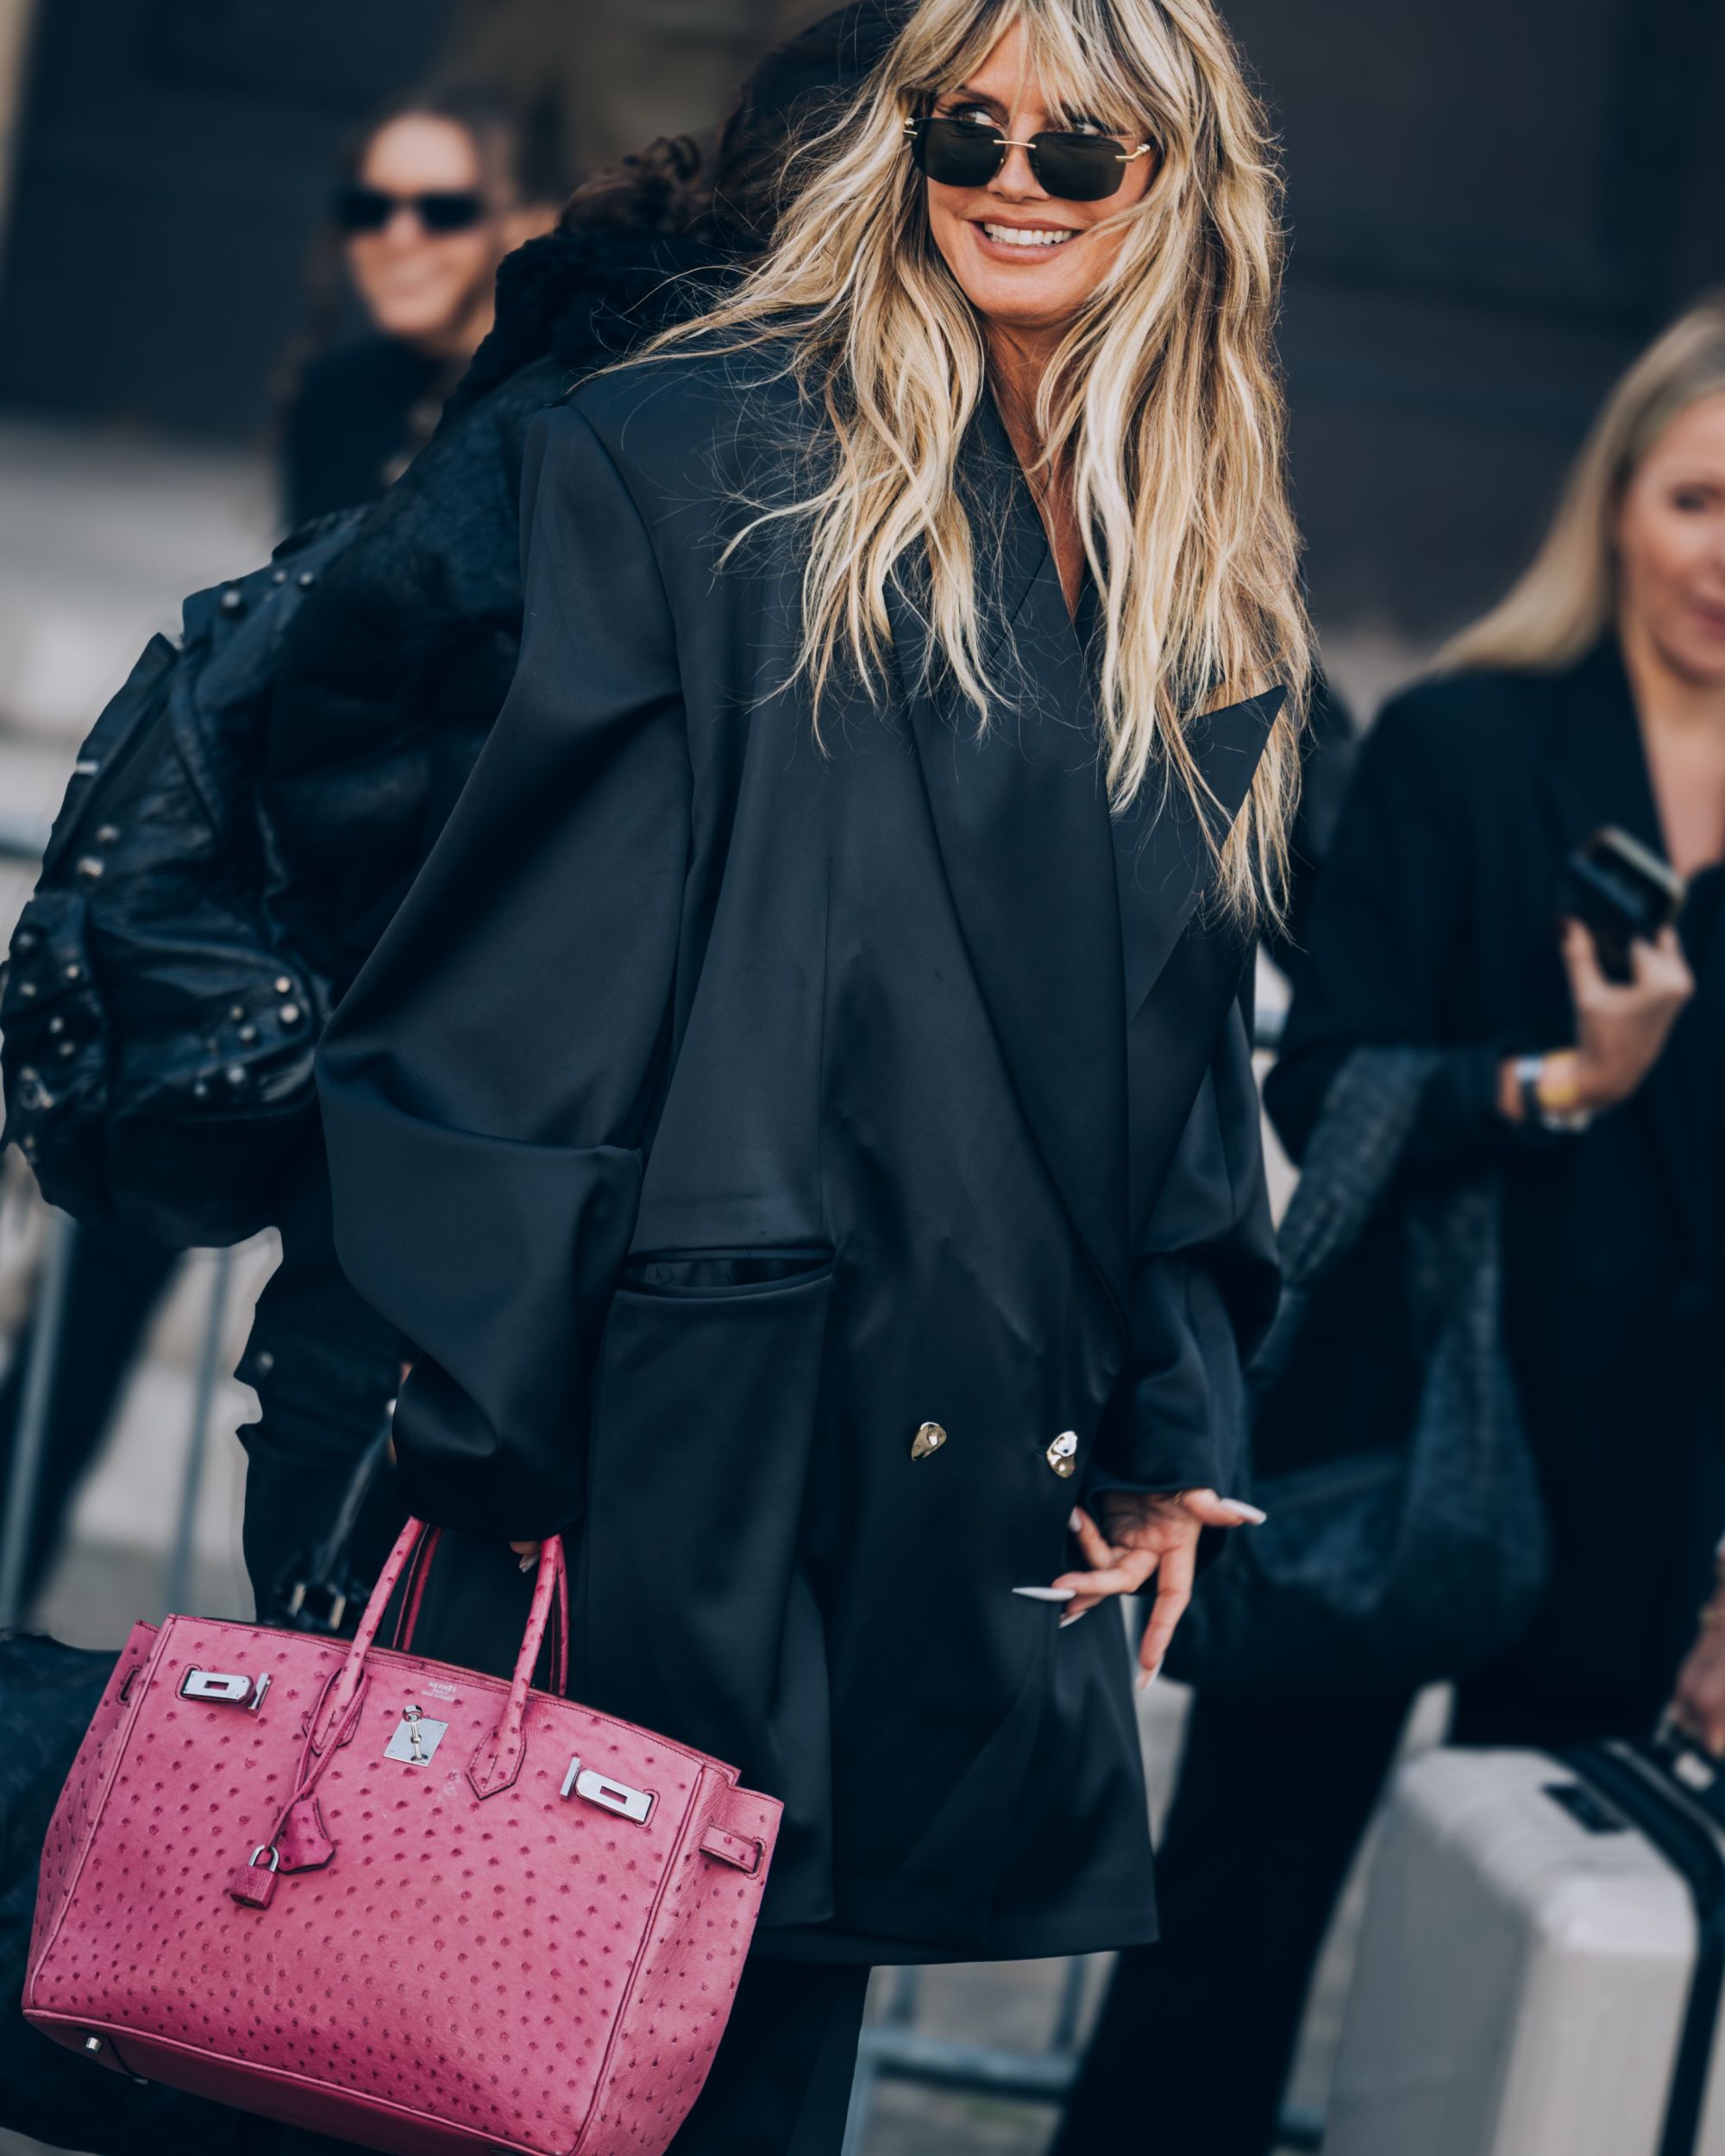
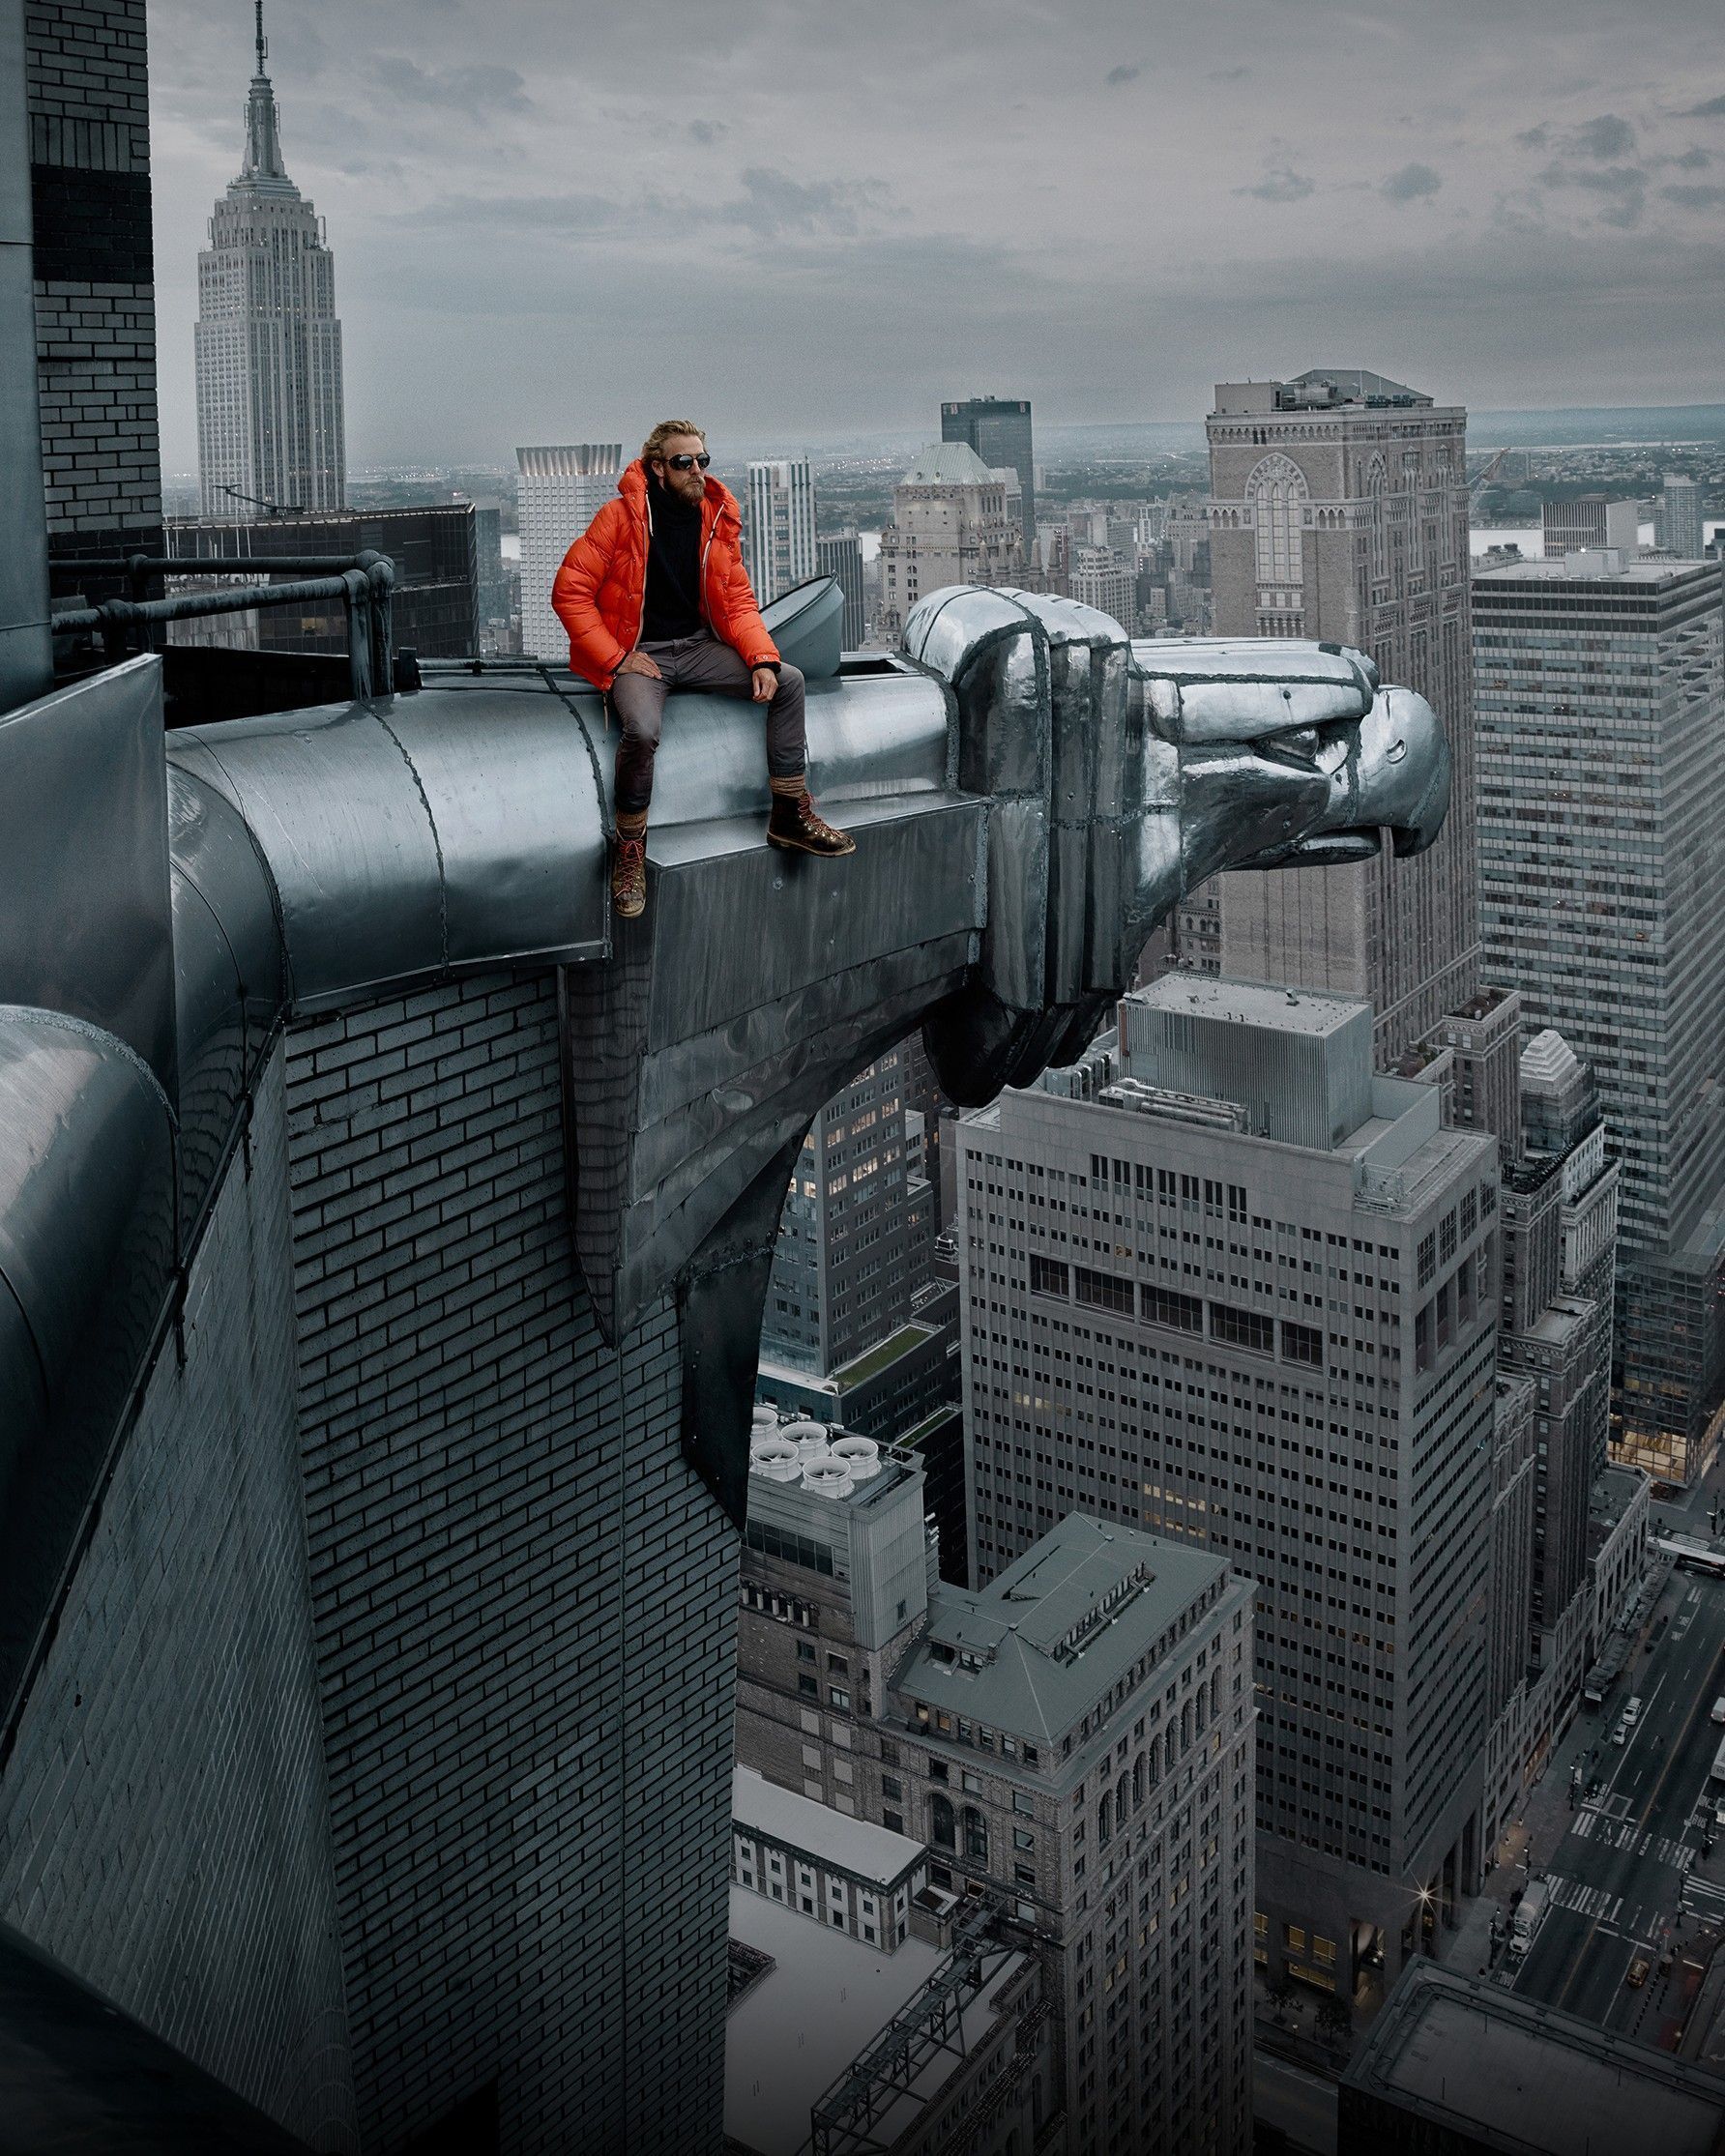
Enquanto os grandes grupos gerem portfólios grandes e complexos, que em alguns casos também incluem hotéis, centros de bem-estar, álcool e comboios, os vencedores financeiros deste trimestre estão todos extremamente focados numa identidade clara e numa gama de produtos relativamente limitada. Brunello Cucinelli, por exemplo, apesar de ter expandido o seu negócio nos últimos anos diversificando para acessórios como óculos de sol e perfumes, e também expandindo o seu segmento de moda feminina ao apresentar vestidos de noite e bolsas de ultra-luxo como o Duo, conseguiu evitar modas passantes confiando numa reputação baseada mais na qualidade e no artesanato do que nas tendências. O mesmo vale para a Hermès, cujo negócio já é diversificado e ramificado há anos, com uma estratégia assente na escassez controlada e na continuidade estilística. O mesmo se aplica ao mundo mais multifacetado da relojoaria suíça, que por um lado segue uma estratégia semelhante à da Hermès e, por outro, quase por necessidade, deve concentrar-se numa única categoria de produtos de excelência, como os relógios. Mas talvez o melhor exemplo seja o Grupo Moncler que nos últimos anos, sob a liderança de Remo Ruffini, expandiu a sua oferta tornando-a semelhante à de outros grandes grupos (a marca homônima do grupo agora produz perfumes, bolsas e ready-to-wear através de linhas distintas e bem reconhecidas como Grenoble ou Genius), mas concentrou a maior parte da sua comunicação no core business de jaquetas e techwear de luxo, concentrando-se especificamente em espectáculos como o de Courchevel, e trazendo a sua Eventos geniais para Xangai bem como colaborar com criativos individuais de superstar como Nigo, Pharrell Williams e Paolo Sorrentino para elevar o seu valor de marca.
2. A Rede de Retalho
Outro traço comum é o investimento nas vendas diretas ao consumidor, que permite não só margens mais elevadas mas também um controlo total sobre a experiência do cliente e a narrativa da marca. Por exemplo, as vendas diretas da Moncler aumentaram 4% no trimestre, enquanto as da Stone Island cresceram impressionantes 12%, mostrando que os clientes preferem interagir diretamente com a marca, sem intermediários. Gerir diretamente os próprios canais permite o controlo sobre todos os aspetos da experiência de compra, desde a seleção de sortimento até ao visual merchandising nas lojas, ao atendimento ao cliente. Isto é crucial para marcas como a Hermès, que sempre contou com uma rede de retalho direta e cuidadosamente selecionada. Além disso, o modelo DTC permite uma gestão muito mais eficaz dos dados sobre comportamentos de compra, preferências regionais e hábitos do cliente — uma vantagem “analítica” que é particularmente útil num mercado volátil onde a agilidade na resposta às mudanças pode fazer a diferença entre estagnação e crescimento. Finalmente, as vendas diretas protegem as marcas dos riscos do canal de atacado, como excesso de estoque, descontos não autorizados ou perda de controle sobre a imagem da marca, permitindo que elas gerenciem independentemente os preços, a disponibilidade do produto e o posicionamento. Para um consumidor de luxo cada vez mais exigente e que procura experiências e valores, o canal direto é muitas vezes essencial para construir fidelização e manter os gastos.
3. Diferentes Países, Diferentes Estratégias
Chinese tourists are flocking to Japan to buy their luxury bling rather than shopping in other Asian countries or in Europe. The Japanese yen is weak against LVMH’s reporting currency, the euro. The company is reluctant to raise prices to offset these unfavorable currency moves…
— STOCK TRAIN (@stocktrain2) July 23, 2024
Outra chave para o sucesso tem sido a inteligência com que estas marcas recalibraram a sua exposição à China. Ao contrário dos anos anteriores, quando o foco absoluto estava no crescimento exponencial do mercado interno chinês, hoje os melhores resultados não vêm da China continental, mas sim dos consumidores chineses que compram no exterior, impulsionados pela recuperação dos fluxos internacionais de turismo. Brunello Cucinelli, por exemplo, registou um crescimento de 11,3% na Ásia no primeiro trimestre de 2025, graças principalmente à procura no Japão e na Coreia do Sul, mantendo uma abordagem cautelosa na China. Ao longo do tempo, a Cucinelli construiu uma presença global equilibrada, evitando a superexposição a mercados individuais: a Ásia responde hoje por cerca de 21% das receitas, a Europa por 40%, e as Américas pelos restantes 39%. Este equilíbrio geográfico permitiu à marca captar o regresso do turismo de luxo em destinos como Tóquio, Milão, e Paris. A Moncler adotou uma abordagem semelhante: no primeiro trimestre de 2025, a marca registou 5% na Ásia, impulsionada especialmente pelo Japão e Sudeste Asiático. A China continua a ser importante mas deixou de ser central como no passado. A estratégia do grupo favorece mercados estáveis e de elevado potencial como os Estados Unidos e o Japão, onde a marca continua a expandir-se através de aberturas seletivas e operações de marketing direcionadas. No caso da Hermès, apesar do abrandamento da China, registou-se um crescimento de 17% no Japão e uma expansão constante no Sudeste Asiático devido, por um lado, ao consumo por parte dos ricos viajantes chineses e por outro, investimentos direcionados em áreas emergentes como o Vietname e a Malásia, confirmando que a fidelidade à marca não está necessariamente ligada ao local de compra, mas à consistência da experiência oferecida globalmente.
4. Controlo Operacional e Integração Vertical
@culture.elite Les secrets incroyables de la fabrication des sacs Hermès.
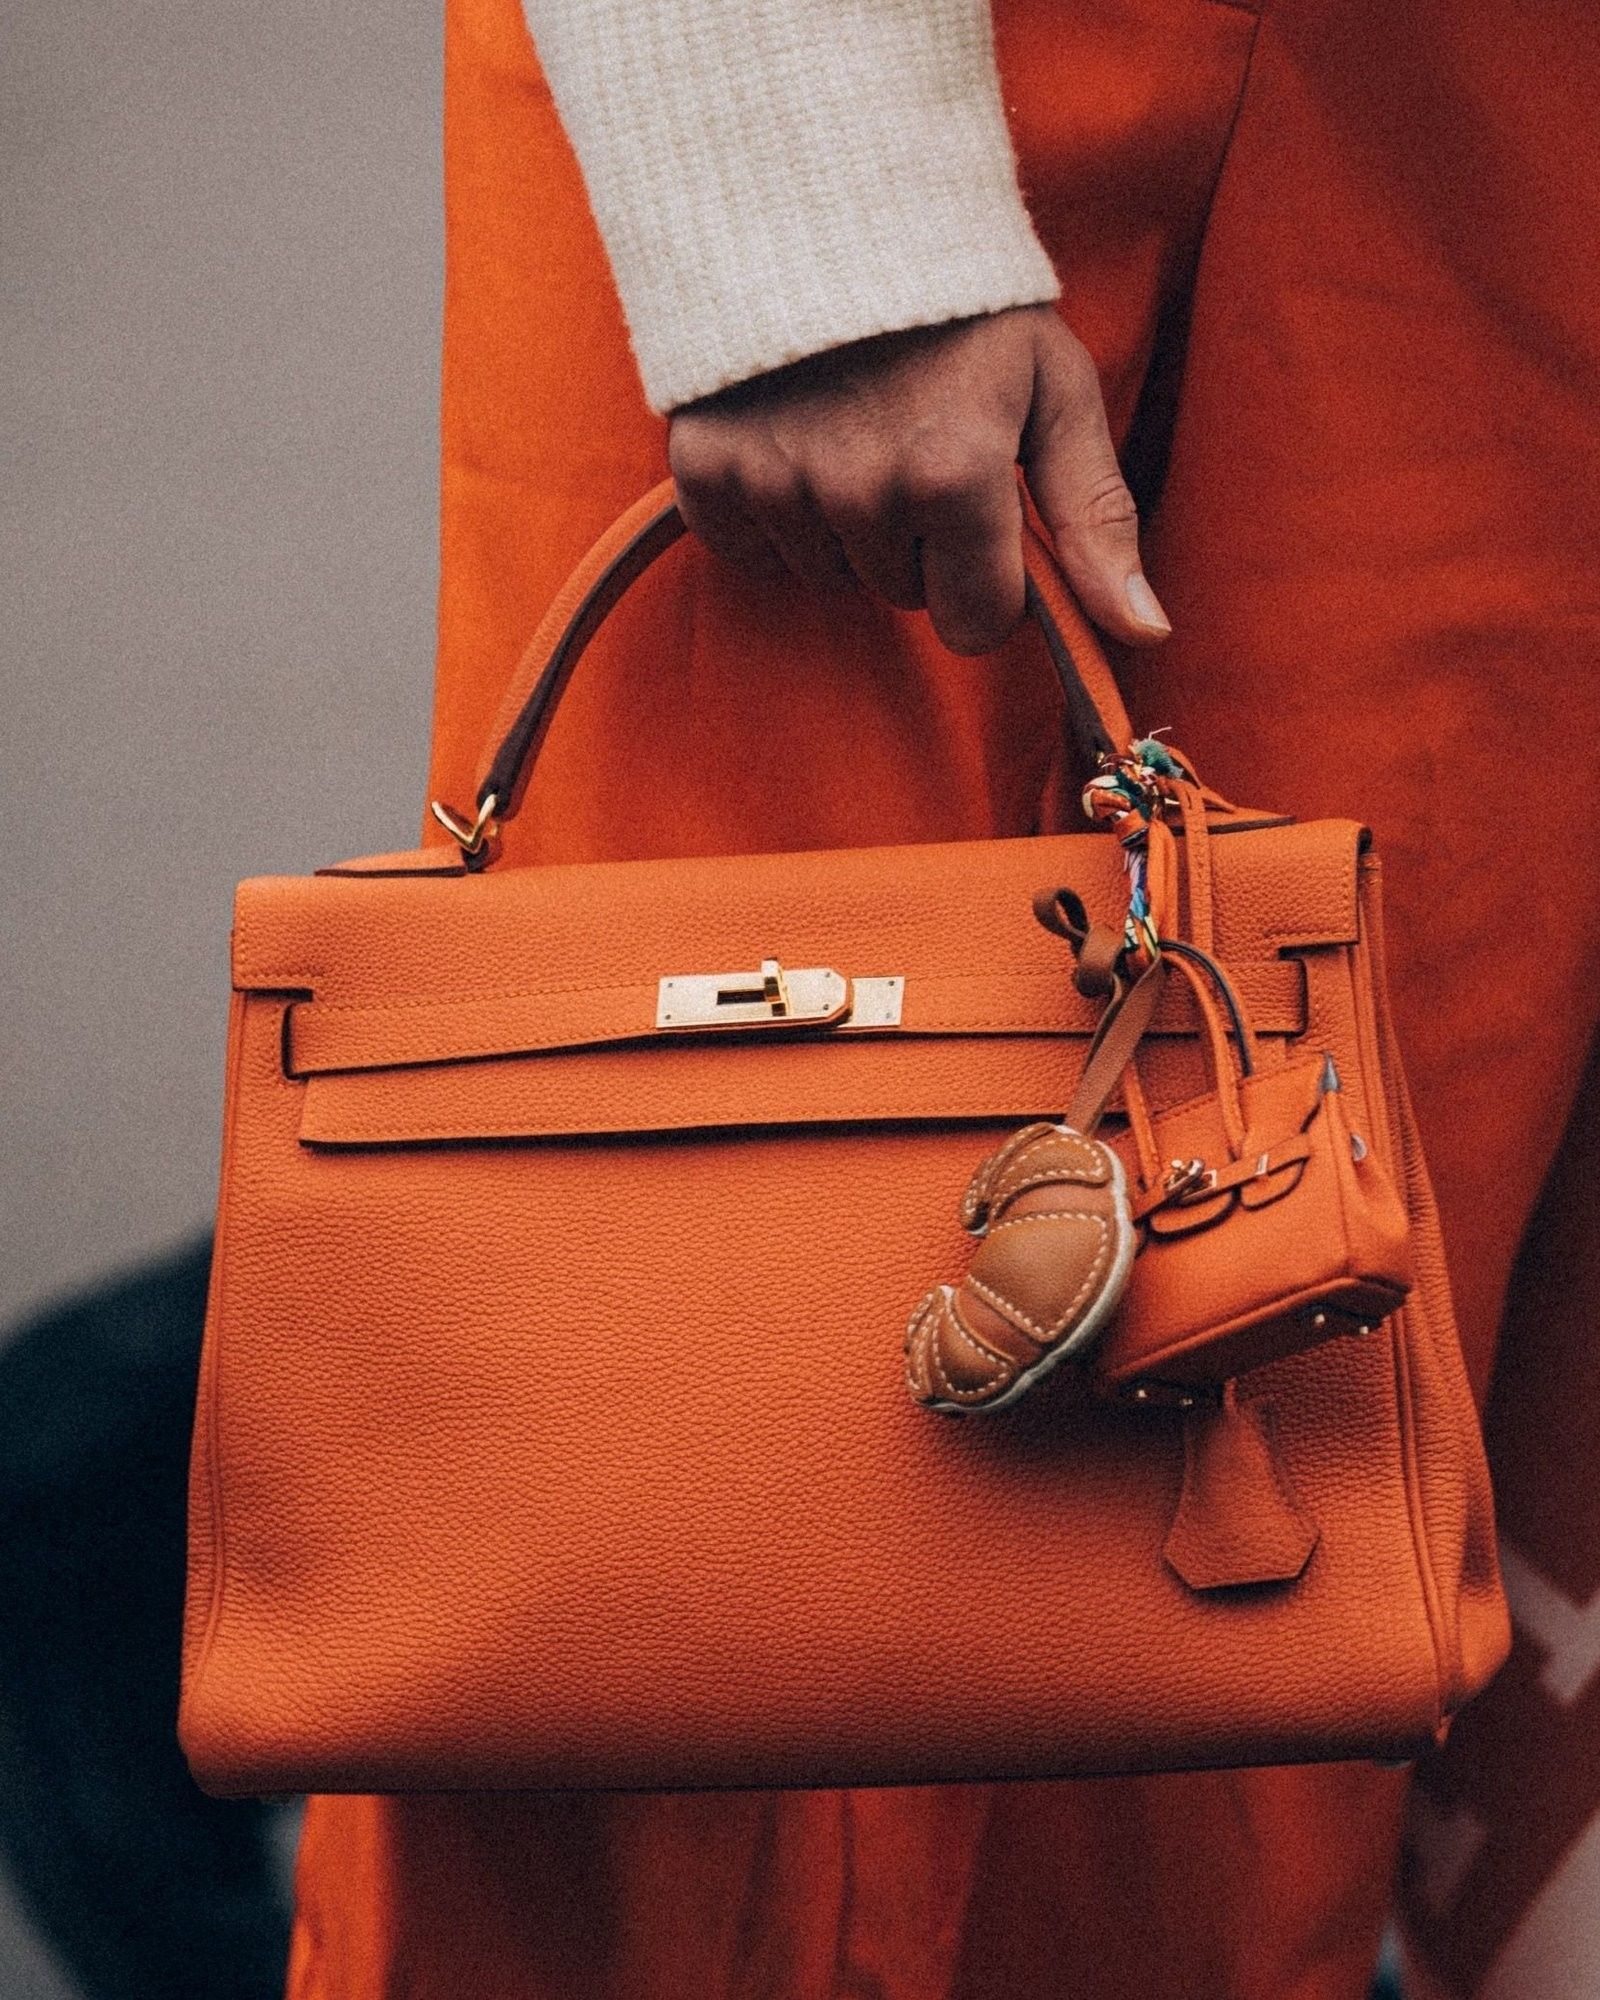
Mais verticalidade, mais lucros. No meio de uma crise que não é só financeira mas também de significado e confiança, as marcas com uma cadeia de abastecimento interna consolidada e gestão direta da distribuição têm melhor desempenho. A Hermès é um excelente exemplo: uma estrutura totalmente integrada, cadeia produtiva interna que garante uma qualidade consistente e a capacidade de responder rapidamente à evolução da procura. Confirmando esta estratégia, a Hermès anunciou a abertura de três novas instalações fabris em França nos próximos três anos, consolidando ainda mais o controlo sobre a produção de artigos de couro — um segmento que cresceu 10% a taxas de câmbio constantes no primeiro trimestre de 2025. O foco na integração vertical reflete-se também no desempenho do ready-to-wear (7%) e têxteis (5%), categorias em que a maison investe para manter o controlo direto sobre o design e o artesanato. Brunello Cucinelli segue uma filosofia semelhante, assente numa estrutura artesanal fortemente enraizada no território e numa produção quase inteiramente interna. Este modelo permite à marca manter padrões de qualidade muito elevados e, ao mesmo tempo, maior estabilidade nos custos e prazos de entrega. O mesmo se aplica ao sector relojoeiro suíço, com produtos fabricados há mais de um século praticamente nas mesmas fábricas.
5. Visão de Longo Prazo vs. Objetivos Trimestrais
Mudanças repentinas, inversões de marcha, mudanças de curso de última hora — se alguma coisa mata os lucros, está a trabalhar com uma mentalidade trimestral de curto prazo. Todas as marcas e grupos referiram volatilidade contrária ao mercado com um sentido de continuidade enraizado em valores claros e projetos estruturados — o que outrora chamávamos num artigo anterior de “estabilidade da marca”. Brunello Cucinelli é talvez o porta-estandarte desta filosofia. A estratégia da marca assenta no crescimento orgânico, na fidelização do cliente e essencialmente na “aderência ao plano”. A Hermès, da mesma forma, nunca cedeu à hiperexpansão ou à inovação performativa com investimentos longe do ciclo de rendimentos imediatos a curto prazo. A Moncler segue um caminho semelhante. A visão de longo prazo do grupo liderado por Remo Ruffini expressa-se na estratégia “brand first”, que privilegia a construção de valor sobre o crescimento agressivo, contando com aberturas estratégicas como o carro-chefe da Quinta Avenida de Nova Iorque planeado para o próximo ano, que não responde a dinâmicas imediatas mas afirmará a presença de longo prazo da marca num mercado chave. Apesar das incertezas relacionadas com as tarifas, a estratégia norte-americana mantém-se “completamente inalterada”, como confirmam os executivos da empresa. Na Suíça, as marcas Rolex, Patek Philippe e Richemont (que se foca na joalharia e divulgará resultados em maio) estão a beneficiar da resiliência do segmento high-end, com relógios com preços acima dos 3.000 francos suíços que, apesar de uma queda de volume, registaram um aumento de 1,9% no valor no primeiro trimestre. Isto sugere que a fidelização ao posicionamento e à qualidade compensa ao longo do tempo, mesmo que a categoria esteja numa fase de ajustamento, como demonstra o contraste entre o crescimento do valor e a descida do volume.