Como seria uma indústria da moda dominada por oligopólios? Uma nova configuração que resolveria alguns problemas e criaria muitos mais
Índice
1. Um Novo Paradigma para o Luxo
2. Como nos anos 90?
3. Moda Like Tech
4. A cada um o seu
5. Quem Poderia Ser o “Fantástico 5"?
6. Mas queremos tal luxo?
7. Takeaways
1. Um Novo Paradigma para o Luxo
A crise que a moda enfrentou em 2025 não foi apenas um simples colapso de vendas. Cada vez mais, entre novas M&A, acordos comerciais e modelos de distribuição, estamos a notar que o principal efeito deste colapso começou a reescrever a forma como o negócio da moda funciona ao seu nível mais básico. Pensem em como a LVMH está a aliviar o seu portefólio de marcas ao livrar-se de Stella McCartney e (diz-se) de Marc Jacobs. Pensem nos curiosos, diriam alguns a lentidão suspeita com que está a desenrolar-se o negócio entre a Prada e a Capri Holdings para a Versace. Pensem em como o rei dos independentes, Armani, escreveu no seu último gesto a ordem de acolher investidores externos, para quebrar o monólito em que a marca se tinha tornado.
Pensem especialmente no Kering, o verdadeiro epicentro desta crise, que para se salvar apelou a um novo CEO, Luca De Meo, precisamente para rever sem preconceitos desnecessários todo o funcionamento de um gigantesco ecossistema de luxo, e identificar as suas questões críticas. Das últimas notícias que recebemos, as questões críticas foram muitas: a Bain & Company e o BCG foram convocados para realizar um “diagnóstico” do departamento de moda, a dependência dos diretores criativos já foi declarada o principal buraco no casco do grupo, os funcionários da não rentável McQueen foram cortados, e segundo Lauren Sherman a própria marca poderá em breve ser vendida para simplificar as coisas e, acima de tudo, a Kering Beauten Foi vendida à L'Oréal por 4,7 mil milhões de euros.
Esta mesma venda não é apenas um movimento financeiro para aliviar a dívida do grupo mas parece representar o primeiro “trompete” que vai abrir uma nova tendência na gestão de impérios de luxo: a linearização e consolidação do setor após anos de absoluta bulimia financeira. Impérios demasiado grandes desagregam-se, manadas demasiado populosas, e depois de anos de crescimento tumultuado, as empresas têm de se tornar mais eficientes e ágeis para não colapsar sob o seu próprio peso. E os sinais que vemos na indústria, combinados com o encolhimento da base de clientes de luxo, agora focados nos ultra-ricos; o esvaziamento do segmento de mercado intermédio agora colonizado pelo fast fashion; e um modelo lento e pesado como o da moda indicam que uma nova era está prestes a começar.
2. Como nos anos 90?
@ornelgamag Did you know that LV and Dior are part of the same company? Let me explain you a bit about the leading Luxury Fashion conglomartes… #fashionnews #tiktokfashion #lvmh #kering original sound - ornelgamag
De certa forma, a situação de hoje reprisa o cenário do final dos anos 90 em que a LVMH e a Kering prosperaram: toneladas de marcas históricas agora velhas e cansadas, esgotadas por acordos de licenciamento selvagens feitos para colocar dinheiro nos bolsos dos fundadores ou herdeiros. Um velho ecossistema no qual surgiram os novos super-predadores que conceberam a ideia de uma indústria de luxo consolidada numa série de conglomerados capazes de oferecer uma plataforma para negócios moribundos, demasiado tarde e cansados para o novo milénio.
Foi assim que os Arnaults e Pinaults deste mundo construíram as suas fortunas: fundindo marcas com o mesmo grande nome, dando a cada uma uma base de produção e distribuição mais ou menos comum, corporatizando o que eram empresas familiares da velha escola e cortando as mil licenças tolas para manter a mercadoria, os preços e o posicionamento sob controlo.
Um excelente modelo que hoje precisa de renovação: o mercado está mais uma vez sobrepovoado de marcas supérfluas, dividido entre aquelas que agitam milhares de milhões e outras cujas receitas são muito mais medíocres, todos os grandes nomes produzem nas mesmas fábricas e expandem-se para os habituais campos da perfumaria, mobiliário, imobiliário e hotelaria. Um desperdício de recursos, uma diluição que agora deve estreitar novamente para deixar apenas a verdadeira essência. Em suma, estará a moda prestes a tornar-se um grande oligopólio?
3. Moda Like Tech
As cinco macro-áreas em que o mercado global da moda está a dividir-se hoje são a do luxo tradicional, a das marcas intermediárias que prosperam através do comércio eletrónico e dos ecossistemas sociais, o mundo do fast fashion “convencional” que está a avançar cada vez mais para o mercado médio, a moda ultra-rápida de marcas como a Temu e, finalmente, o mercado emergente de tecnologia vestível que está a dar os seus primeiros passos através da aliança da Meta e Luxottica. Essa coagulação num sistema de pseudo-oligopólios já está a acontecer no mundo da beleza e dos óculos.
A situação recorda o Vale do Silício dos anos 2010: demasiados reinos pequenos e poderosos acabam sempre, de uma forma ou de outra, a consolidar-se por fusão entre si, como aconteceu com as Big Tech de várias Apple, Microsoft, Alphabet, Amazon, Tesla, e Meta, entre outros. Grandes empresas que lentamente adquirem as mais pequenas, centralizando as redes sociais, motores de busca, serviços telefónicos, e assim por diante. Resta saber se pode acontecer: certos negócios como os óculos são demasiado rentáveis para serem devolvidos à EssilorLuxottica, Marcolin, ou ao Grupo Safilo (a divisão de óculos da Kering é a parte mais saudável do negócio neste momento), mas muitos outros poderiam ser reabsorvidos uns nos outros.
LVMH in market to sell its 50% stake in Fenty Beauty. With sales at $500m+ the rumored sale price is $2B.
— Fan Bi (buy/ advise $5-50M brands in special sits) (@lifeofbi) October 29, 2025
The behind-the-scenes story is Kendo, LVMH’s secret beauty VC.
Kendo = the “can-do” incubator born inside Sephora.
It creates tests scales exits beauty brands.… pic.twitter.com/EfMyU8qzMO
Se acontecesse, o setor do lifestyle (uma mistura de moda, e-commerce, wellness, e digital) evoluiria para um oligopólio dominado por cinco gigantes, resultado de fusões e aquisições que reduziriam a fragmentação a um mercado controlado em 80% por alguns players até 2030. Os cenários traçados? LVMH engolindo Kering, Amazon absorvendo Zalando, Shein aliou-se à Inditex, Temu como lobo solitário, e um hub de wellness-tech liderado por EssilorLuxottica. Claro, tudo isso é especulação, mas a hipótese ecoa tendências reais, como o interesse histórico da Amazon na Zalando ou as aquisições em série da LVMH através de L Catterton, e captura o zeitgeist de uma indústria à beira entre a tradição e a revolução.
No seu tempo, o “Fab 4" do Vale do Silício consolidou 70% do mercado digital através de aquisições predatórias: pense no Facebook a engolir o Instagram ou a Amazon a absorver a Whole Foods. Da mesma forma, o luxo híbrido, que incluiria todas as ramificações de IA e bem-estar da moda, exigiria que os gigantes investissem na inovação. A McKinsey estima que até 2030, 80% das vendas de luxo passarão pelos canais digitais, tendo a personalização da IA como chave competitiva. No entanto, a fragmentação persiste: mais de 100 marcas independentes lutam contra cadeias de abastecimento complexas e custos crescentes, enquanto realidades rápidas e ferozes como a Temu (que cresceu 200% ano a ano, com 300 milhões de utilizadores) e a Shein (que totalizaram 10 mil milhões em receitas em 2025 e está a infiltrar-se cada vez mais na Europa, erodindo as quotas de mercado da fast fashion) democratizam o estilo de vida a preços muito baixos.
4. A cada um o seu
@ornelgamag Did you know that LV and Dior are part of the same company? Let me explain you a bit about the leading Luxury Fashion conglomartes… #fashionnews #tiktokfashion #lvmh #kering original sound - ornelgamag
Neste cenário, a ideia de consolidação faz sentido porque, graças à “cola” das licenças, a concorrência transforma-se em sinergia. Ao vender o seu departamento de cosméticos à L'Oréal, que já controla 20% do mercado global de beleza, a Kering sai de um segmento em expansão, deixando o campo para um super-predador que poderia integrar estas licenças para lançar linhas exclusivas e escala na Ásia. Entretanto, a Kering alivia a sua carga operacional enquanto mantém os lucros através de licenças lucrativas.
Quando Tom Ford vendeu o seu império há alguns anos, o negócio estava mesmo dividido: a beleza e as fragrâncias foram para a L'Oréal enquanto o vestuário ficou com o Grupo Zegna, já licenciado da Ford. Em vez de um novo proprietário a gerir um novo negócio, cada parte da empresa acabou nas mãos de um especialista que a integrou no seu core business, minimizando margens de erro e maximizando as de lucro. A mão invisível do mercado redistribui ativos e recursos de acordo com um princípio de afinidade — portanto, é lógico pensar que uma megaempresa que lida apenas com vestuário e acessórios funciona melhor do que uma que tem de lidar com isso em conjunto com beleza, hospitalidade, óculos, etc., diluindo os seus recursos e expondo-se a riscos potenciais.
E face a vantagens como a integração de cadeias de abastecimento globais e a linearização de muitos processos que hoje acontecem em paralelo com um considerável desperdício de recursos, existem igualmente riscos. Uma moda dominada por oligopólios não só corre o risco de se tornar pura desleixo criativo (um dos princípios da De Meo, por exemplo, é confiar 80% na análise de mercado e não no talento falível de um diretor criativo) mas, em geral, a formação de monopólios nas cadeias de abastecimento pode levar a aumentos injustificados de preços para os consumidores e a uma compressão das oportunidades para as pequenas e médias empresas, que correm o risco de ser excluídas do circuito de distribuição dominante.
Sem falar da guerra aberta que metade das nações do mundo travaria contra o oligopólio. Por outro lado, as oportunidades poderão ser igualmente interessantes, como investimentos acelerados em sustentabilidade ambiental que adotam práticas circulares em larga escala, como a reciclagem de materiais e a rastreabilidade digital das cadeias de abastecimento através de blockchain. Nesse caso, a consolidação não só fortaleceria as cadeias de abastecimento contra potenciais crises globais (que estão sempre ao virar da esquina) como criaria as premissas para colaborações transnacionais para padrões éticos partilhados, há muito uma das utopias dos ativistas.
5. Quem Poderia Ser o “Fantástico 5"?
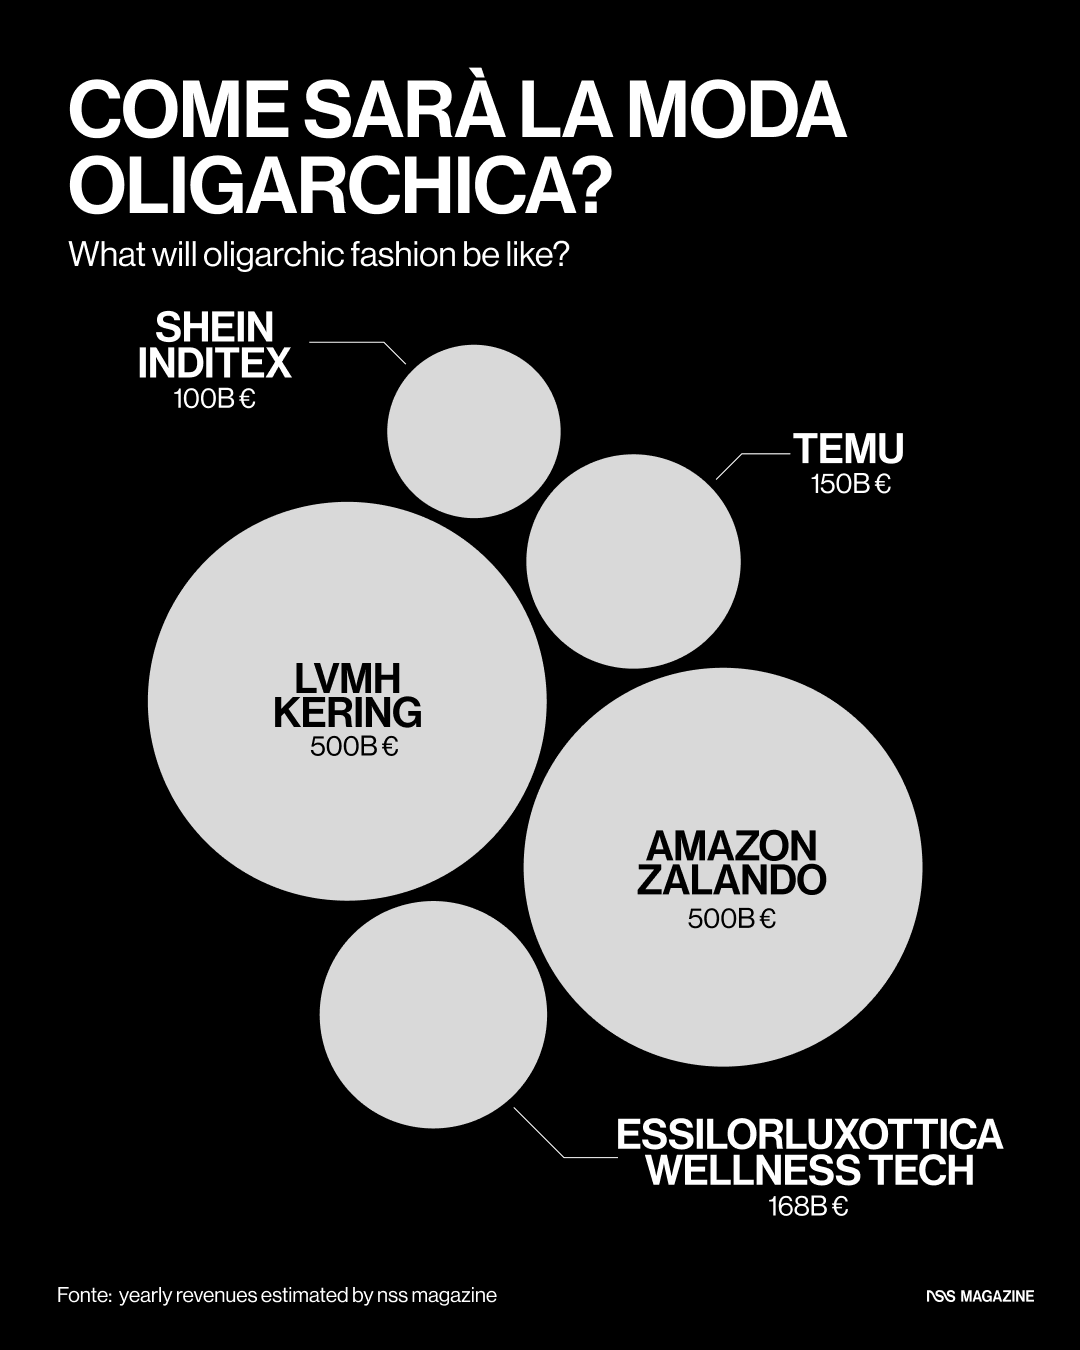
Num mundo hipotético onde a moda era dominada por oligopólios capazes de controlar 80% do mercado global avaliado em 450 mil milhões de euros em 2024 segundo a Bain & Company, tudo seria diferente, das cadeias de abastecimento à acessibilidade mas com o sério risco de nivelamento criativo total. Imaginem um bloco unificado de marcas, como uma hipotética fusão entre a LVMH e a Kering, que absorve 30% da oferta mundial num colosso no valor de mais de 500 mil milhões de euros, unificando cadeias de abastecimento para cortes de custos de 15-20% e empurrando a expansão para mercados emergentes como a Índia ou o Brasil.
Aqui, o potencial de sinergias na inovação e sustentabilidade colidiria com o perigo de um monopólio que estabilize os preços mas esmague os restantes 60% do mercado, nomeadamente qualquer média empresa independente e pequena, criando uma oferta padronizada e menos autêntica. Da mesma forma, um “bloco” que mescla Amazon e Zalando juntos poderia gerar um gigante do comércio eletrónico no valor de 500 mil milhões de euros anuais, integrando a logística no mesmo dia em 20 países com realidade aumentada para compras imersivas, capturando a Geração Z que representa 40% dos consumidores de luxo online; as oportunidades de personalização da IA para outfits híbridos seriam imensas, mas os riscos de investigações antitruste no âmbito da Lei dos Mercados Digitais da UE poderiam impor concessões, centralizando dados e homogeneizar a experiência ao ponto de diluir o património europeu contra rivais como Temu e Shein.
Precisamente para esse fim, se a Shein e a Inditex se tornassem uma entidade única, uniria o mercado de baixo custo com cadeias de abastecimento ágeis para um ecossistema que vale mais de 100 mil milhões de dólares por ano. Também aqui, as oportunidades relacionadas com a economia circular e a conquista de 20% do mercado do segmento médio empurrariam para uma fusão ou integração de diferentes modelos como a combinação de fast-fashion de baixo custo com elementos mais éticos e de média qualidade. Mas o oligopólio correria o risco de uniformizar a ética e a qualidade, bem como destruir a qualidade.
Neste cenário, a Temu e os seus 292 milhões de utilizadores ativos mensais globais continuariam a ser um bloco único, enquanto a EssilorLuxottica com wellness tech poderia formar um hub visual no valor de 168 mil milhões de dólares, controlando 20% do mercado de óculos e crescendo exponencialmente no mercado de tecnologia wearable, integrando IA como no Ray-Ban Meta (que já vendeu 1 milhão de unidades em 2024) para a união definitiva entre as indústrias da moda e da saúde. O potencial de monitorização personalizada da aptidão seria revolucionário, mas os riscos de oligopólio nos dados de saúde nas mãos das IAs seriam um pesadelo regulatório, burocrático e ético. Neste cenário, a ideia de oligopólio promete escala para a inovação, mas apresenta-nos a visão distópica de um luxo homogéneo que trairia as próprias premissas do conceito de luxo.
6. Mas queremos tal luxo?
A mentalidade ultra-utilitarista que começa a emergir com os primeiros “remédios” previstos no plano de De Meo para a Kering não é ilógica. O CEO elogiou amplamente a Inditex pela agilidade de um modelo de mercado de massa que depende apenas literalmente de 20% da autoria e visão criativa dos criativos que criaram a narrativa sobre a qual todo o negócio repousa em primeiro lugar.
Claro que na história da moda há uma tendência a esquecer que por detrás de cada marca de sucesso existe não só um designer visionário mas também um empresário que faz os números somarem: há décadas, a moda dividiu-se entre os Valentino e Saint Laurent e os Giammetti e Bergé. Claro que ao longo dos anos ambas as marcas, apesar da glória alcançada, acabaram endividadas e colocadas à venda para entrar nos conglomerados que hoje dominam o mercado que, por sua vez, já transformaram a identidade de fundadores e designers numa espécie de esmalte a aplicar a todas as categorias de produtos imagináveis independentemente da plausibilidade narrativa. Nesse sentido, a mudança pretendida pela De Meo (e a consolidação mais geral do luxo que implica) sanciona um empobrecimento que já se verificou amplamente.
A questão passa assim a ser: pode o luxo sobreviver sem a sua narrativa? Pode o luxo tornar-se totalmente industrial e prescindir dos seus autores, com os seus erros e golpes de génio? Se num futuro hipotético todas as marcas de luxo fossem apenas mais uma faceta de um único e colossal macroorganismo, quais seriam os critérios para preferir uma marca a outra? E sem competitividade no setor, com a mentalidade de corte de custos típica da gestão de hoje, quem nos garante que não veremos a moda transformar-se numa versão glorificada da Uniqlo? Os desafios de uma moda dominada pelos oligopólios estão todos aqui: quem quiser crescer terá de eficientizar até a morte, quem quiser manter a dimensão humana do luxo terá talvez de decrescer. Nós, como é habitual, vamos acabar por pagar.
Takeaways
Um Novo Paradigma para o Luxo: A crise de 2025 acelerou fusões e vendas em gigantes da moda. A LVMH está a vender Marc Jacobs por cerca de mil milhões de dólares, enquanto o negócio Prada-Versace recebeu a aprovação da UE e vai fechar no final do ano. Armani estipulou no seu vontade a venda de uma participação de 15% a investidores como a LVMH ou a L'Oréal. A Kering, no âmbito do novo CEO Luca de Meo, encarregou a Bain e o BCG de rever o modelo, com cortes na McQueen e a venda da Beauté à L'Oréal por 4,7 mil milhões de euros — um sinal de consolidação para reduzir dívidas e focar no essencial.
Como nos anos 90? : Hoje, tal como no final dos anos 90, o luxo é fragmentado por marcas esgotadas e licenças ineficientes. Naquela época, Arnault e Pinault criaram impérios unificando a produção e a distribuição, corporatizando famílias e cortando resíduos. Agora, com mercados sobrepovoados e diluição em setores como a beleza e a hospitalidade, é necessária uma renovação semelhante: estreitar recursos para a eficiência, transformar a moda num oligopólio mais magro e agnóstico.
Fashion Like Tech: O mercado da moda divide-se em cinco polos: luxo clássico, mid-tier digital, fast fashion mid-market, ultra-rápido como Temu e tecnologia vestível via Meta-Luxottica. Isto ecoa o Vale do Silício 2010, onde a Big Tech centralizou 80% do digital com aquisições predatórias. Até 2030, o lifestyle poderá ser dominado por cinco gigantes a 80% do mercado (1,48 biliões de euros em 2024, por Bain), com cenários como o LVMH-Kering ou o Amazon-Zalando — especulativos, mas enraizados em tendências reais.
Para cada um dos seus: Licenças transformam rivalidade em alianças, como a venda da Kering Beauty à L'Oréal (20% do mercado global), que se integra à escala na Ásia enquanto a Kering recolhe royalties. Semelhante à divisão de Tom Ford: beleza à L'Oréal, roupa à Zegna, para maximizar lucros com especialistas. As vantagens incluem cadeias de abastecimento unificadas e menos desperdício; os riscos são a criatividade diluída (A De Meo visa 80% nos dados, não no talento) e monopólios que aumentam os preços, excluem as PME e atraem o antitrust.
Quem Poderia Ser o “Fantástico 5"? : Num oligopólio a controlar 80% do mercado (450 mil milhões de euros estimados pela Bain para 2024), a LVMH-Kering iria unir 30% da oferta, cortando custos 15-20% e visando a Índia-Brasil, mas arriscando a padronização e esmagando os independentes. A Amazon-Zalando iria criar um e-commerce no valor de 500 mil milhões com IA para a Geração Z (40% de luxo online), exposta às regras da UE. A Shein-Inditex encontraria o baixo custo e a ética para 100 mil milhões, uniformização da qualidade. Temu ficaria sozinho com 417 milhões de utilizadores ativos (2º trimestre de 2025, 68% em relação ao ano anterior). A EssilorLuxottica lideraria a wellness-tech no valor de 168 mil milhões, com o Ray-Ban Meta (1M unidades 2024), mas com perigos de dados de privacidade.
Mas queremos tal luxo? : De Meo elogia a Inditex pela sua agilidade (apenas 20% na criatividade), priorizando os dados em detrimento dos visionários. A história mostra que atrás de designers como Valentino ou Saint Laurent estavam gestores como Giammetti ou Bergé; hoje, conglomerados diluem identidades em “esmaltes” para cada produto. Esta consolidação empobrece o luxo narrativo: pode sobreviver sem os autores e os seus erros-génios? Num macro-organismo, como distinguir marcas? O eficientismo corre o risco de transformá-lo em Uniqlo premium, colocando o crescimento (cortes ferozes) contra o decrescimento humano — e os consumidores vão pagar a conta.