Kering tem problemas de dívida agora O grupo Pinault está a travar com pressões crescentes relacionadas com a sua estratégia de expansão.
O segundo maior conglomerado de luxo do mundo, o Kering Group, liderado pelo bilionário François-Henri Pinault, enfrenta problemas para além dos seus resultados trimestrais. Conforme noticiado pela BoF, o grupo encontra-se no meio de uma crise financeira desencadeada por uma estratégia de aquisição agressiva que visa reduzir a sua dependência da sua marca emblemática, a Gucci. A questão é que, para além das vendas e dos lucros, é o crescente peso da dívida da Kering que está a tornar-se um obstáculo crítico à competitividade do grupo. Segundo a BoD, as ações da Kering caíram cerca de 60% ao longo dos últimos dois anos, num contexto de crescente preocupação dos investidores. Estas dificuldades foram agravadas pelas ameaças tarifárias dos EUA que criaram uma “tempestade perfeita”, colocando a Kering em desvantagem num mercado de luxo altamente competitivo dominado por gigantes financeiramente mais fortes como a LVMH, a Hermès e a Chanel — que, apesar da sua dimensão, também enfrentam os seus próprios desafios. A holding familiar de Pinault, a Artemis, que controla a Kering e também detém participações na Puma, também está fortemente endividada. A Artemis, de facto, terá de fazer um pagamento em dinheiro de cerca de 500 milhões de euros devido à maturidade de uma obrigação conversível, causada pelo fraco desempenho das ações da Puma.
Os elevados níveis de endividamento da Artemis estão também a colocar pressão financeira sobre a Kering, uma vez que as duas entidades têm obrigações financeiras interligadas. Entretanto, a dívida líquida da Kering subiu para 10,5 mil milhões de euros no final de 2024 — um aumento enorme em relação aos níveis próximos de zero em 2021 e equivalente a cerca de metade da atual capitalização de mercado da empresa. Esta dívida foi alimentada por uma série de aquisições e investimentos, incluindo a aquisição em dinheiro da Creed em 2023 por 3,5 mil milhões de euros e uma participação de 30% na Valentino por cerca de 1.8 mil milhões de euros. Todos estes investimentos foram feitos numa altura em que o mercado de luxo já dava sinais de abrandamento, particularmente para a Gucci, que já tinha perdido ímpeto após a pandemia. E como se isso não bastasse, além das aquisições, a Kering gastou quase 4 mil milhões de euros em imóveis de primeira linha nos últimos dois anos, incluindo lojas emblemáticas na Quinta Avenida em Nova Iorque, bem como em Milão e Paris. Fontes citadas pela BoF indicam que a Kering pagou prémios elevados para garantir esses locais para afirmar a sua presença física no mercado.
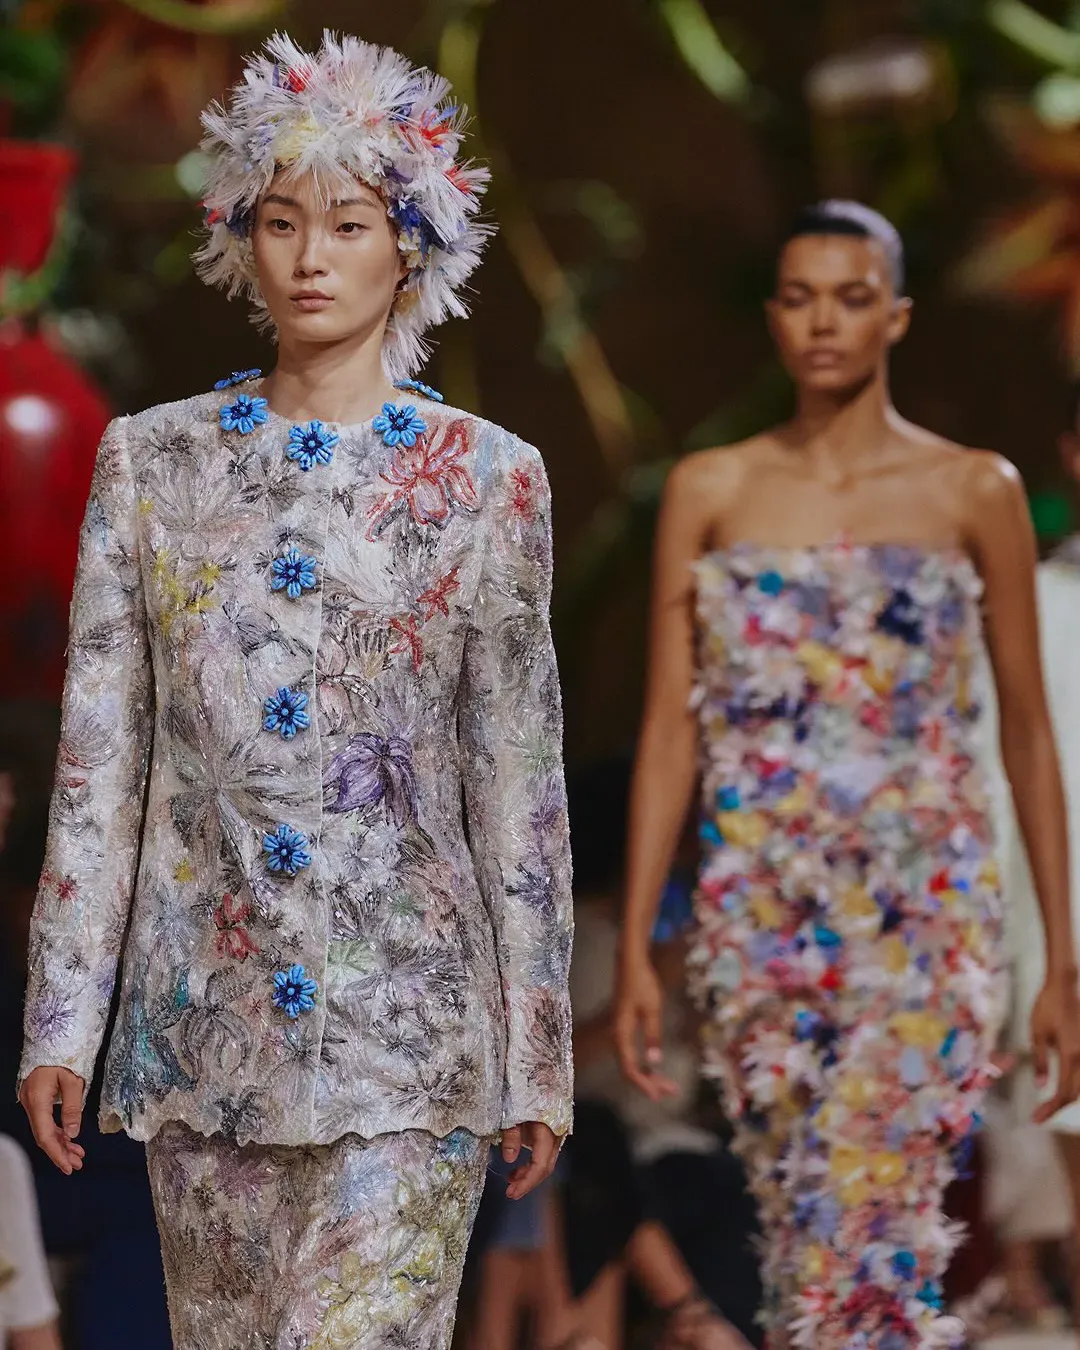
@keringgroup Kering unveils @balenciaga’s Winter 25 collection. This collection is based on a study of standard dress codes, and what it takes to twist standard fits and garments into a fashion context, featuring select pieces in faux fur. Focused on a sociological observation of the wardrobe underpinned by dressmaking principles and a pursuit of the golden ratio—an exercise in rigour, a challenge, a defining and a rethinking of standards. #Balenciaga son original - Kering
Agora uma fonte adicional de incerteza é a obrigação contratual da Kering de adquirir 100% da Valentino até 2028 da Mayhoola — um contrato ao abrigo do qual a Kering poderia ser obrigada a comprar os 70% restantes já em maio de 2026, gastando até 4 mil milhões de euros. A Kering afirmou estar confiante na sua capacidade de financiar qualquer aquisição antecipada através de reduções de custos, incluindo encerramento de lojas e cortes de pessoal, e pagando parte da soma com até três milhões de ações da Kering, o equivalente a cerca de 2,4% do seu capital. Mas a Mayhoola acolheria uma participação na Kering como parte da sua estratégia de expansão, mesmo que o atual valor de mercado das ações da Kering cobrisse apenas parte do preço total. O problema é que o fluxo de caixa livre da empresa não tem acompanhado o ritmo destes investimentos. Em 2024, o fluxo de caixa livre caiu quase 30%, fixando-se em 1,4 mil milhões de euros. Para aliviar a pressão sobre a liquidez, a Kering anunciou a intenção de vender participações em alguns destes imóveis, visando libertar cerca de 2 mil milhões de euros até 2026. No entanto, as primeiras vendas registaram prejuízos: por exemplo, a venda de uma participação de 60% em três imóveis parisienses resultou numa redução de 100 milhões de euros, indicando que tais ativos poderiam ser vendidos abaixo do valor contabilístico.
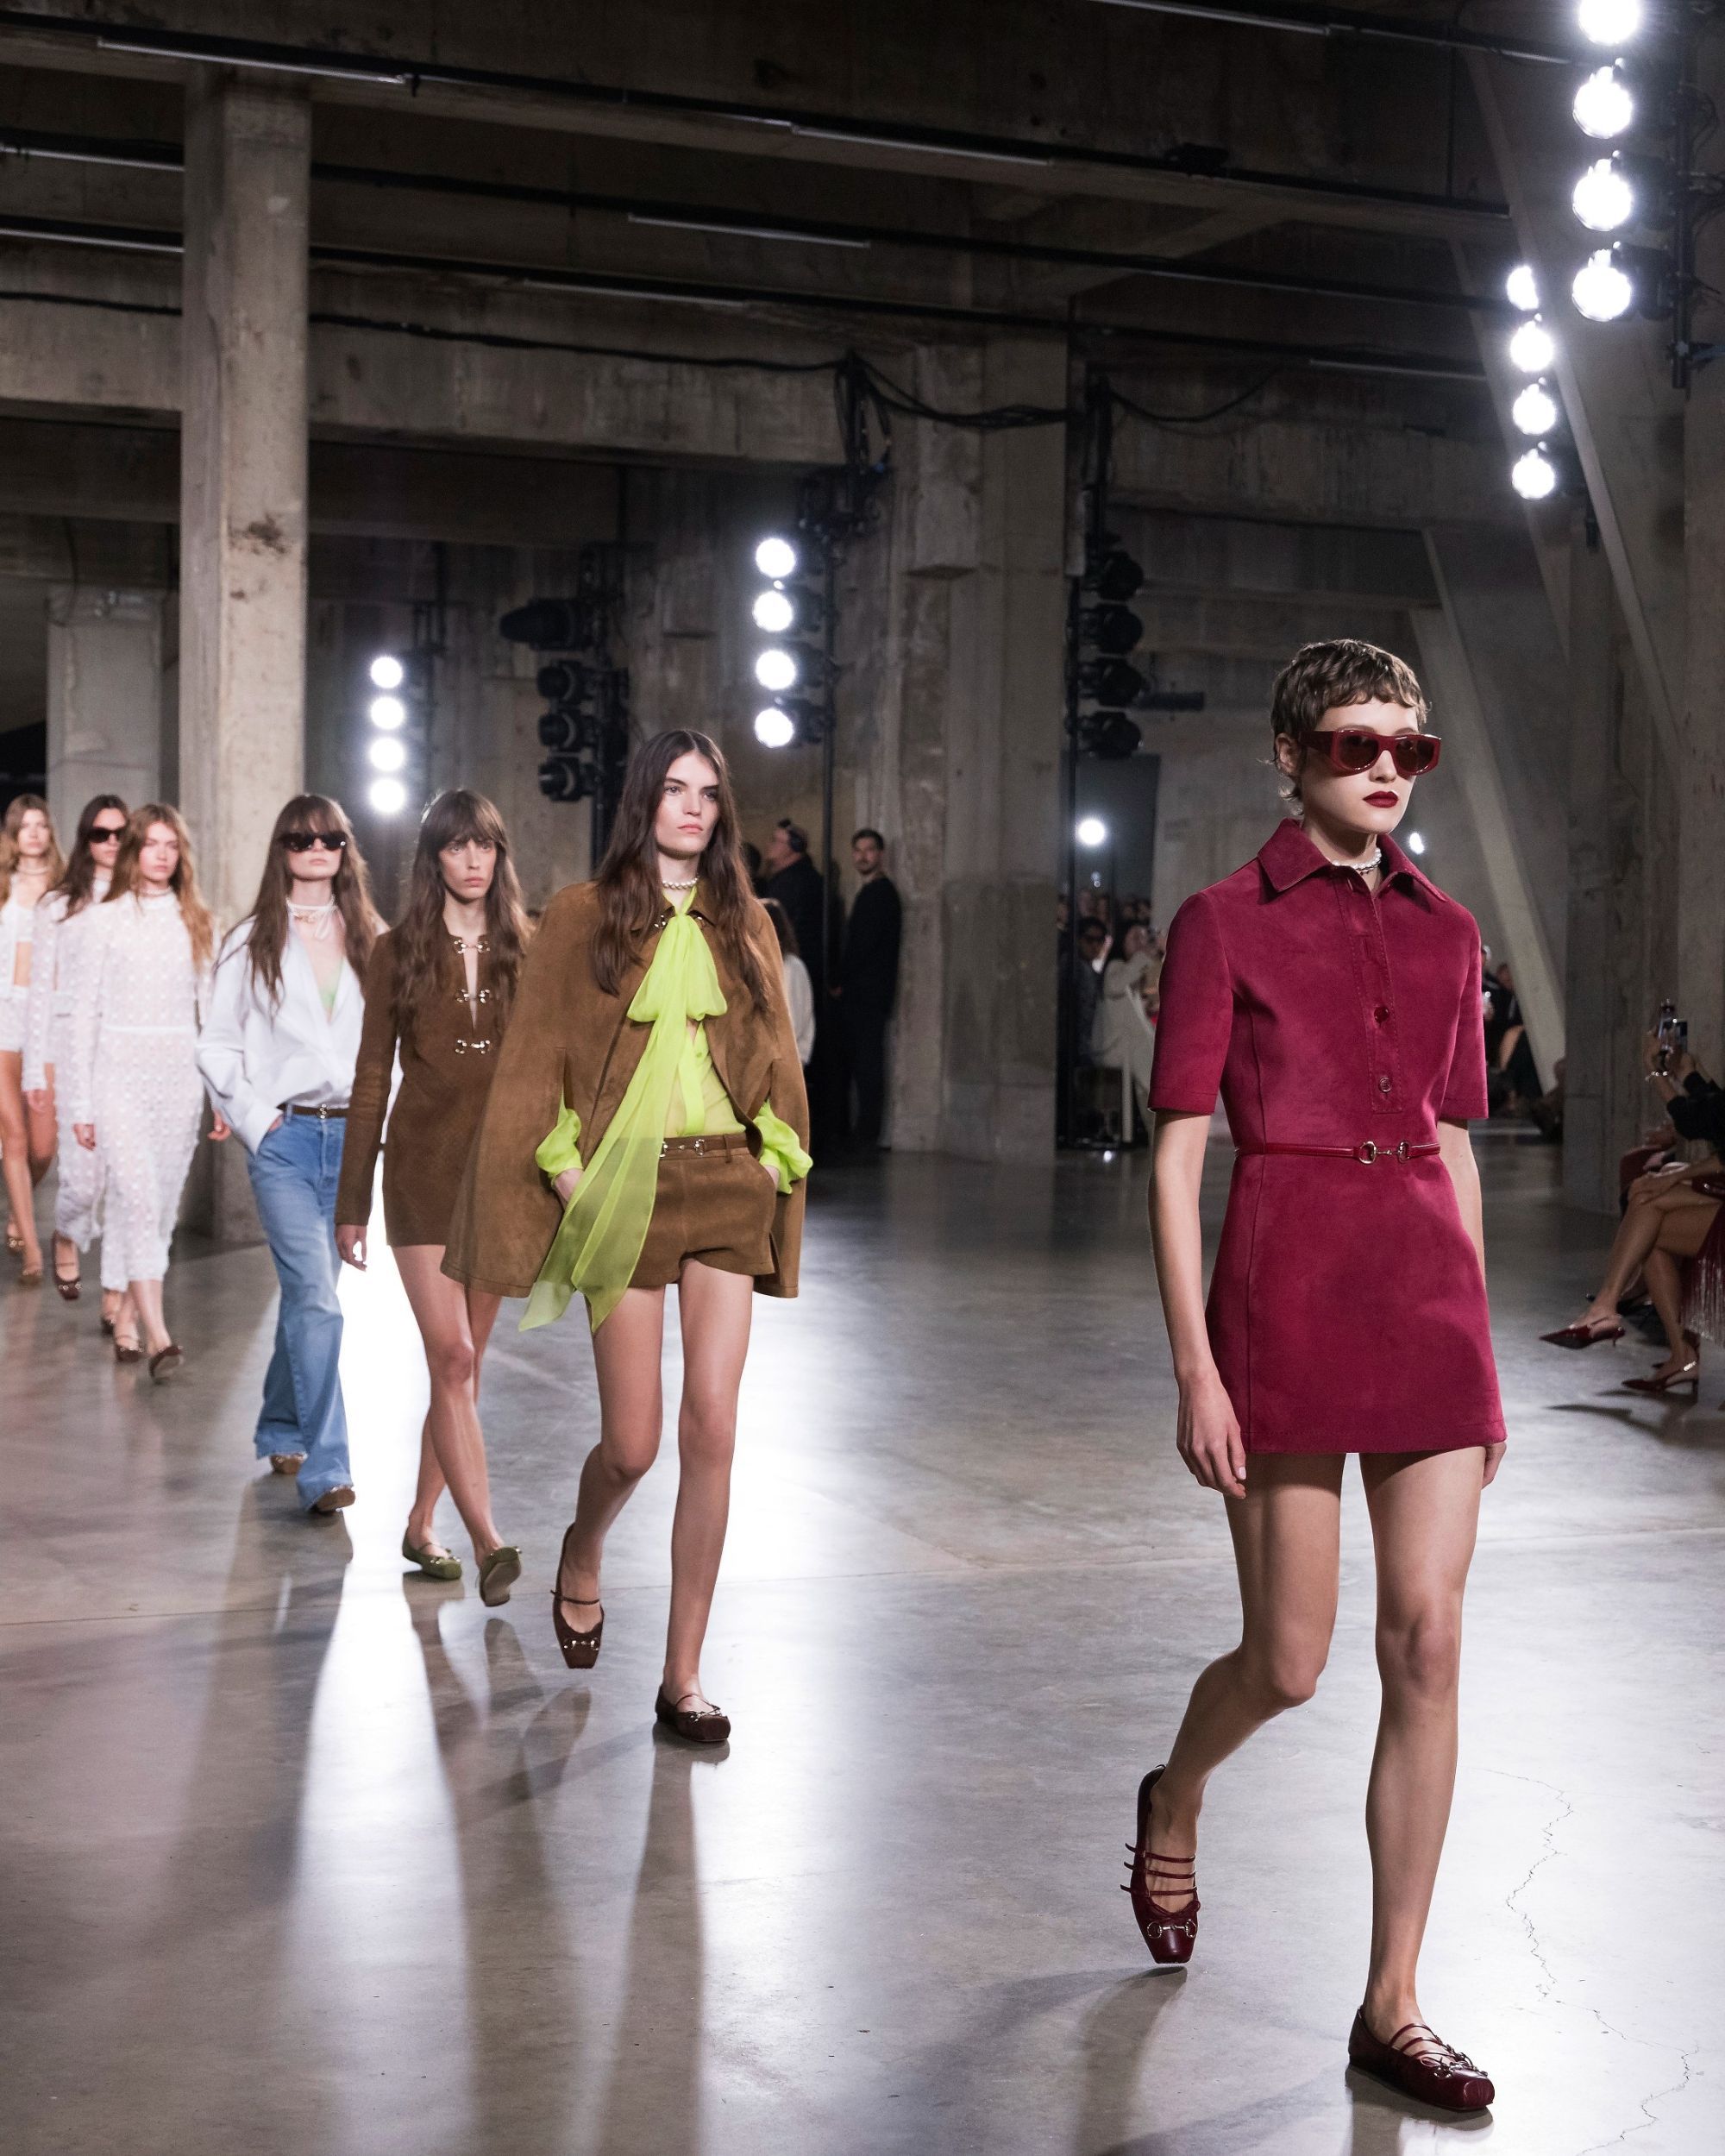
This show is a good sign for Gucci. I’m seeing an actual identity in the clothing which has been missing for a very long time. I like the way the Gucci team celebrated Florence. pic.twitter.com/XroLnSFd2d
— Ọdúnayọ̀ (Ayọ̀) Òjó (@fashionroadman) May 15, 2025
As métricas de alavancagem da Kering sublinham ainda mais a vulnerabilidade da empresa. A Standard & Poor's informou que o rácio ajustado da dívida líquida face ao EBITDA, que inclui também o passivo em arrendamento, situou-se em 3,8 vezes no final de 2024. Os analistas do UBS estimam que a alavancagem poderá atingir 4.1 vezes até ao final de 2025. Exceder um rácio de quatro vezes aumenta significativamente o risco de um downgrade do rating de crédito, um evento alertam os obrigacionistas que pode agravar os custos de financiamento e a flexibilidade operacional da Kering. Em paralelo com a Kering, a Artemis espelha a mesma estratégia de aquisição, comprando uma participação de 53% na agência de talentos de Hollywood Creative Artists Agency (CAA) por cerca de 3,5 mil milhões de euros. Este movimento, combinado com a dívida da Kering, empurrou a dívida líquida da Artemis para 20.2 mil milhões de euros até ao final de 2023, mais do dobro do ano anterior. Segundo Eric Pichet, professor de economia da Kedge Business School em França, entrevistado pela BoF, o grupo está verdadeiramente a enfrentar uma tempestade perfeita de problemas, com a queda das vendas e lucros e a subida das taxas de juro a limitar a possibilidade de refinanciar a dívida. A política de dividendos, que historicamente prevê distribuir pelo menos metade do lucro líquido aos acionistas, pode estar sob escrutínio para preservar a liquidez, mas um corte de dividendos agravaria a situação financeira da Artemis, aumentando o risco. Esperemos que a esperada recuperação das vendas no meio do ano possa aliviar os problemas do grupo.