




























Shein e Temu estão a elevar a nossa perceção do fast fashion “normal”? A disseminação de marcas chinesas ultra-baratas faz com que Zara, Uniqlo e H&M pareçam quase luxuosas
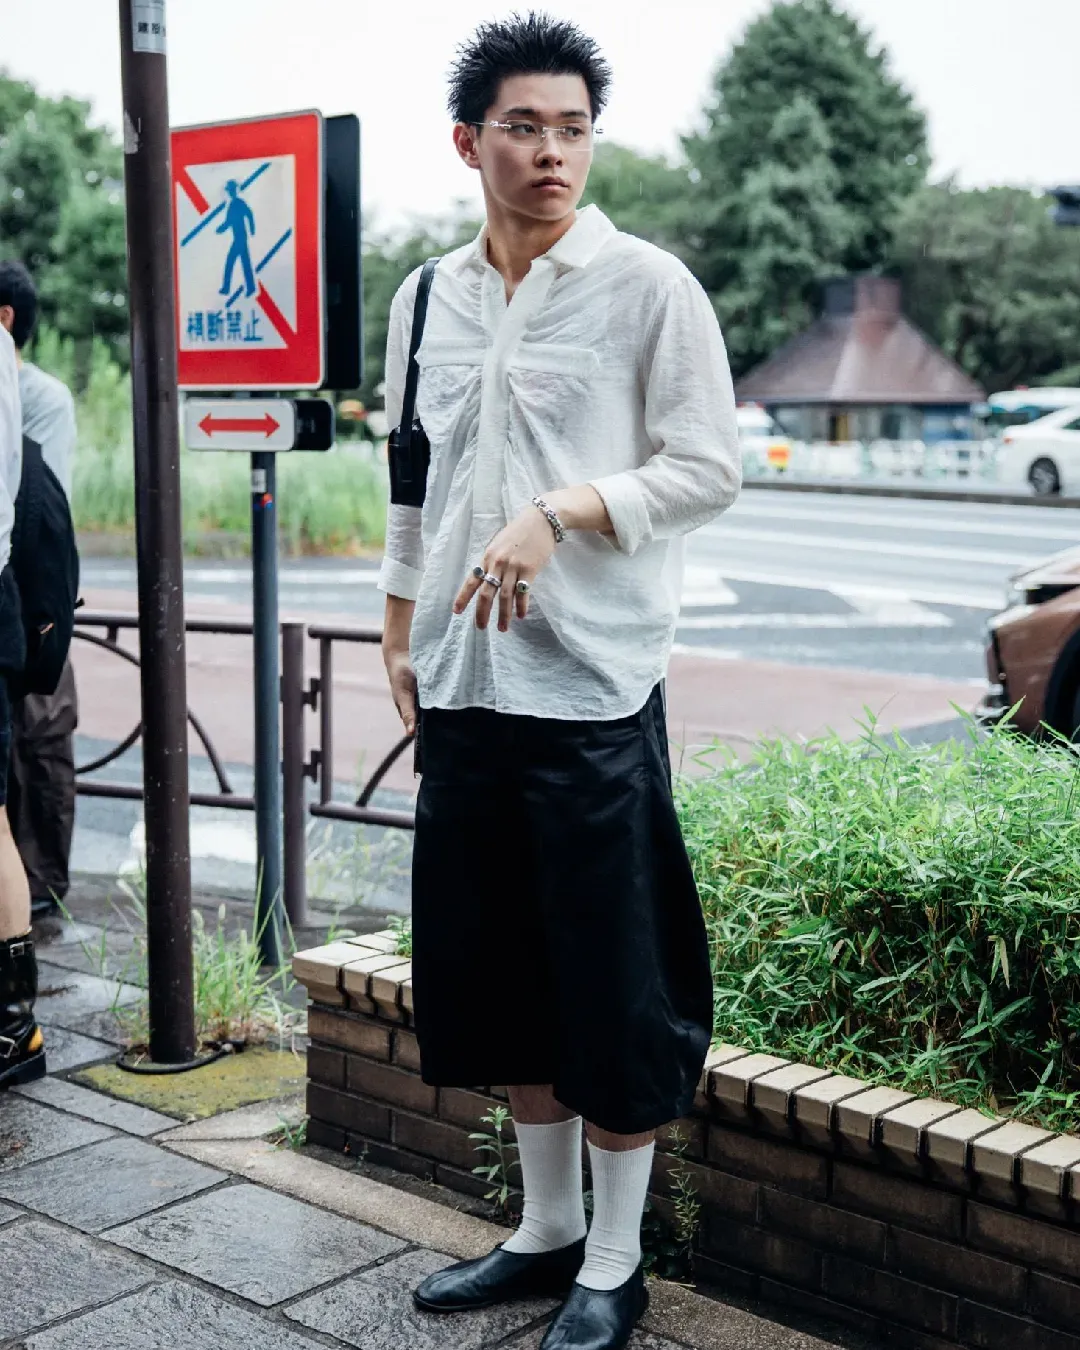
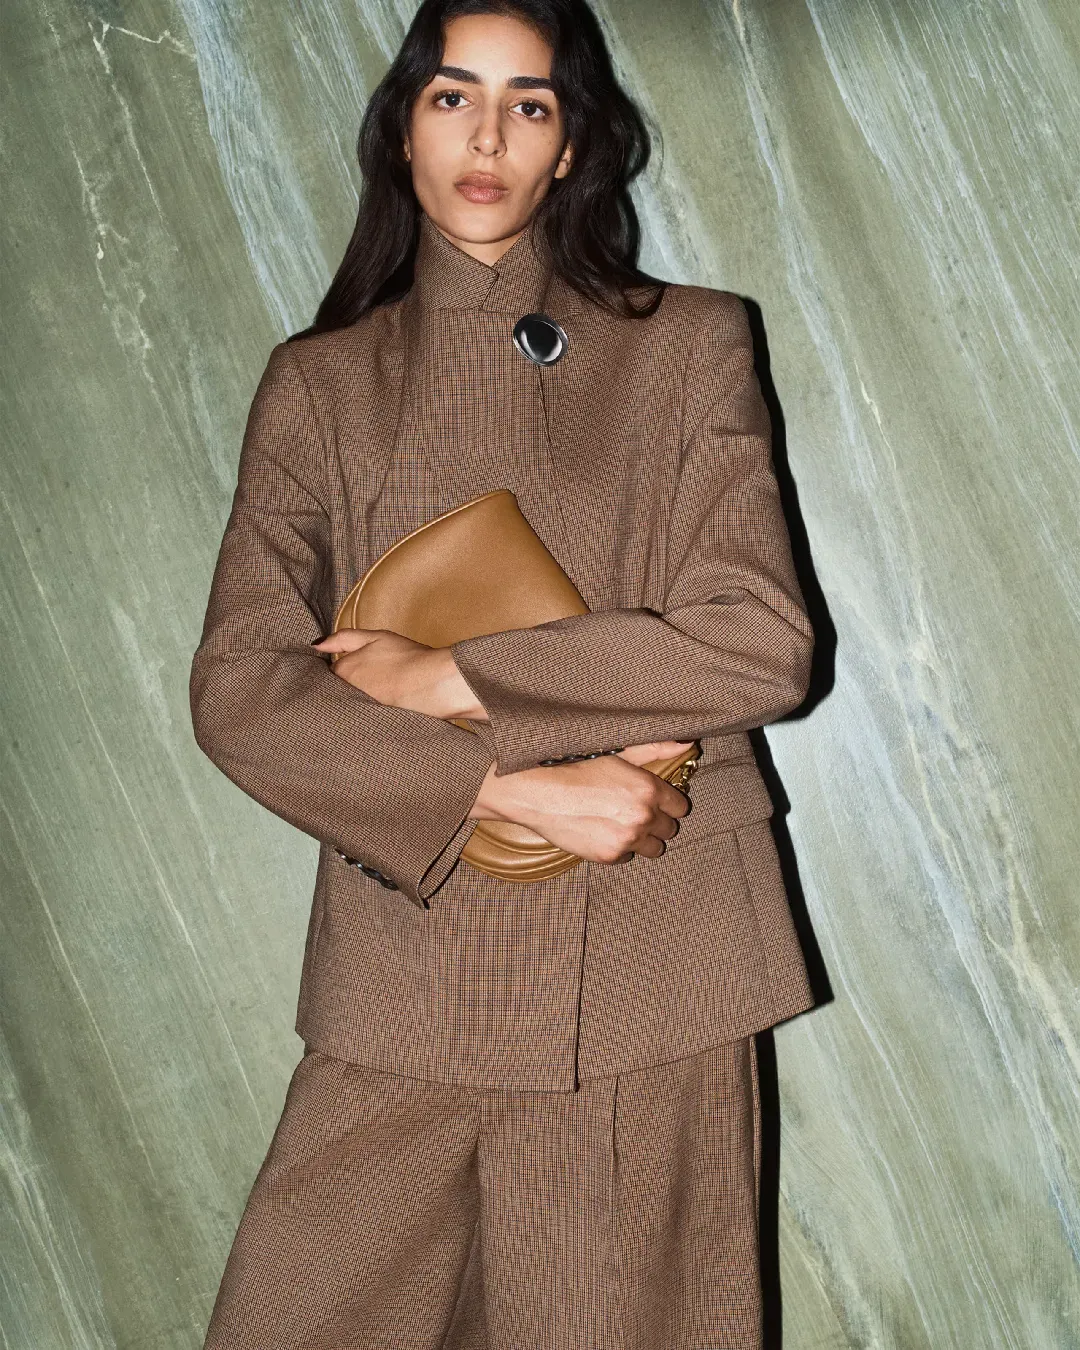
Nas últimas semanas, vários insiders de moda apreciaram (e em muitos casos realmente compraram) a nova colaboração da Zara com Aaron Levine. No papel, Levine é o designer por trás da reformulação da Abercrombie & Fitch, mas não oficialmente é uma figura cult, um verdadeiro maître à habiller, que também lançou recentemente a sua própria marca. A sua colaboração com a Zara, de enorme sucesso, tem sido a demonstração definitiva de como a perceção do que há poucos anos atrás chamávamos fast fashion mudou completamente. Só este ano, de facto, vimos estas colaborações tornarem-se a norma, com novas cápsulas assinadas quase todos os meses ou dois e uma já a chegar com Soshi Otsuki, o próximo designer convidado da Pitti Uomo. Mas porquê?
Uma das possíveis causas desta mudança de percepção, para além das estratégias de reposicionamento provenientes do próprio fast fashion, é a disseminação da moda ultrarrápida simbolizada pelo boom de Shein e Temu. Em comparação com aquelas péssimas peças de poliéster cheias de químicos estranhos e com preço de apenas alguns euros, até as roupas da Zara, H&M e similares parecem de alta qualidade, enquanto COS quase parece luxo. E olhando para o enorme crescimento reputacional e económico registado por gigantes como a Zara ou a Uniqlo, pergunta-se se a moda ultra-rápida não está realmente a fazer bem ao fast fashion clássico.
Uma maré que levanta todos os barcos
O enorme sucesso alcançado pelas marcas de moda ultrarrápida, que inundam o mercado com milhares de artigos por dia a preços muito baixos com ciclos de produção de apenas 7-10 dias, estranhamente trouxe muita prosperidade ao fast fashion tradicional da Zara, Uniqlo, COS e H&M, empurrando-as para uma maior inovação, trabalho em iniciativas de qualidade percebida e sustentabilidade. Ainda hoje, por exemplo, as ações da Inditex atingiram o seu máximo histórico com uma capitalização de mercado de 174 mil milhões de euros, a mais alta da moda espanhola.
A maré da moda acessível eleva realmente todos os barcos: de acordo com os seus próprios relatórios, a Inditex registou um crescimento de vendas de 6,2% em moeda constante para 28,2 mil milhões de euros nos primeiros 9 meses do ano fiscal, e apenas entre agosto e outubro os lucros foram de 1,83 mil milhões; enquanto a Fast Retailing (empresa-mãe da Uniqlo) fechou o ano fiscal com receitas de 9,6% para 3.4005 biliões de ienes. Já o Grupo H&M manteve-se estável depois de algumas oscilações e hoje não está essencialmente a crescer nem em crise, embora os relatórios falem de progressos positivos.
Por trás destes resultados há certamente o impulso para o reposicionamento do próprio fast fashion, mas o que tem desempenhado um papel verdadeiramente fundamental é o aumento dos custos do vestuário em geral, o que tornou marcas como a Zara e a Uniqlo opções extremamente apelativas para o segmento médio do mercado de massa que olha para o estilo e a qualidade para além da poupança a todo custo.
Do fast fashion ao fast premium?
Já em março, a Forbes disse que marcas como a Zara, COS ou Arket estavam a caminho de serem consideradas “luxo intermediário”. O termo transparece a ideia mas não é emocionante, dado que em muito poucos casos a qualidade destas marcas, embora superior à da Shein, poderia ser definida como excelente. Poderíamos, no entanto, definir a nova categoria como “fast premium” para refletir a mudança do fast fashion antigo para uma posição de mercado mais “respeitável” do que no passado: a Zara e a Uniqlo democratizaram a caxemira para as massas, a H&M conseguiu mesmo colaborar com a intransigente Stella McCartney enquanto os cobertores da Arket acabaram entre as opções de decoração casual mesmo para os amantes do design mais exigentes.
Para além de todos os esforços de marketing, cujos resultados são, por assim dizer, apenas narrativos e psicológicos e, portanto, intangíveis, esta pressão competitiva exercida sobre o velho fast fashion tem atuado como catalisador da inovação. A Zara, por exemplo, tem investido em logística automatizada e IA para reduzir os tempos de produção para 10-14 dias, levando as vendas do terceiro trimestre a subirem para 9.8 mil milhões de euros. A própria Inditex introduziu lojas experienciais e um e-commerce melhorado, enquanto a Uniqlo expandiu a personalização da IA, multiplicou colaborações e estabeleceu quase uma hegemonia no campo do básico.
Claro, de acordo com um estudo da Backlinko, Shein detém praticamente 18% do mercado de fast fashion enquanto a Bloomberg afirma que metade de toda a fast fashion nos Estados Unidos vem da gigante chinesa. Mas este volume de mercado representa mais quantidade do que qualidade, uma vez que as margens de lucro reais da Shein situam-se, em média, entre 3% e 5% em comparação com 15-16% para a Inditex e 12,7% para o Retalho Rápido, ou seja, a Uniqlo. Isso torna os dois últimos não só mais estáveis financeiramente, mas também capazes de implementar uma série de melhorias nos seus serviços (e aqui incluímos design de loja, upgrades de materiais e assim por diante) que transformaram todas essas marcas em “fast premium”.
Geração Z vai decidir quem ganha
"One of the contradictions we talk about often in Digital Native: Gen Z’s simultaneous love for the environment and penchant for fast fashion. People do like to buy sustainably—but not quite as much as they like a good deal.
— Gustavo da Cunha Pimenta (Gus) (@gustavocpimenta) April 3, 2024
(...)
SHEIN’s trajectory has been stunning: the… pic.twitter.com/Na1wdsN8yv
Uma série de artigos do Business Insider e do NY Times ao longo do ano descreveram um cansaço crescente entre a Geração Z em relação ao Shein, o fluxo incessante de novidades e a transformação da internet e das redes sociais de playground para shopping center. E isto sem sequer mencionar o movimento de desinfluência. Segundo um estudo promovido pela marca nova-iorquina Jovani em outubro passado, por exemplo, 65% da Geração Z gostaria de mais qualidade nas suas compras mesmo que o fast fashion continue a ser a única opção devido aos preços.
Um estudo mais aprofundado de Michael Brito mostra que 64% dos inquiridos da Geração Z estão dispostos a pagar um prémio de até 10% por produtos mais sustentáveis e de maior qualidade. Os esforços de rebranding e implementação de políticas sustentáveis promovidas pela Zara, Uniqlo e H&M — que lançaram programas de revenda de vestuário usado e o uso de materiais reciclados precisamente para se diferenciarem de Shein e Temu — poderiam de facto representar uma tentativa de captar aqueles 65% da Geração Z que querem maior qualidade mas também preços mais acessíveis.
A mudança de percepção, no entanto, está a acontecer. Marcas como COS, Massimo Dutti, Weekday ou Uniqlo já representam, mesmo para os consumidores mais informados, endereços onde se pode comprar sem culpa com uma perceção de maior qualidade. A Arket, Zara, & Other Stories e a H&M continuam a aproximar-se deste estatuto enquanto todas as marcas “menores” dos grandes grupos, como a Bershka ou a Pull&Bear, continuam a ser opções juvenis mas beneficiam tanto da presença física do retalho no território como das políticas sustentáveis implementadas pelas suas empresas-mãe (o segmento está praticamente dividido em duas entre a Inditex e a H&M).
E com o novo imposto sobre as encomendas extra-UE anunciado na semana passada, desenhado precisamente para contrariar os embarques de Temu e Shein, à semelhança do famoso cancelamento da isenção de minimis na América, o domínio competitivo da moda ultrarrápida e os seus custos mais baixos poderão falhar seriamente. Quem decidirá o que acontece, no entanto, será a nova geração de consumidores que, nos próximos anos, terá de escolher em que segmento de mercado entrar e qual modelo de consumo premiar.
Takeaways
— Este ano, a Zara lançou inúmeras colaborações de sucesso, incluindo a de Aaron Levine, que ajudaram a transformar a perceção do fast fashion. Estas parcerias têm mostrado como marcas como a Zara estão cada vez mais a avançar para um posicionamento “premium”, com novas coleções de cápsulas quase todos os meses que combinam alta qualidade e design sofisticado, mudando a cara da moda acessível.
- A moda ultrarrápida, representada por marcas como a Shein, ajudou a impulsionar o fast fashion tradicional para a inovação, melhorando a qualidade e a sustentabilidade e impulsionando o crescimento económico de marcas como a Zara e a Uniqlo.
- A expansão do fast fashion “premium” (como a Zara e a Uniqlo) reflete-se em melhorias como a utilização de materiais de maior qualidade, a personalização da IA, e a adoção de tecnologias como a logística automatizada.
— Apesar do domínio da Shein no mercado, marcas tradicionais como a Zara e a H&M estão a tentar atrair a Geração Z, que prefere maior qualidade e sustentabilidade mas ainda procura preços acessíveis.
- O futuro do fast fashion dependerá das escolhas da Geração Z, que, com o seu crescente foco na qualidade e sustentabilidade, poderá orientar o mercado para modelos de negócio mais responsáveis e conscientes.