



































Agora mesmo as marcas acessíveis querem aumentar os preços Mas quanto custa a elevação?
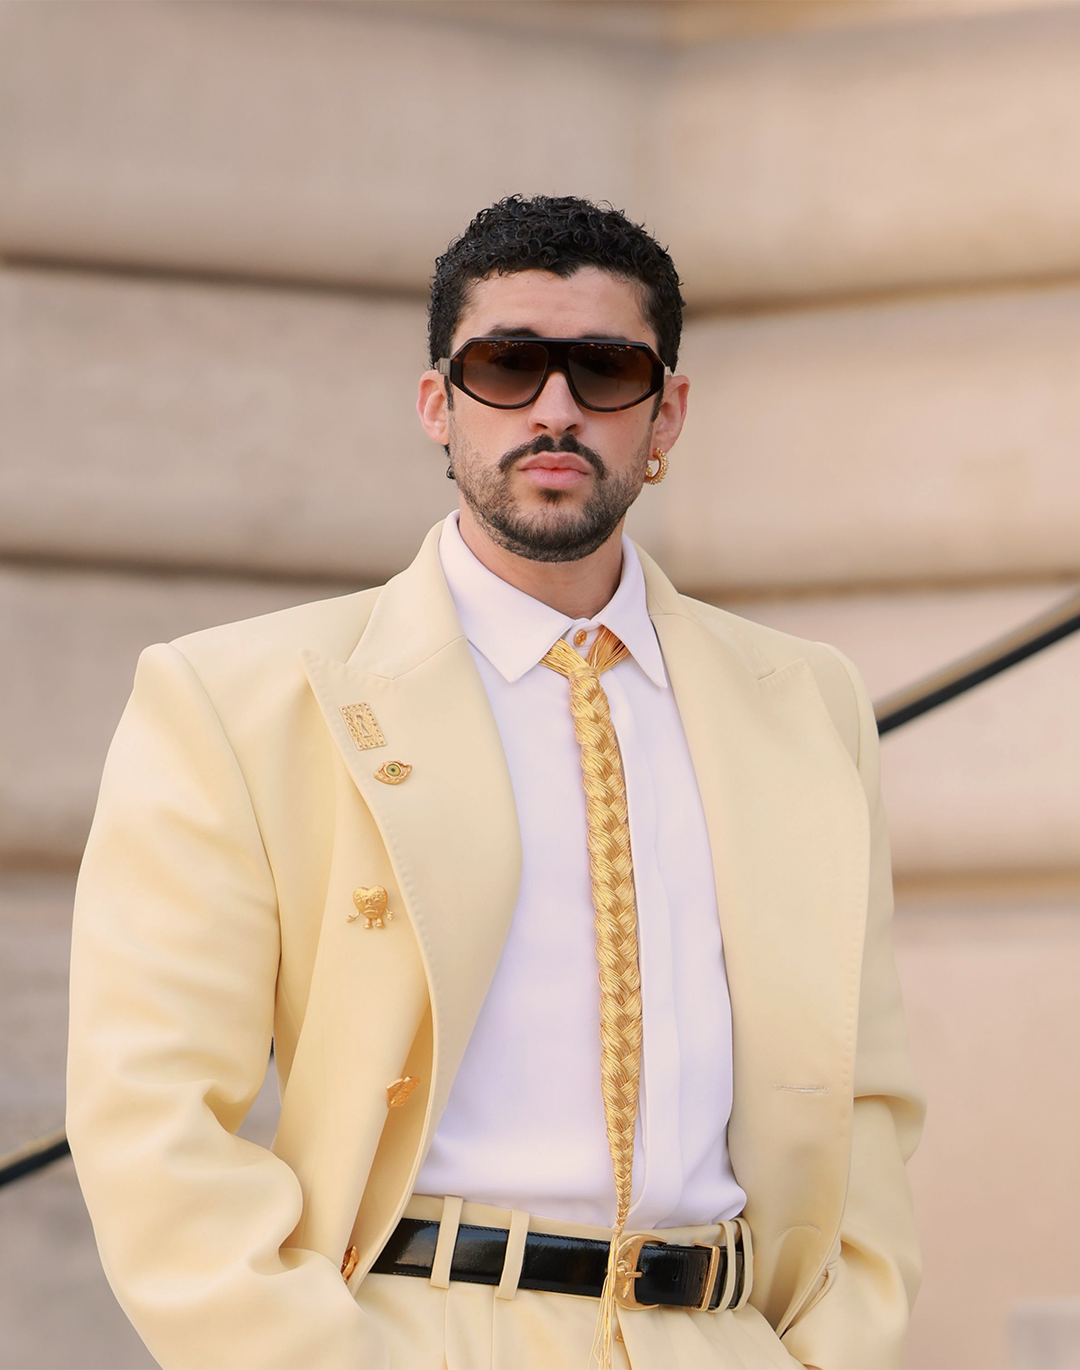
Até ao ano passado, o conceito de diretor criativo era um dos principais pilares do mito da moda moderna. Um título que ao longo da última década substituiu completamente o antigo “designer” para indicar especificamente uma figura que gere a criatividade de uma marca sem desenhar pessoalmente as peças individuais ou acessórios. Uma definição precisa mas cujos contornos são bastante vagos e borrados, transformando-a numa ferramenta brilhante para o branding e a elevação do mercado. Porque, sendo um papel que opera no nível relativamente mais abstrato da imagem da marca, o diretor criativo deixou de ser o domínio exclusivo da moda de luxo. O primeiro exemplo que me vem à mente: A$AP Rocky tornando-se o diretor criativo da Ray-Ban. Mas nos últimos tempos vimos muitos: a nomeação mais recente é a de Adam Selman, ex-designer do Savage X Fenty contratado pela Victoria's Secret como novo diretor criativo; depois houve Jonathan Saunders a juntar-se ao & Other Stories como diretor criativo (o título exato é “chief creative officer” mas essa é a essência) depois de ter desempenhado um papel idêntico na Diane Von Furstenberg e na sua própria marca. As nomeações mais datadas mas ainda recentes incluem a da veterana Clare Waight Keller para a Uniqlo C e Zac Posen do The Gap. Todas estas são expressões de um impulso que as marcas de distribuição em massa, seja no segmento de rua ou no fast fashion—o que geralmente definimos como “mercado médio” — vêm empreendendo há alguns meses e que, num artigo recente, a Vogue definiu como “premiumização”. Mas em que consiste exatamente esta elevação?
O artigo da Vogue que acabamos de citar parte de uma ideia sonora e provocativa: nos sites de marcas como COS, Mango ou Massimo Dutti, começaram a aparecer jaquetas de couro ao preço de 500 euros e casacos que atingem preços de quatro dígitos. Um fenómeno semelhante verifica-se também com a Stussy ou Supreme onde os produtos top de linha ultrapassam os 400 ou 700 euros consoante o caso. Em geral, para além dos preços em si, todas estas marcas mais mainstream têm feito grandes esforços no sentido de elevar a sua imagem e credibilidade, seja através da Zara com as suas colaborações com designers e a etiqueta SRPLS ou da H&M com linhas como “The Studio” ou a sua Premium Selection. A Gap Studio, outra linha premium, até vestiu o Thimothée Chalamet para o jantar dos Óscares. E vivendo no mundo tardo-capitalista em que nos encontramos, não é difícil perceber porque é que esta elevação está a ser procurada: aumentar os preços. Em declarações novamente à Vogue, Krista Corrigan, analista da empresa de inteligência de retalho EDITED, justifica essencialmente aumentos de preços com a linha “The Studio” da H&M, por exemplo, que entre o SS24 e o FW24 aumentou a sua oferta em 98%, com um aumento médio de preço de 66% face ao ano anterior. Na Zara, os artigos das chamadas “cápsulas de designer” têm um custo em média 59% superior aos artigos standard.
@annaaronova I've got to mention that H&M Premium is quite decent, you know? Their premium clothes, which are reasonably priced, have a mix of materials. It's like they're trying to copy the pricier stuff but doing a good job at it. The designs are classic and timeless, so basically it's for everyone. The only thing that bugs me a bit is that some of these clothes can be a bit itchy. In general a blend of synthetic fabrics and wool can make your skin feel irritated. You might need to wear something underneath to avoid it. Also, in this video, I'm talking about Polyamide being a great fabric. But here's the deal – I think it's because H&M doesn't use the absolute top-notch wool or mohair. So Polyamide steps in and makes the clothes durable. It also helps the jumper maintain its shape and structure. Have you ever shopped anything from H&M Premium? How long does it last for you? What's your experience like? Let’s discuss it :) #h&m #QualityCraftsmanship #FashionTransparency #shoppingreview #QualityCheck Bossa Nova Easy Listening(1302379) - yousuke
A aposta, no entanto, funciona: apesar da lentidão dos primeiros meses do ano, a Inditex tem reportado um crescimento positivo; há dez dias, um comunicado da Mango afirmava que a empresa “h consolidou uma trajetória de crescimento exponencial ao longo dos últimos cinco anos. Desde 2019, a empresa aumentou as suas receitas em 40%, acima da média do setor”, com um volume de negócios superior a 3 mil milhões de euros em 2024 enquanto a Gap, apesar de uma ligeira queda nas vendas, prevê um crescimento modesto para a sua receita já bilionária. E mesmo o grupo H&M tem reportado um crescimento nas vendas, ainda que muito modesto, para o primeiro trimestre do ano apesar de uma queda de 53% nos lucros. No entanto, através de várias marcas do grupo H&M, as possibilidades desta elevação podem ser discernidas: COS é o exemplo mais óbvio, com alguns dos seus dupes de The Row ou Dies Van Noten a tornarem-se produtos virais e mesmo a entrar no ranking Lyst ao lado de Skims, UGG e &aughters; mas também Arket, que, desde a sua chegada a Milão, por exemplo, abriu o seu próprio café dentro da sua loja — uma formato inédito até agora para uma marca de “loja de departamentos”. O problema, no entanto, continua a ser o da identidade uma vez que estas marcas não são suficientemente acessíveis para o consumidor sensível ao preço, nem suficientemente exclusivas para o consumidor de luxo.
Zacaffé la primera cafetería de ZARA en España, dentro de una tienda de ropa de hombre en Madrid que tiene un café de especialidad delicioso y una bollería de uno de los mejores obradores de la capital #zacaffé #zara #cafedeespecialidad #madridhttps://t.co/Pjs4liEfcv pic.twitter.com/ln2reVQRQc
— Gastroactivity (@Gastroactivity) April 1, 2025
Para resolver esta crise de identidade, dado que o produto pode ser mais premium mas nunca será autenticamente luxuoso, vários especialistas citados pela Vogue indicam um possível caminho para melhorar a experiência na loja — desde o serviço de alfaiataria oferecido pelas lojas Uniqlo ao mencionado café Arket e o “Zacaffè” experimentado pela Inditex em Madrid em dezembro passado, que mais tarde desembarcou no Japão e na Coreia. Em geral, melhorar a experiência nas lojas é considerado um princípio fundamental sobre o qual todas as marcas mencionadas estão a trabalhar. Claramente, este tipo de lojas são diferentes da típica boutique: muitos pisos, muitas vezes lotados, cheios de produtos ao ponto de confusão. O seu próprio tamanho impede que cada um fique ligado à estética de um lugar específico ou se conecte a uma comunidade local. Talvez seja por isso que os serviços mais populares são os serviços de café e reparação.
Mas segundo Tamara Cincik, fundadora e CEO da Fashion Roundtable, também entrevistada no mesmo artigo, o repensar dos espaços deve responder às necessidades da comunidade mas acima de tudo deve ter como objetivo (um pouco como o que está a acontecer em certas livrarias) transformar a mega-loja mainstream anónima e replicável num lugar único, com uma identidade clara, uma oferta diferenciada, e uma alma profundamente local. Em suma, segundo o especialista, estes nomes de fast fashion ou adjacentes devem imitar o manual que, nos últimos meses, definiu as operações do que há alguns meses definimos como “marcas amigáveis de bairro”, ou seja, aquelas marcas orientadas para os jovens e streetwear moderno acessível que transformaram as suas lojas em recintos para experiências “analógicas”. O desafio será, portanto, continuar a ser “mercado de massa” sem parecer assim. O risco de não tentar, no entanto, é elevado: pode-se realmente gravitar para os escalões superiores do mercado ou acabar por se fundir com marcas de fast fashion como a Temu e a Shein — e mesmo estas não estão a sair tão bem nos dias de hoje.