Consumidores estão fartos do luxo segundo novo ranking da Lyst No novo ranking trimestral, existem várias novidades
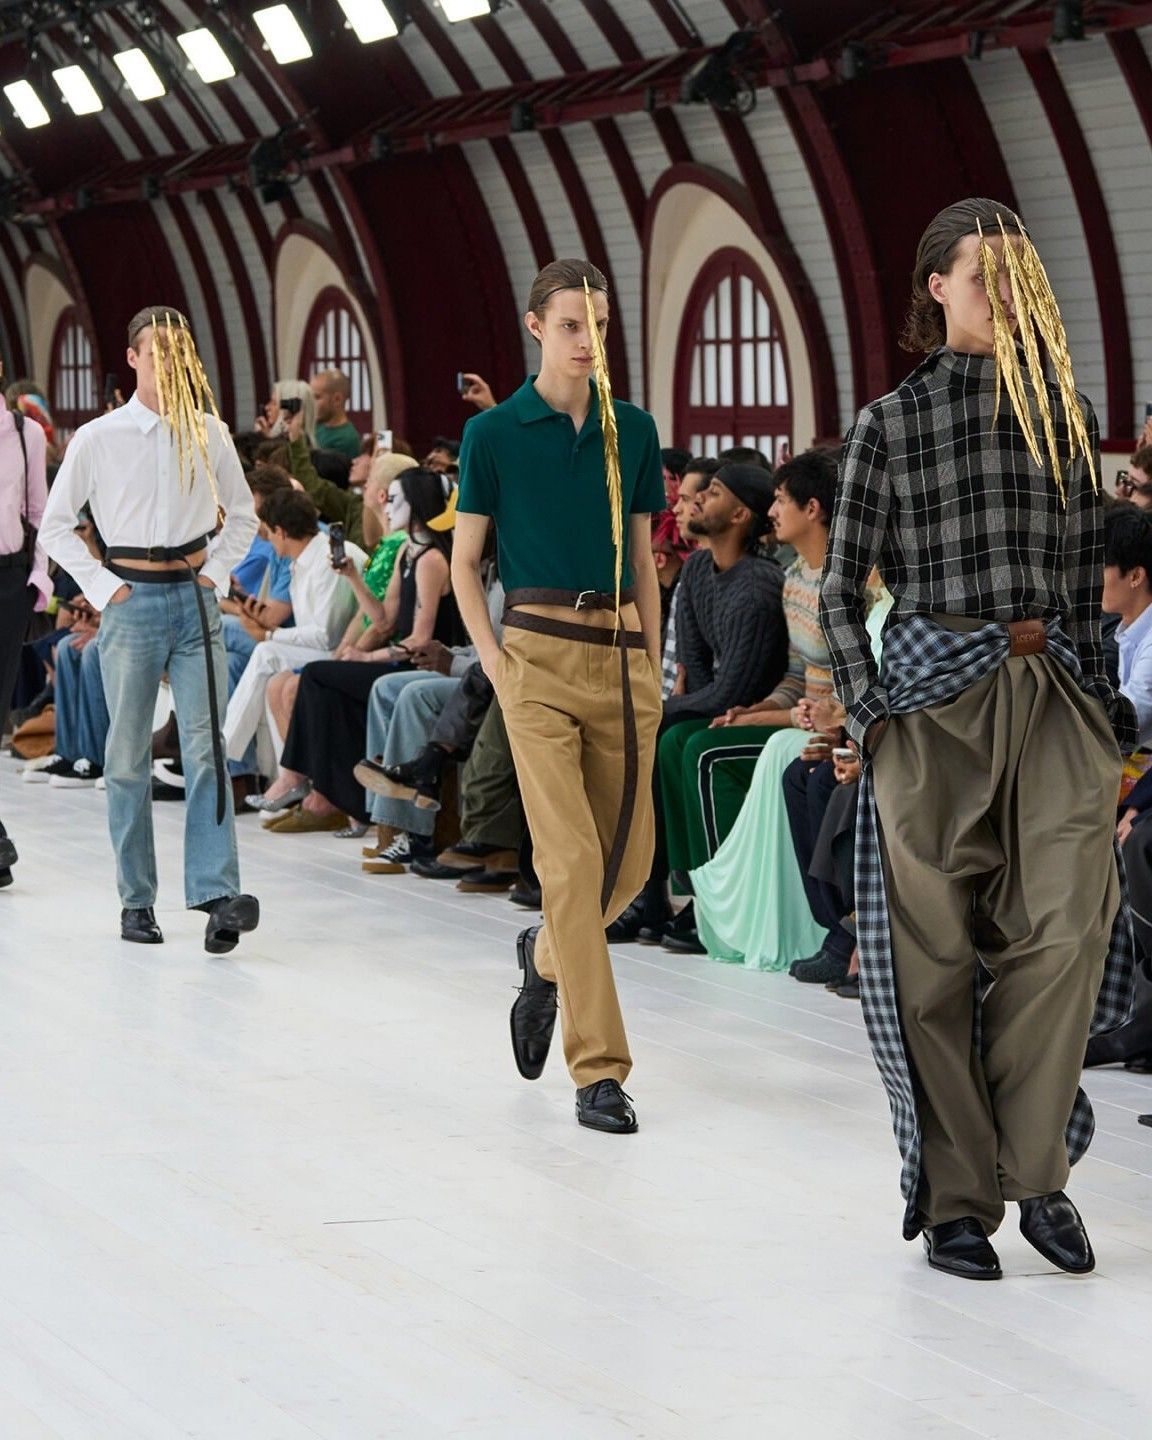
As alterações sísmicas raramente aparecem nos rankings trimestrais da Lyst: mais frequentemente, a geografia da moda descrita pelo relatório muda gradualmente, tal como acontece na natureza. Não foi esse o caso no último trimestre. Primeiro, porque mesmo com um Top 3 estável, onde Miu Miu voltou ao topo trocando de lugar com a Loewe, o setor do luxo e as marcas do bloco LVMH e Kering perderam terreno visivelmente; segundo, porque uma onda de novos players entrou com força no ranking. A entrada mais surpreendente é definitivamente Alaïa, que deu um enorme salto de 12 lugares para o quinto lugar e um aumento de 51% nas pesquisas. Os recém-chegados incluem Toteme, Victoria Beckham, Ralph Lauren e Chloé. Outra marca já presente mas a dar um grande salto é a Coach, que está a acelerar o crescimento da sua reputação (e presumivelmente de vendas) graças às suas ofertas de luxo acessíveis. Segundo a Lyst, verificou-se também um aumento de 109% nas vendas de marcas “premium contemporâneas”, referentes a marcas jovens e alternativas ao luxo tradicional, como a NN.07, Stone Island, e Entire Studios, apesar de não aparecerem no ranking. Também foram registados resultados positivos para a Gucci e Valentino, as únicas marcas dos grandes grupos em alta, enquanto Balenciaga, Versace, Moncler, e Louis Vuitton perderam todas o posicionamento, descendo o ranking. Por outro lado, a The Row teve um desempenho excelente, subindo sete posições, reforçada por uma nova loja em Paris e novos e significativos investidores.
Interessante para um diagnóstico rápido do consumo é o ranking dos produtos mais procurados: além de artigos de luxo como as sapatilhas de Alaïa e a bolsa Arcadie da Miu Miu, o resto do ranking é dominado pela categoria de luxo acessível. Sapatos Puma Speedcat e Clarks Original Wallabee, bolsas Coach e Longchamp, todos com preços inferiores a 600€; botas de motoqueiro Ganni, óculos de sol Tom Ford e calças da The Frankie Shop. O item mais caro é um casaco Toteme a 730€, um preço que só lhe daria um par de jeans de uma marca de luxo — se tiver sorte. Para além de algumas peças de destaque, parece que os artigos que o público global de moda procura já não são produtos de luxo mas vêm de marcas relativamente novas ou recentemente revitalizadas, oferecendo produtos de qualidade a preços relativamente acessíveis. Isto é bastante surpreendente na categoria de malas de mão: enquanto a bolsa de Miu Miu continua a ser o único verdadeiro exemplo de luxo da lista, a presença da bolsa Brooklyn da Coach e da Pliage da Longchamp mostra que os clientes estão a começar a encontrar alternativas válidas ao que poderiam ter guardado há 10 ou 20 anos, talvez para uma ocasião especial. Segundo Lyst, a Geração Z tem desempenhado um papel nesta mudança, impulsionada, enfim, pela sua “mão invisível” que, através de um processo lento e coletivo, está a mudar as prioridades da procura dos consumidores.
@bellagerard Trying on the new #coachbag I saw Bella Hadid loving: the Brooklyn 39! Thoughts?? #coach #coachleather #brooklyn39 #brooklynbag #shopping Originalton - SpotTV
Que conclusões podem ser retiradas do ranking do terceiro trimestre? O quadro pintado é de uma indústria de luxo num estado profundo de transição, onde as correntes estão a levantar marcas capazes de quebrar a barreira entre o mundo aspiracional das redes sociais e a realidade das compras — uma barreira que, para muitas marcas tradicionais, parece cada vez mais difícil de ultrapassar. O luxo tradicional, sobrecarregado pelos seus preços, está a perder o domínio do público. Não ajuda que as casas de luxo não tenham parecido capazes de demonstrar, não tanto a sua excelência, mas a sua superioridade sobre marcas como Coach, Ganni ou Toteme, bem como a The Frankie Shop: é tudo o mesmo algodão, o mesmo couro, a mesma camurça — nada além do branding justifica uma despesa tão proibitiva como a exigida pelo luxo. Em resposta, as preferências e os interesses dos consumidores estão a mudar e a recompensar outros produtores e, acima de tudo, outros produtos. Esta é, no entanto, apenas a primeira metade do jogo: o papel mais duro será desempenhado nos últimos três meses do ano, durante a época natalícia, quando todas as marcas, grandes e pequenas, vão concorrer pela maior fatia de consumidores.