





























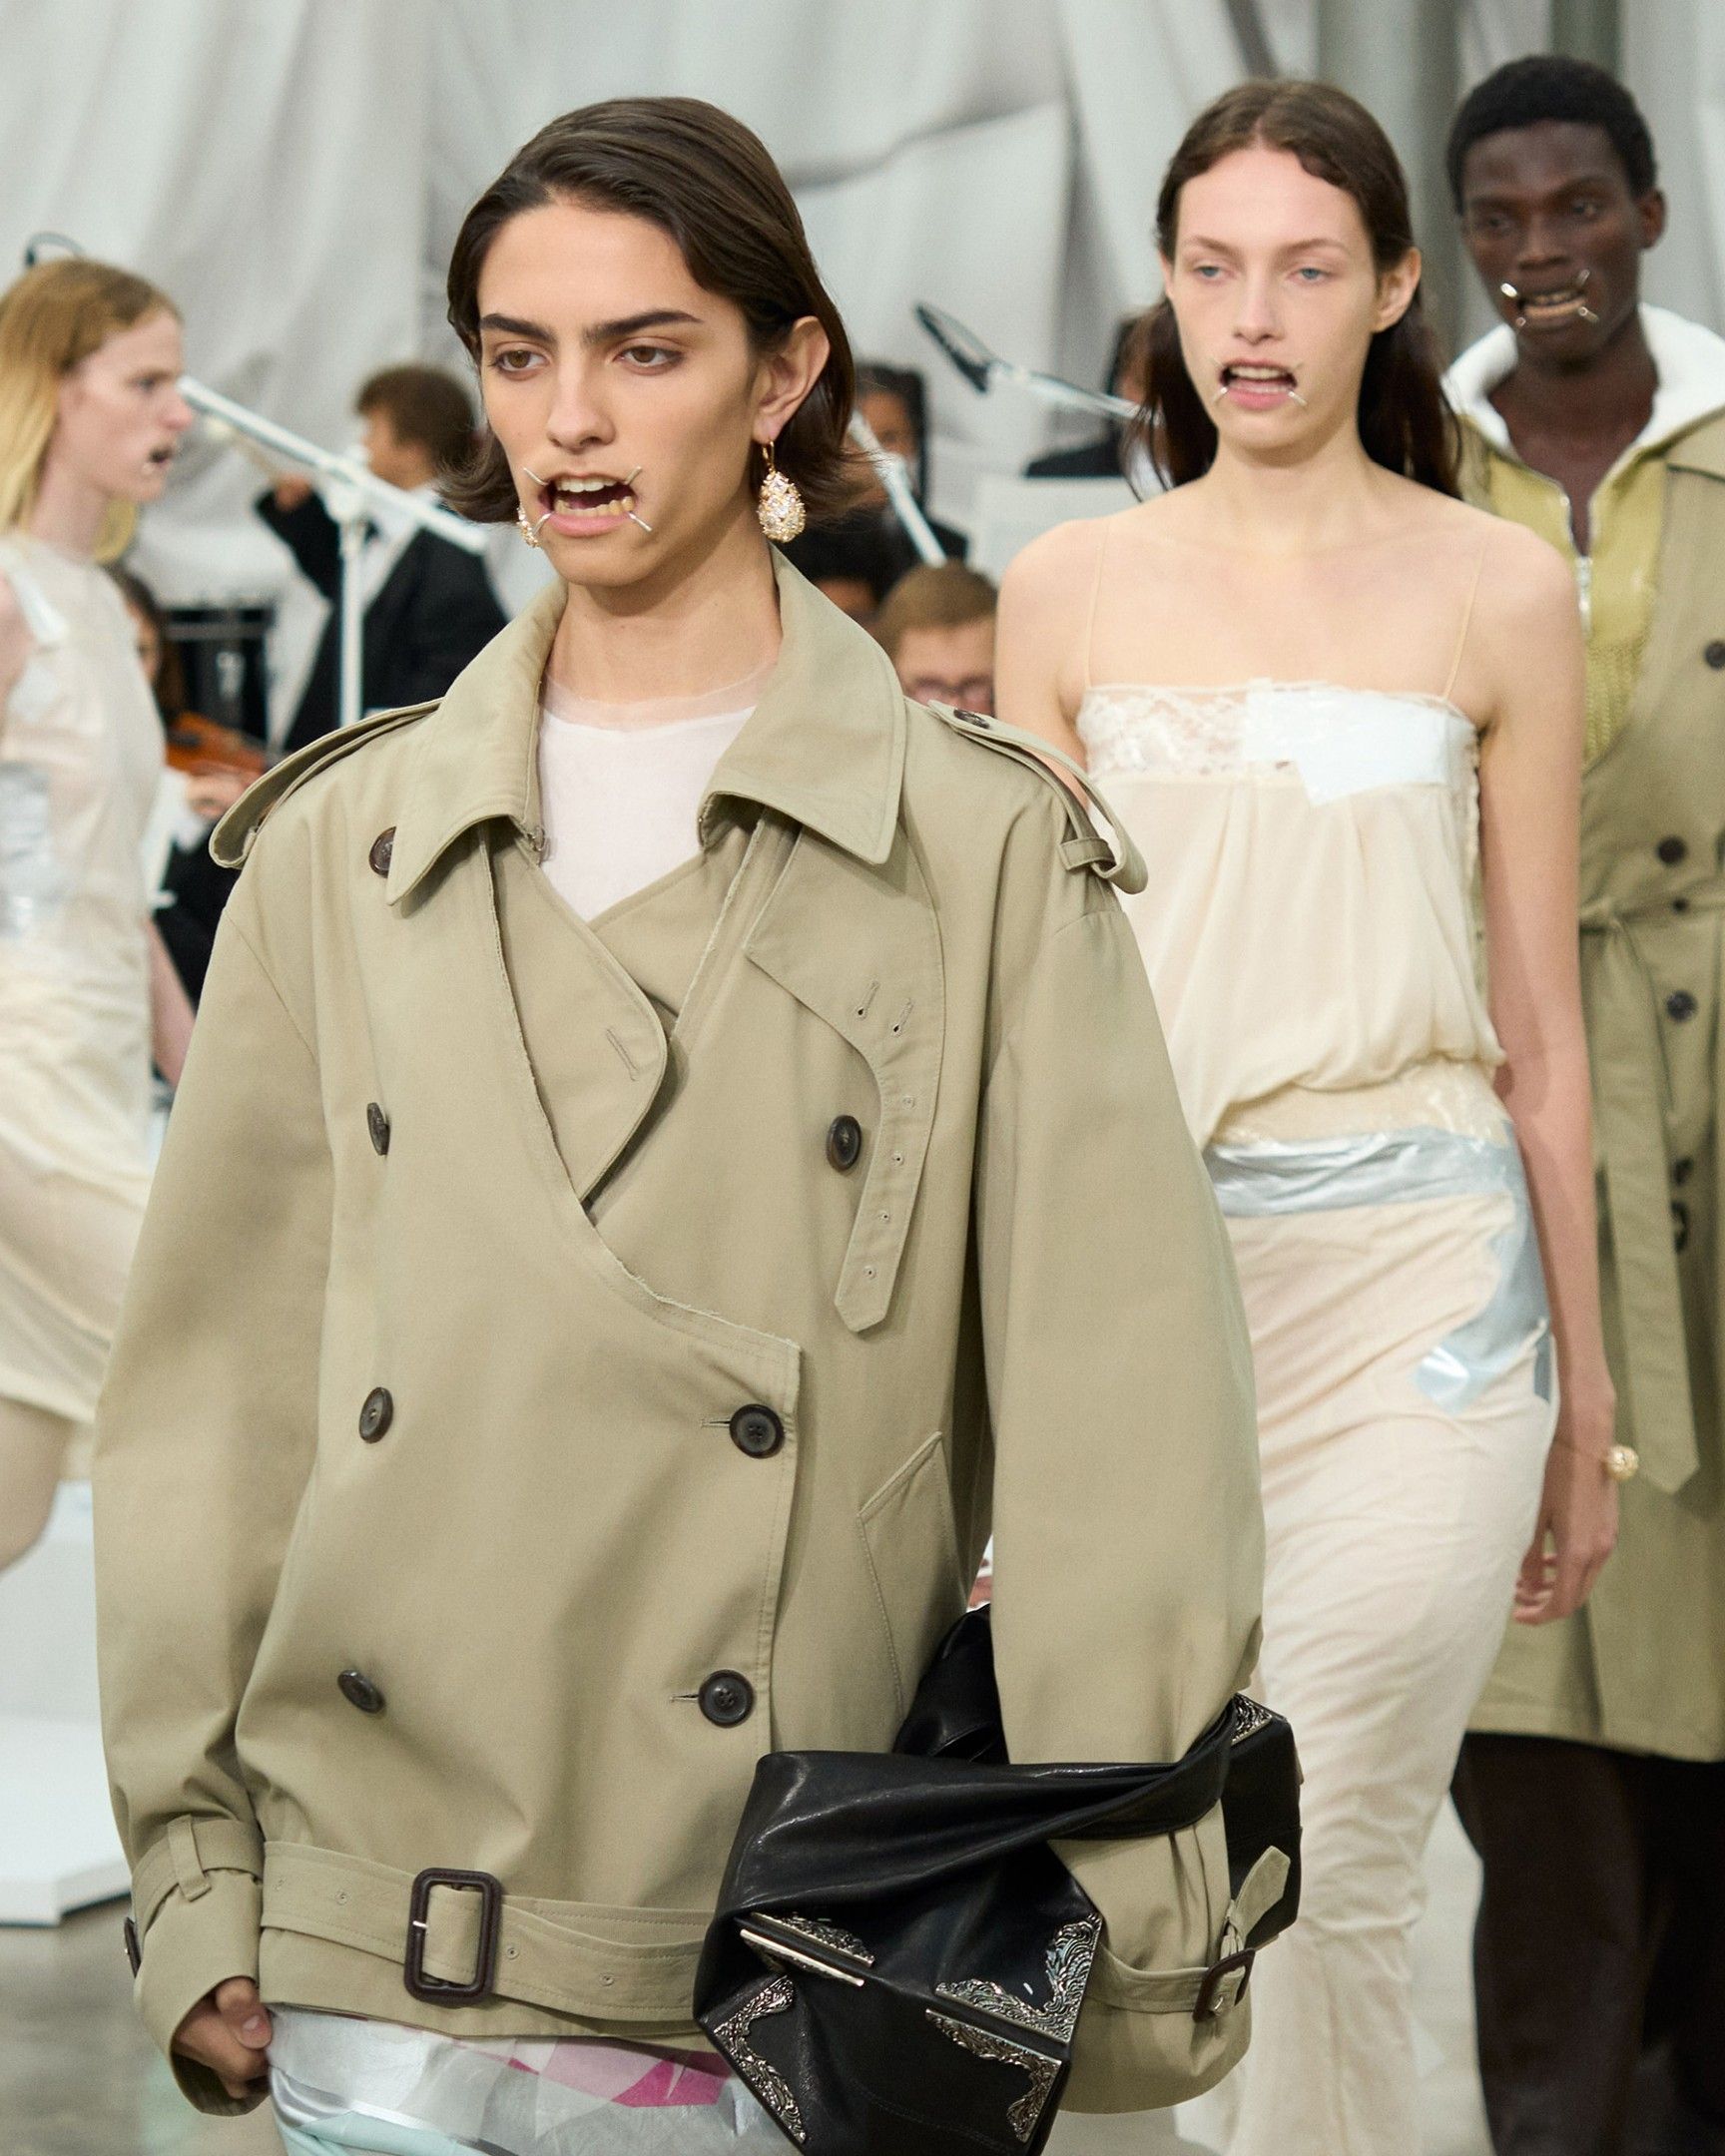
O Grupo OTB está a enfrentar bem a crise do luxo E a gestão de topo da empresa parece muito otimista
Examinar os resultados anuais ou trimestrais dos grupos de moda tem sido um pouco como contar os feridos num campo de batalha. A realidade da crise do luxo é inegável: os consumidores estão a gastar menos, os custos são mais elevados, e a quebra dos saldos geopolíticos globais pesa fortemente tanto nas contas como nas consciências das pessoas. No entanto, alguns dos principais atores da moda estão a aguentar melhor do que outros. É o caso do Grupo OTB, cujo 2025 teve um desempenho relativamente bom em termos de vendas face à LVMH e à Kering, embora não tão fortemente como grupos como a Prada ou a Hermès.
Do lado da moda, o grupo dono da Diesel, Jil Sander, Maison Margiela, Marni e Viktor & Rolf — juntamente com as divisões de produção Staff International e Brave Kid, além de uma participação na Amiri — sofreu o mesmo declínio de vendas que a LVMH e a Kering, mas ao contrário dos outros, conseguiu melhorar a sua posição financeira eliminando a dívida líquida, cresceu em mercados-chave, tem marcas fortes e saudáveis. e investiu 64 milhões de euros na renovação de todo o seu património.
Recorde-se que o grupo mudou os diretores criativos de três das suas principais marcas durante o ano, e como veremos, isso teve impacto no desempenho global. Mas para além destas desacelerações naturais, as fundações do grupo revelaram-se sólidas, e isso também se reflete na confiança demonstrada pelo fundador Renzo Rosso e pelo CEO Ubaldo Minelli. Então, o que funcionou e o que não funcionou?
Os pontos fortes
@nssmagazine pov: you’re the creative director of both Diesel and Maison Margiela #glennmartens #diesel #maisonmargiela #MFW #fashiontiktok original sound - spotlightkiddo
Apesar de uma queda nas vendas, a OTB conseguiu fechar o ano fiscal sem dívidas e com geração de caixa positiva. A receita global ronda os 1,7 mil milhões de euros, uma queda de 4,8% face a 2024. As vendas líquidas atingiram 1,6 mil milhões de euros, diminuindo também 5% a taxas de câmbio constantes ou -5,9% incluindo flutuações cambiais reais.
Do lado da liquidez — ou seja, a “reserva” de fundos da empresa — a situação melhorou significativamente: o montante de investimentos em dinheiro e líquidos relativos à dívida de curto prazo aumentou 29%, atingindo 40 milhões de euros face aos 31 milhões em 2024. Esta melhoria partiu de dois fatores principais: investimentos em novas lojas, inovação, novos criativos, e expansão para novos mercados; e uma racionalização do canal grossista, controlo de custos, e fortes lucros do Diesel, que trouxeram 44 milhões de euros para as contas do grupo.
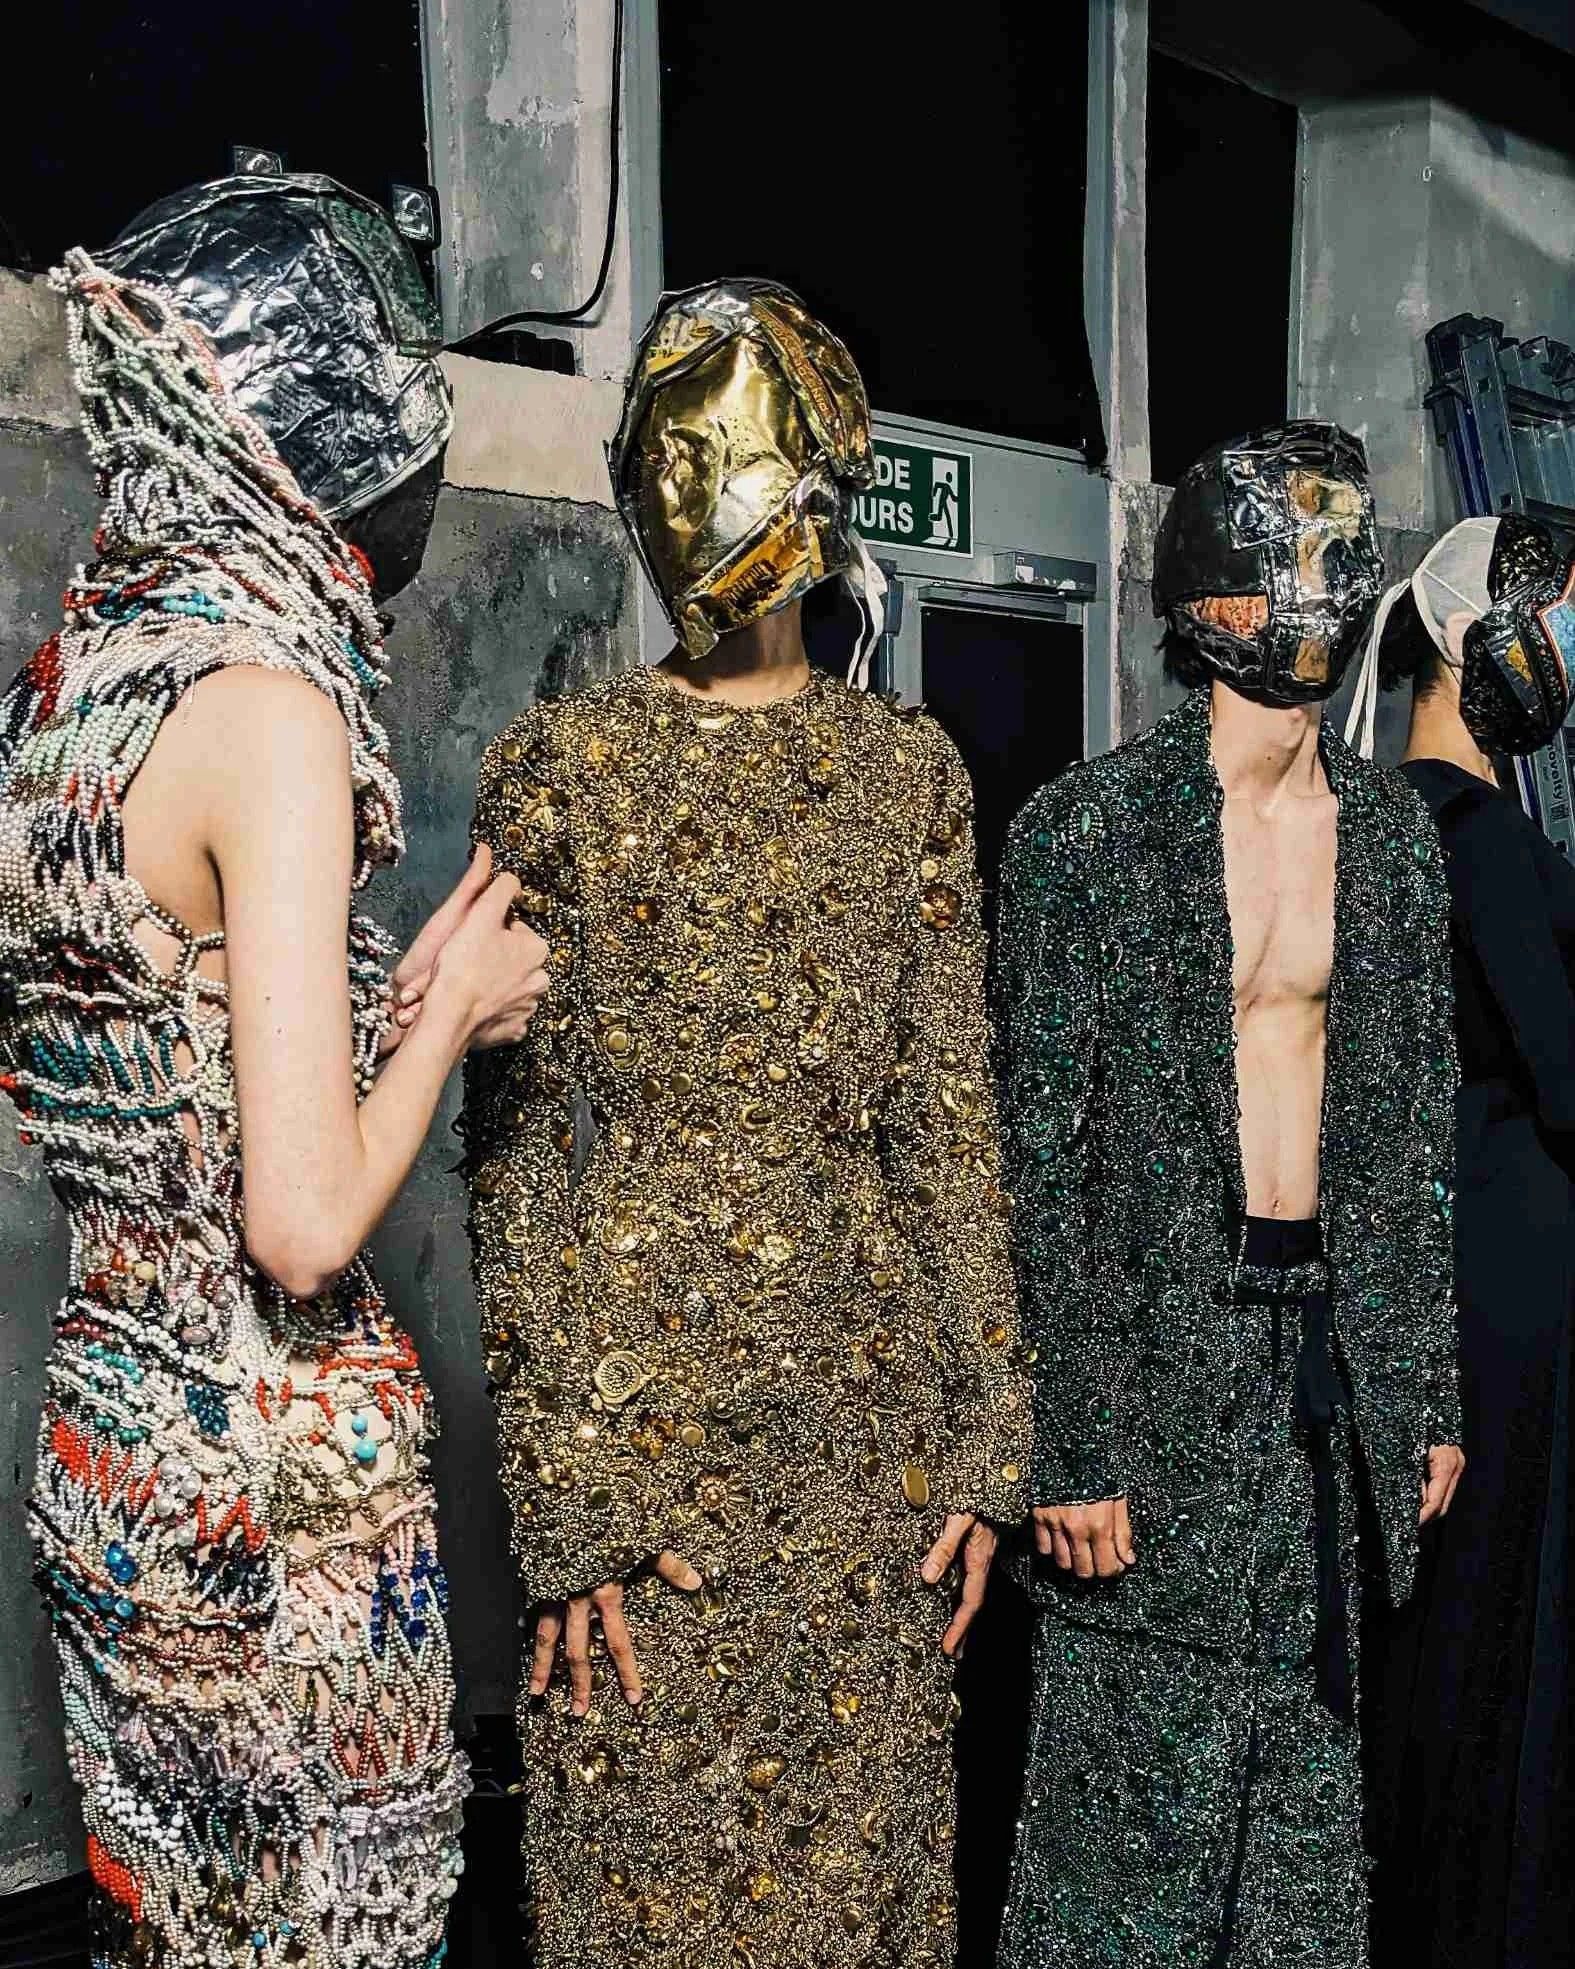
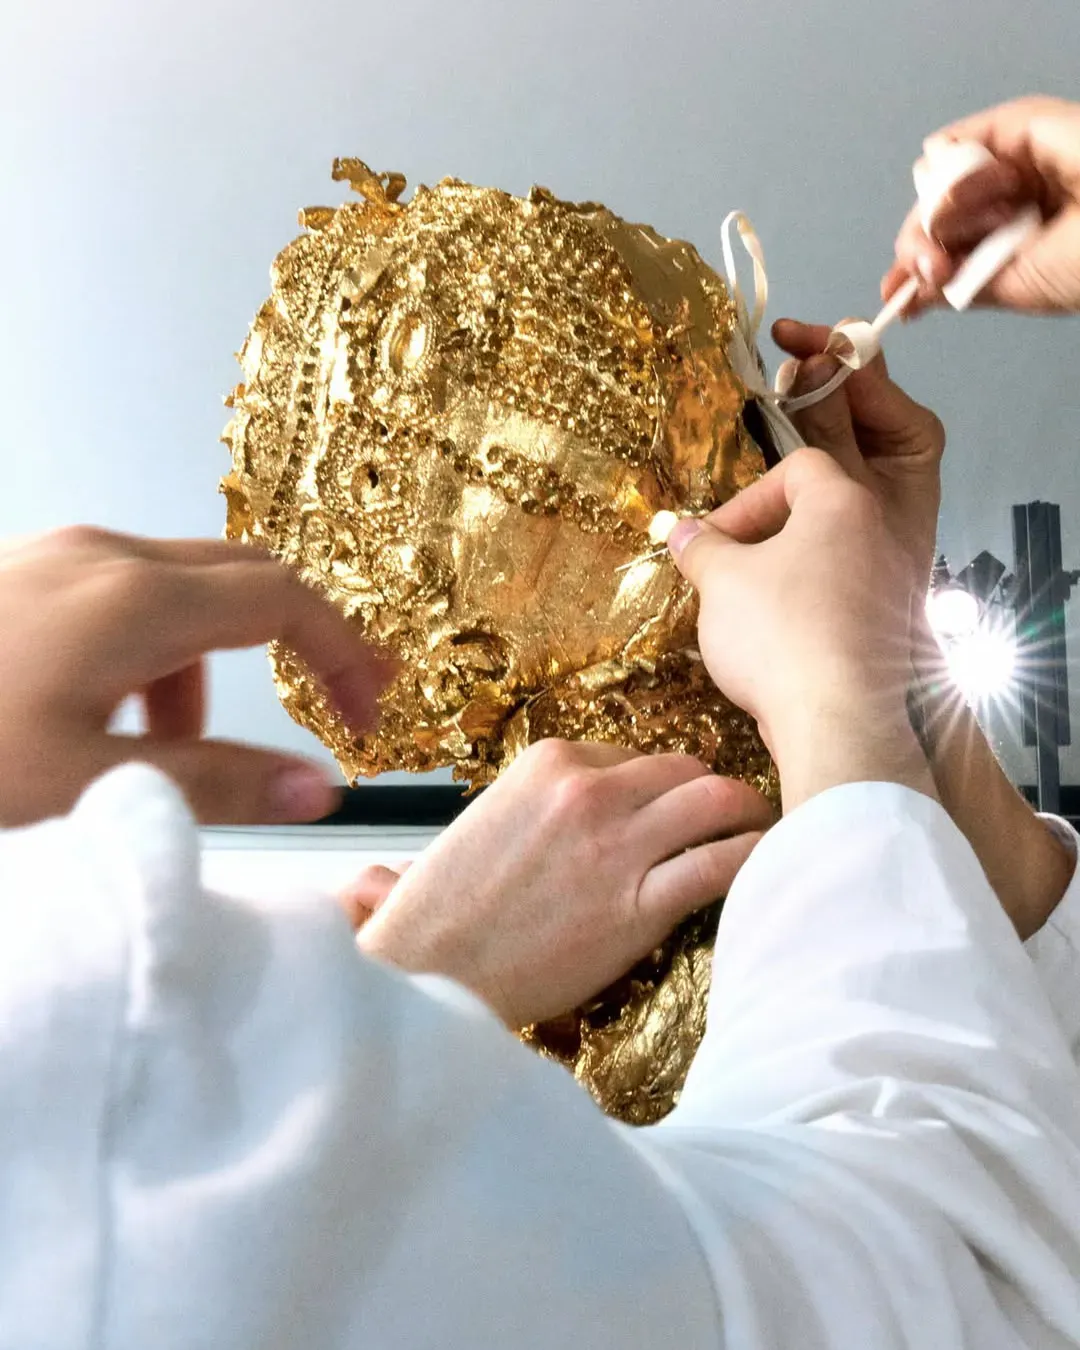
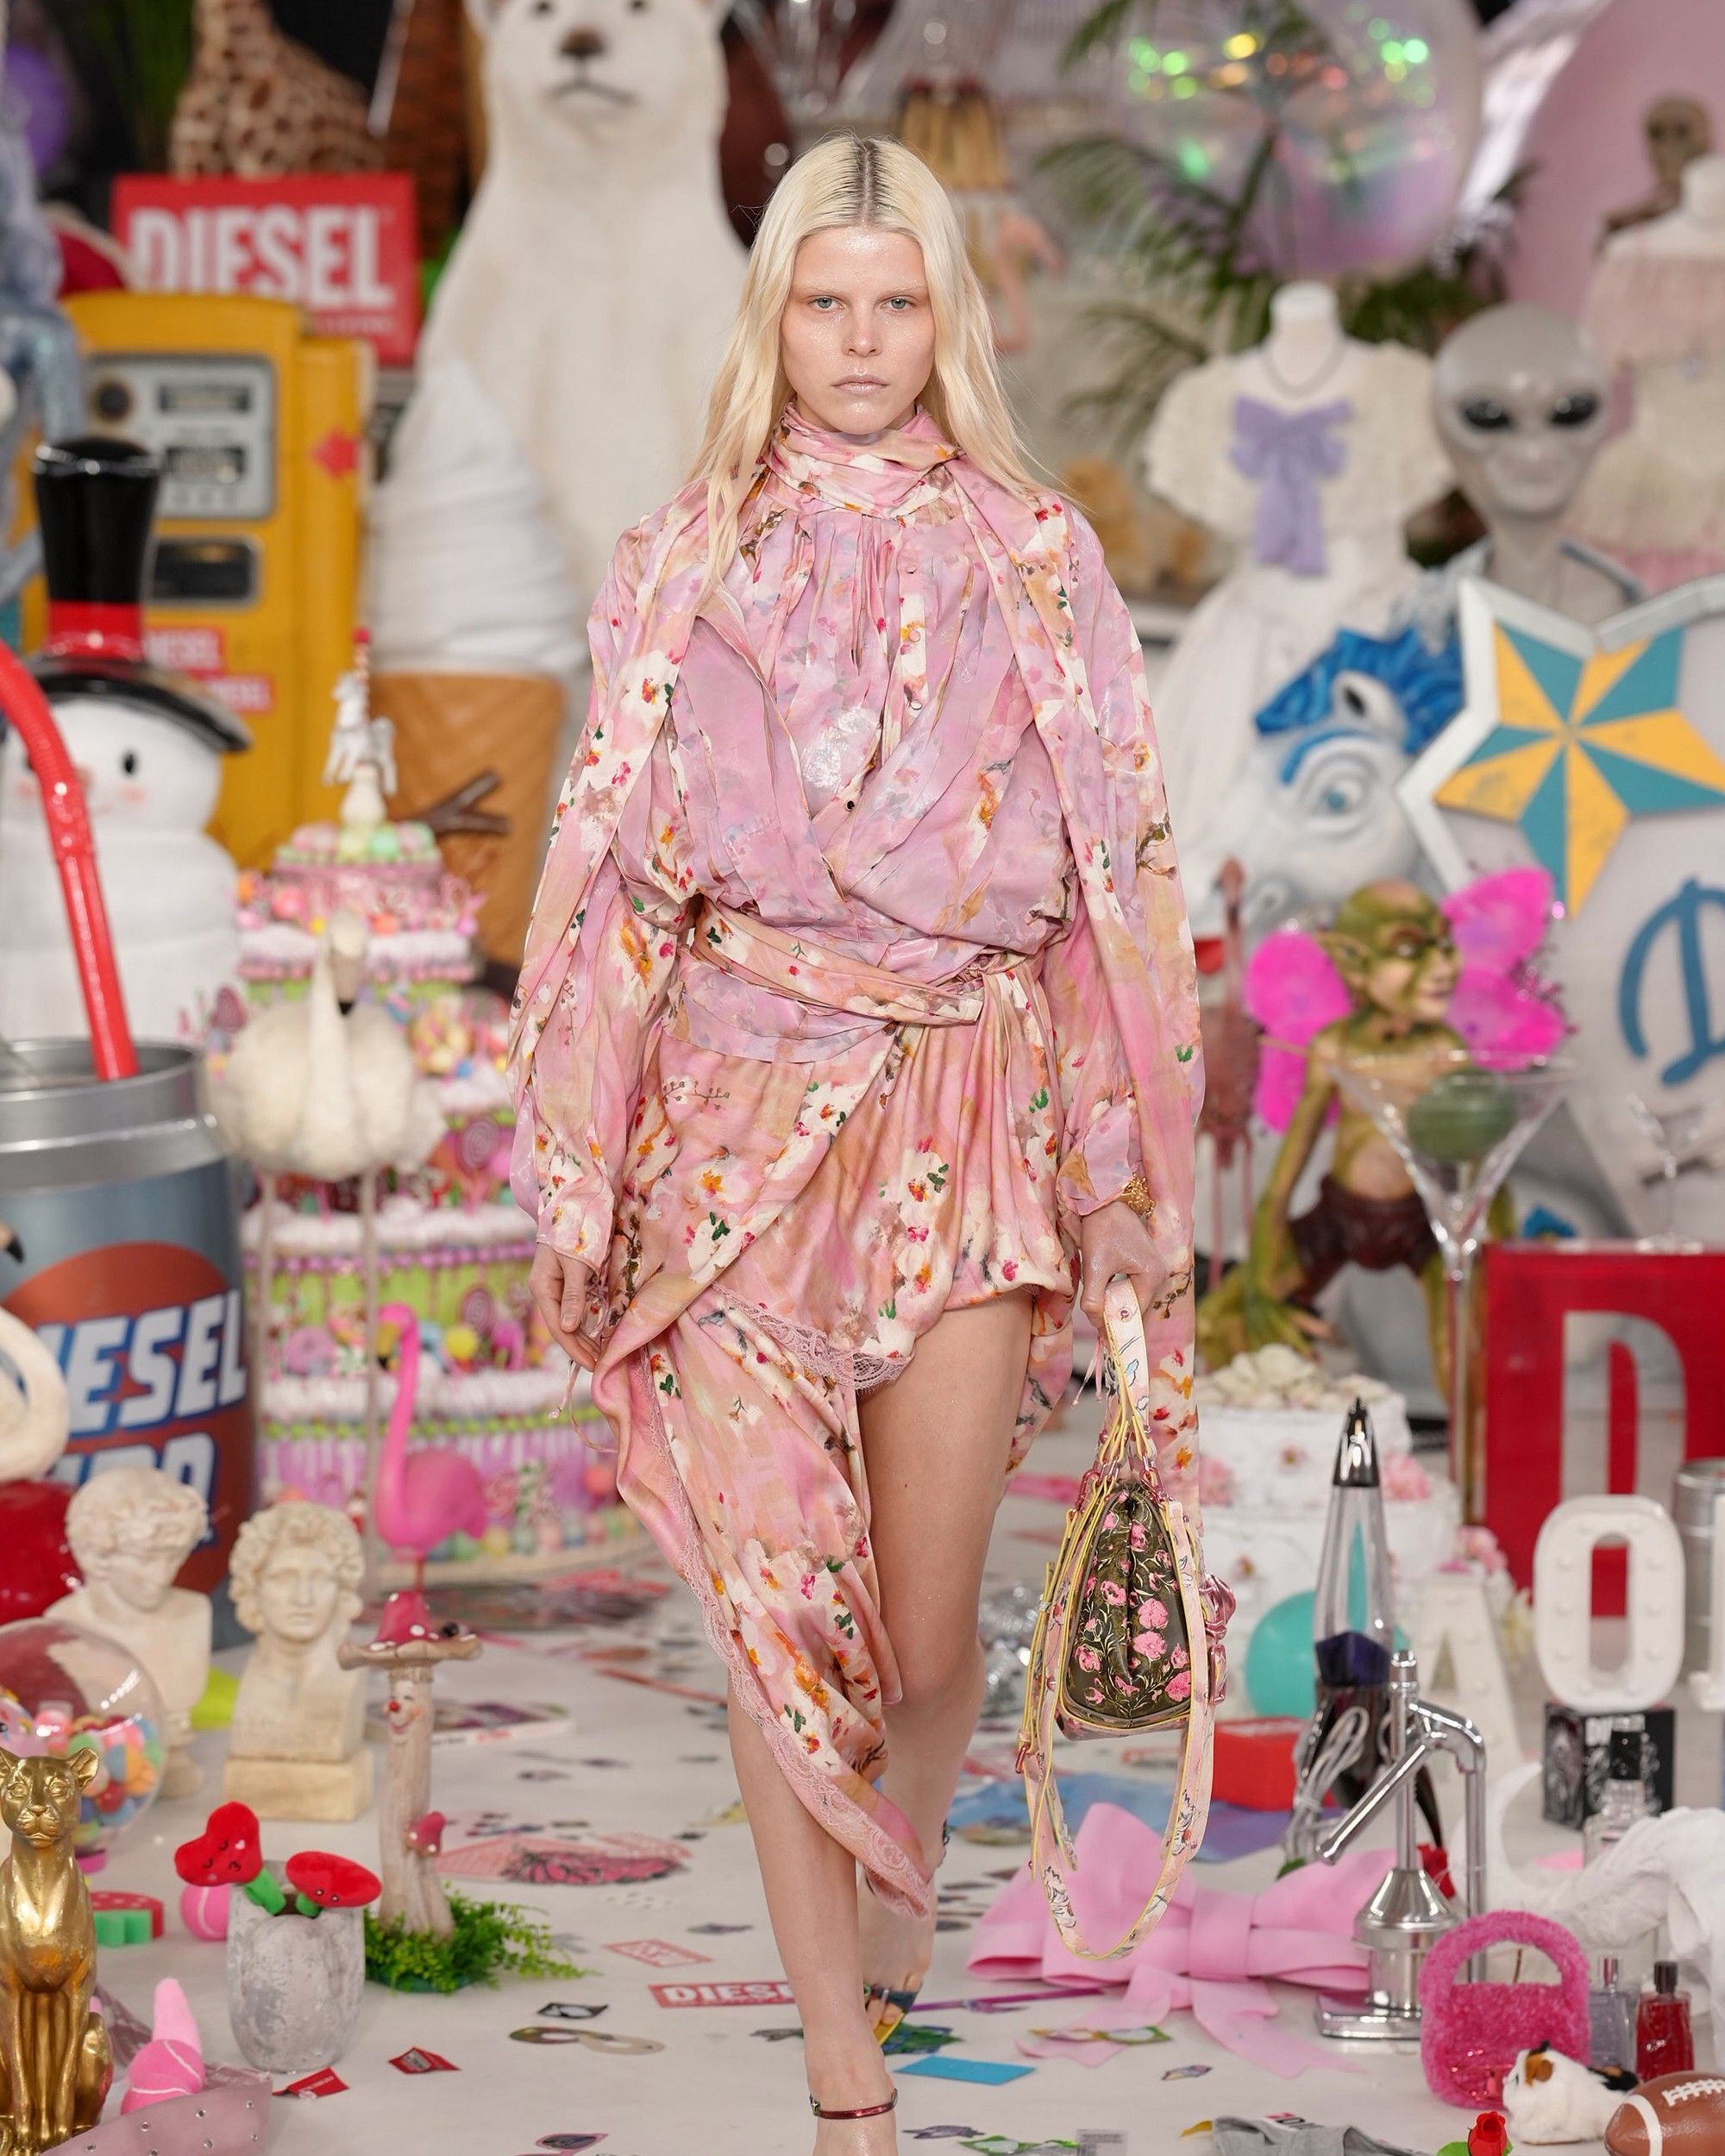
Ao nível da marca (o grupo nem sempre publica dados de cada empresa), a Maison Margiela cresceu 8,4% e está oficialmente em excelente saúde. Este período positivo deve-se tanto ao sucesso da nova direção criativa de Glenn Martens como à expansão estratégica direcionada no Canadá e no México, um negócio fortalecido no Médio Oriente e novas aberturas em Shenzhen, Chongqing e Singapura. O gasóleo também fechou o seu melhor exercício financeiro nos últimos 10 anos graças a um reposicionamento bem sucedido, limpeza de canais por grosso, e à abertura de grandes novas lojas em Berlim e Seul.
Em geral, a nível do mercado global, a América do Norte cresceu 5,9%, o Médio Oriente 9%. O Japão continua a ser o principal mercado e responde por 27.4% do total das vendas do ano. Outros elementos positivos incluem a renovação de cinco anos do acordo com a Dsquared² para produção e distribuição de coleções, e o acordo com a Amiri para distribuição no Japão. A Brave Kid internalizou ainda a investigação, desenvolvimento, produção e distribuição da linha de calçado para Diesel e da licença Max&Co, otimizando processos.
O que não funcionou?
Obviamente, como mencionado anteriormente, o grupo teve um desempenho melhor do que muitos concorrentes mas pior do que outros. Os pontos mais fracos do desempenho anual foram os influenciados por toda a turbulência geopolítica e cambial que fez com que as vendas caíssem 5%, como já foi referido, e as receitas a recuarem 4,8%. Em 2025, os lucros das operações core antes de impostos, juros, depreciações e amortizações caíram 14% para 237,3 milhões de euros, o equivalente a 15,1% das vendas líquidas (em 2024 eram 275,8 milhões e 16,3%). Depois de também deduzidas as depreciações e amortizações, o resultado operacional manteve-se em apenas 10,1 milhões de euros, face aos 44 milhões do ano anterior.
Este resultado operacional foi afetado tanto pelos gastos com investimentos como pelas múltiplas mudanças de diretor criativo da Margiela, Jil Sander e Marni. Embora estes tenham ocorrido no vencimento natural dos contratos anteriores — portanto sem choques ou drama — ainda exigiam uma revisão completa da oferta do produto. As alterações levam a reduções de coleções anteriores que muitas vezes se traduzem em perdas e corroem as margens.
Há também fatores negativos como abrandamento nos mercados europeu e chinês. Em geral na Ásia, o grupo entrou recentemente na Coreia do Sul e é muito forte no Japão, mas os restantes países ainda parecem fracos. Outro fator não positivo mas prudentemente gerido foram os danos causados pela falência da Saks Global, que impactou o negócio sem causar grandes prejuízos.
E agora?
Glenn Martens’ #Diesel show is going to be an enormous Easter Egg hunt through the streets of Milan and everyone can play, the first 5 people to find all the eggs win a custom-made show look. pic.twitter.com/wb2bxzVVU7
— Vanessa Friedman (@VVFriedman) September 23, 2025
Em geral, ao longo do último ano a OTB gastou fortemente no lado operacional, racionalizando as vendas por grosso, abrindo novas lojas, forjando novas alianças comerciais, e investindo também em IA. Houve também aquisições do lado industrial e manufatureiro. Todos estes investimentos tornam a estrutura mais forte mas deixam os bolsos um pouco mais vazios. Mas as atenções já estão a voltar-se para o ano em curso.
Uma das principais prioridades é continuar a fazer crescer a Maison Margiela. É por isso que haverá uma mostra em Xangai em março, seguida de uma série de exposições em Pequim, Shenzhen e Chengdu. A Diesel continuará o seu reposicionamento e provavelmente irá expandir-se ainda mais enquanto continua a racionalizar as suas ofertas, à medida que as outras marcas aguardam a plena realização das novas estreias e mudanças criativas. Não há certamente falta de trabalho pela frente, com novos mercados no México e na Coreia a desenvolver e a opção sempre presente de um IPO — para o qual, digamos, não há pressa e que pode acontecer se as circunstâncias forem favoráveis.
Takeaways
— Em 2025, o Grupo OTB mantém-se melhor do que muitos concorrentes do sector do luxo, como a LVMH e a Kering, que sofreram quedas mais acentuadas, embora não tenham tido um desempenho tão forte como a Prada ou a Hermès.
— As vendas caíram 5% (atingindo 1,6 mil milhões de euros em vendas líquidas) devido à crise geral do luxo, com os consumidores a gastarem menos e a enfrentar questões geopolíticas e cambiais, mas a empresa fechou o ano sem dívidas e com a sua posição financeira melhorada em 29% (40 milhões de euros em liquidez líquida positiva).
— Gerou 44 milhões de euros em caixa graças a uma gestão cuidada de custos, racionalização do canal grossista, e fortes resultados do Diesel, ao mesmo tempo que investe 64 milhões de euros em novas lojas, inovação, e expansão.
- A Maison Margiela cresceu 8,4% e a Diesel teve o seu melhor ano de rentabilidade nos últimos 10 anos, enquanto as alterações de diretores criativos em três marcas (Margiela, Jil Sander e Marni) criaram custos extras e baixas de inventário antigo, reduzindo as margens e reduzindo o lucro operacional para apenas 10,1 milhões de euros.
— Olhando para o futuro, a OTB pretende fazer crescer ainda mais a Maison Margiela (com eventos na China), desenvolver mercados como o México e a Coreia, e mantém a opção de cotação em bolsa aberta sem pressa, apoiando-se nas bases sólidas do grupo.