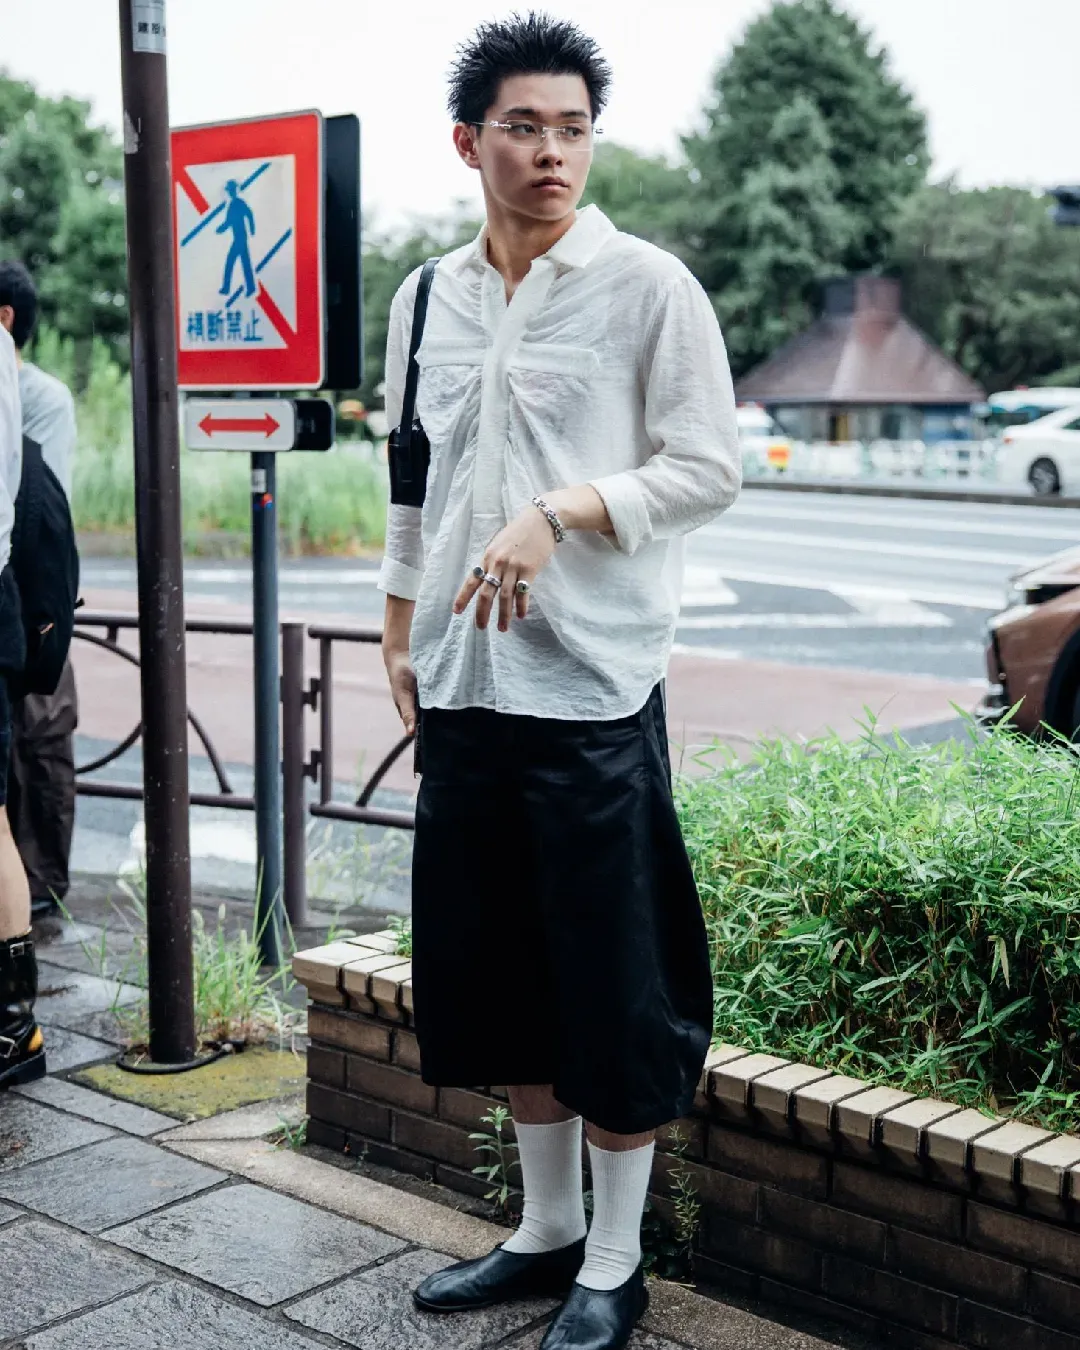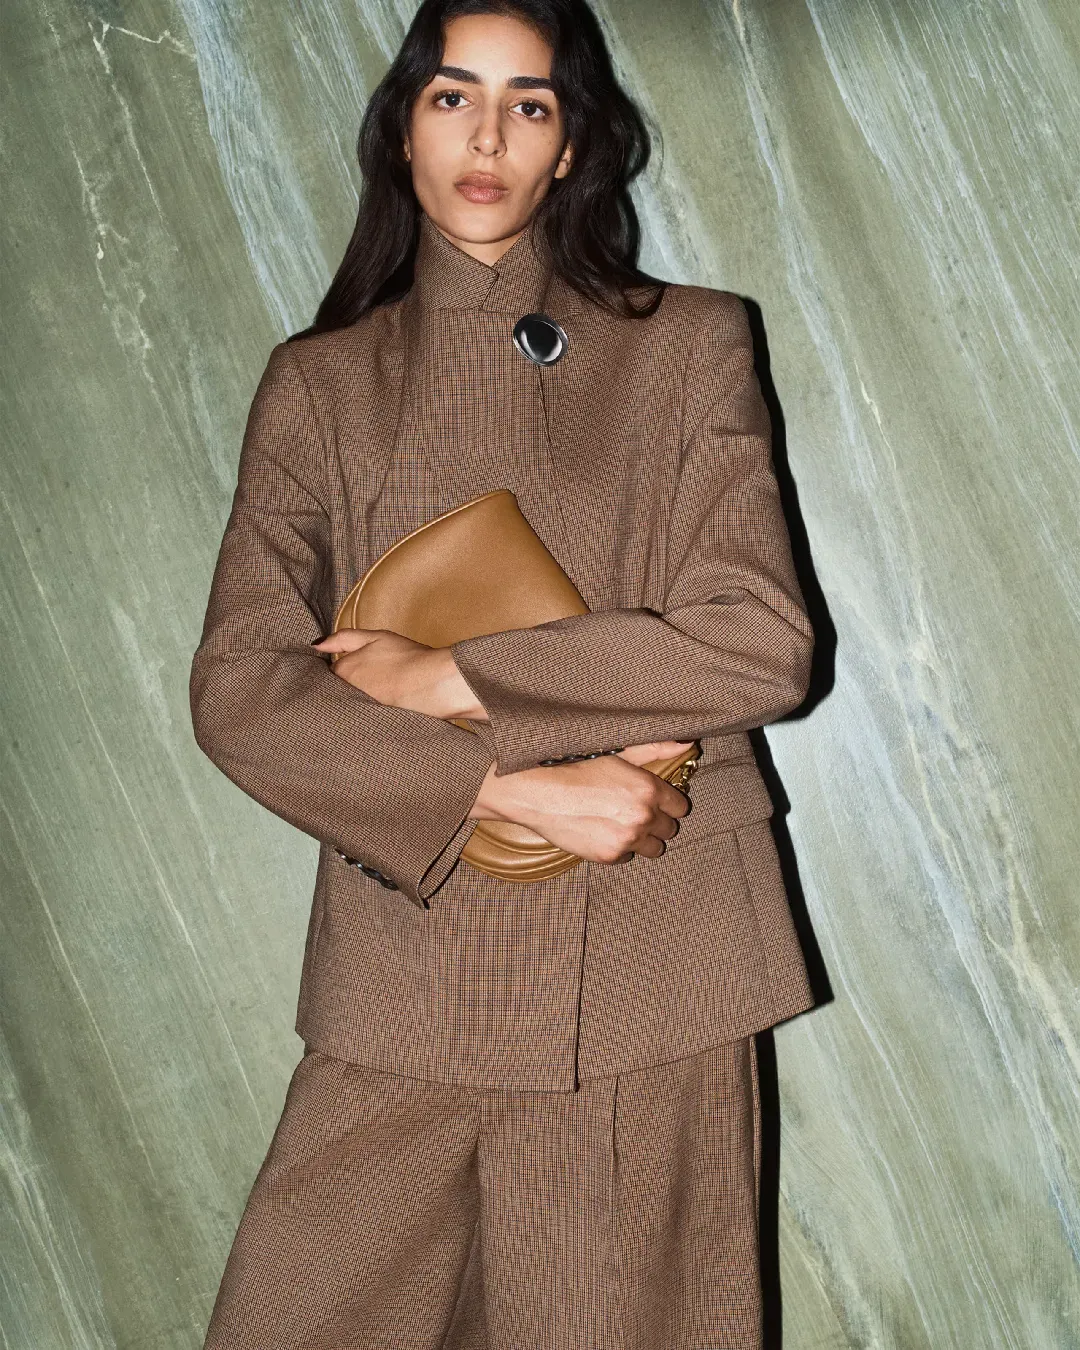
Quando o fast fashion finge ser ultra-luxo Envolve estratégias específicas de reposicionamento, bem como fatores económicos mais amplos
Nos últimos anos, tal como recentemente destacado pelo Business of Fashion, um número crescente de marcas de moda tem vindo a adotar o que a revista britânica define como uma estratégia de “brand elevation”, visando posicionar-se em segmentos de mercado mais prestigiados. Este fenómeno parece ser impulsionado por dois fatores principais: por um lado, marcas historicamente próximas do fast fashion, e portanto mais acessíveis, estão a tentar proteger-se da concorrência de players como Shein e Temu, os líderes indiscutíveis do segmento low-cost; por outro lado, procuram atrair um novo segmento de consumidores penalizados pela subida dos preços no setor do luxo — um tipo de cliente que deseja peças de vestuário de maior qualidade termos de materiais e design, enquanto ainda Mantendo-se consciente do orçamento.
As empresas de “valor”, ou seja, aquelas marcas que tradicionalmente oferecem produtos de baixo preço a um público particularmente sensível ao preço, estão a rever as suas coleções reduzindo a parcela de itens de baixo custo. Entre 2023 e 2025, por exemplo, a Bershka e a H&M reduziram progressivamente a presença de produtos low-cost, favorecendo as linhas "premium”. Ao mesmo tempo, as marcas de médio porte estão a focar-se na chamada “aspiração acessível”: a Zara foi das primeiras a experimentar esta estratégia, oferecendo em alguns casos produtos acessíveis caracterizados por uma qualidade superior face às suas ofertas mais económicas. Em sentido inverso, as marcas há muito ativas no setor do luxo estão a expandir as suas ofertas em categorias como outerwear ou bags, entre outras, onde os clientes parecem estar mais dispostos a investir.
Como as marcas oferecem linhas “premium”
Segundo a BoF, a chamada estratégia de “elevação” adotada pelas marcas assenta geralmente em três pilares: preço, produto e experiência de compra. A primeira envolve deslocar parte da oferta comercial para faixas de preço mais elevadas, reduzindo descontos e promoções de forma a consolidar a chamada imagem “premium”. No entanto, esta abordagem deve ser cuidadosamente equilibrada: aumentos de preços excessivamente rápidos podem alienar os clientes se não forem acompanhados por uma melhoria real da qualidade e do design do vestuário.
Quanto ao produto, o foco — pelo menos no papel — está na durabilidade e nas linhas distintivas, com o objetivo de reforçar a perceção da marca. Por último, a experiência de compra diz principalmente respeito à comunicação e marketing, que são muitas vezes repensados ad hoc para transmitir uma imagem ainda mais exclusiva — e não raras vezes, tudo isto é complementado por espaços retalhistas renovados e plataformas de e-commerce com uma estética mais envolvente.
@nssmagazine Some familiar faces at the COS FW25 Runway Show in New York. #cos #fashiontiktok #tiktokfashion #newyork #nyfw Spirit 2.0 - Sampha
Muitas marcas também estão a introduzir produtos “heróis” nas suas coleções, o que significa itens que — por si só — podem potencialmente melhorar a percepção de toda a linha. A COS, por exemplo, lançou uma jaqueta de couro de napa e shearling com preço superior a mil euros em 2025, participando também na New York Fashion Week, enquanto a H&M optou por desenvolver coleções de cápsulas colaborando com designers externos. A Marks & Spencer tem-se focado também recentemente em tecidos finos e peças de vestuário de couro genuíno, renovando grande parte da sua oferta, enquanto a Uniqlo tem investido na linha Uniqlo:C, caracterizada por peças essenciais de maior qualidade.
O contexto económico subjacente a esta estratégia
Há pelo menos um ano que a inflação — ou seja, o índice que mede o aumento geral dos preços — tem sido geralmente considerada uma questão gerível: essencialmente, os aumentos excecionais dos preços registados entre 2021 e 2023 estão agora muito mais contidos. Não obstante, o custo de vida e de muitos produtos, incluindo o vestuário, continua a aumentar. Entre novembro de 2024 e novembro de 2025, por exemplo, a inflação no setor italiano do vestuário e calçado foi de 1%: não insignificante quando se considera que a categoria com o crescimento de preços mais acentuado, nomeadamente os produtos alimentares, registou um aumento de três pontos percentuais.
@fabricateurialist Zara chose a editorially driven move upmarket to improve its image and reposition the brand, a conversation with @saraheyfooreal #zara #stefanopilati #fastfashion original sound - Fabricateurialist
Isto ocorre devido a uma série de processos em cascata, influenciados pelo facto de os operadores de mercado esperarem, a médio e longo prazo, um ambiente económico cada vez mais incerto — devido a dinâmicas globais como a súbita imposição de tarifas ou conflitos imprevistos caracterizados por escalada rápida, entre outros fatores. É também por isso que os consumidores que desejam produtos com design distinto, mas não podem ou não querem suportar os custos do setor do luxo, tendem a recorrer a marcas historicamente associadas ao fast fashion que agora oferecem linhas mais exclusivas e de maior qualidade.