Luxo está a perder a batalha contra a fast fashion O segmento “aspiracional” é o novo território a conquistar
A expressão “Siga o dinheiro” foi cunhada em 1976 para o lendário docudrama Todos os Homens do Presidente. Desde então, manteve-se um pouco a regra de ouro de qualquer investigação digna do nome: fluxos monetários, crescimento de ativos, o sucesso dos investimentos podem ser monitorizados através de dados financeiros. E nos momentos em que a moda de luxo está, se não em crise, pelo menos em grande dificuldade enquanto “mass fashion” (usamos este termo para distinguir fast fashion — Zara, H&M, e COS — da moda ultrarrápida como Shein e Temu) explora novos investimentos e adquire talentos retirados diretamente do repertório deste último, pode valer a pena comparar quem ganha mais dinheiro e a que velocidade. Ambos os setores são, de facto, dominados por dois megagrupos, a Inditex de um lado e a LVMH do outro, cujos resultados financeiros do primeiro trimestre do ano podem oferecer um vislumbre da situação. Os dois mega-conglomerados reportaram, de facto, resultados financeiros notáveis mas contrastantes para o primeiro trimestre de 2024, e comparando as suas receitas, crescimento, e outras métricas financeiras, podemos perceber melhor qual das duas empresas teve um melhor desempenho durante o mesmo período.
Inditex e LVMH comparados
A Inditex, empresa-mãe da Zara, Massimo Dutti e Bershka, registou resultados financeiros muito positivos nesse período: as vendas totais atingiram 7,6 mil milhões de euros, um aumento de 13% face ao ano anterior — crescimento impulsionado pela forte procura em todas as regiões e categorias, e em todos os canais de venda. O lucro líquido da Inditex aumentou significativamente, crescendo 54% para 1,16 mil milhões de euros. A capacidade da Inditex de se adaptar às tendências dos consumidores e integrar com sucesso a inovação digital no retalho fez da empresa uma verdadeira potência. Do outro lado do espectro está a LVMH, líder mundial no setor do luxo. No mesmo período, o grupo da Arnault registou 20,7 mil milhões de euros em receitas, com um crescimento orgânico modesto de 3% face ao ano anterior mas (e isso é relevante), face ao trimestre homólogo de 2023, as receitas totais diminuíram efetivamente 2%, devido à lentidão das vendas no setor da Moda & Leather Goods, que registou uma descida de 2%. Um desempenho mais fraco em parte atribuível a situações económicas e geopolíticas mais ou menos contíguas mas demonstrando o abrandamento do crescimento do mercado de luxo na Europa e na China. Em outros lugares, o LVMH teve melhor desempenho. A divisão de Perfumes e Cosméticos registou um crescimento orgânico de 7% enquanto a Sephora, no âmbito da divisão de Retalho Seletivo, cresceu 11%.
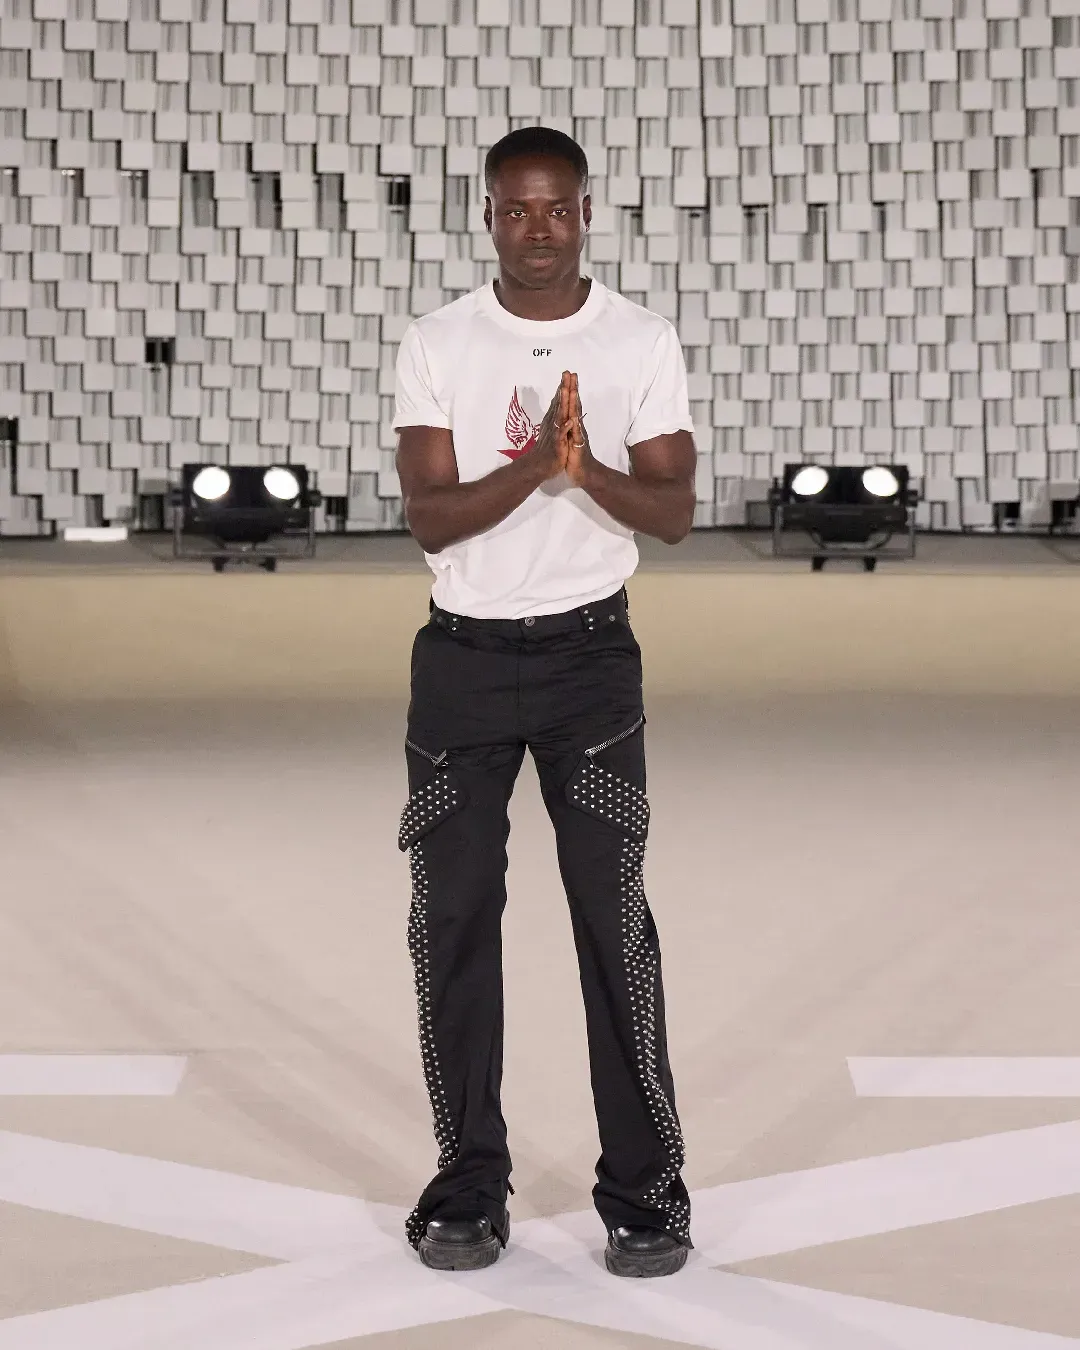
@lvmh @Dior presents the outfits worn by Céline Dion, Lady Gaga, Aya Nakamura, Axelle Saint-Cirel and Yseult at the Opening and Closing Ceremonies of the Olympic Games @paris2024 in the heart of La Galerie Dior until September 30. #LVMH #Dior #RoadToParis #Olympics #Paralympics #RoadToParis #GuideToParis #Exhibition #GalerieDior #Paris original sound - LVMH
Mas quem teve melhor desempenho? Em termos de receitas, a LVMH mantém-se significativamente maior que a Inditex, com mais de 20,7 mil milhões de euros em receitas face aos 7,6 mil milhões de euros da Inditex. Mas em termos de crescimento, a Inditex superou claramente a LVMH no primeiro trimestre de 2024: um forte crescimento de vendas de 13%, contra os modestos 3% da LVMH. O aumento do lucro líquido da Inditex contrasta fortemente com o desempenho mais restrito da LVMH. Em suma, embora a LVMH continue a dominar o setor de bens de luxo em termos de receita (considerando também uma carteira muito maior), a Inditex superou a LVMH em crescimento e rentabilidade no primeiro trimestre de 2024. Assim, poder-se-ia dizer, talvez simplificando, que o LVMH é maior mas a Inditex é mais saudável: os gigantes da fast fashion estão prontos para ocupar um segmento de mercado que o luxo deixou deliberadamente para trás devido aos repetidos aumentos de preços de tabela, ou seja, clientes aspiracionais.
Questões de Perspectiva
Today we announce the appointment of Clare Waight Keller as Creative Director of UNIQLO. Continuing in her capacity as designer of the UNIQLO : C collection, Clare will now lead the UNIQLO main line collections starting with Fall/Winter 2024. #UNIQLO #LifeWear pic.twitter.com/GMYgtvfpnr
— Uniqlo Canada (@Uniqlo_Canada) September 3, 2024
Dado que estamos a falar de clientes aspiracionais e, portanto, consumidores informados que não procuram apenas qualquer produto mas também um certo sentimento de pertença cultural, distinção social e qualidade, a lacuna a preencher diz respeito à perceção das marcas individuais. Mas enquanto o luxo só pode avançar para clientelas mais altas e rarefeitas, com todas as marcas a tentar tornar-se a próxima Hermès a começar pelas malas; a moda de massa, por outro lado, é livre para entrar no segmento daqueles clientes que querem distinguir-se mas têm meios financeiros mais limitados. A forma de colmatar esta distância é precisamente modificar a percepção: inicialmente empregando talentos como fotógrafos e modelos proeminentes; depois colaborando com grandes marcas de moda independentes e, finalmente, chamando a participação de designers famosos e talentos associados ao luxo. Stefano Pilati e Steven Meisel para a Zara, por exemplo; ou Clare Waight Keller tornando-se diretora criativa da Uniqlo; Heron Preston trabalhando com a H&M, com quem Rokh e Rabanne e Mugler apresentam colaborações; JW Anderson e Undercover com Uniqlo, Victoria Beckham com Mango, Peter Do com Banana Republic, Haider Ackermann com Fila, e até, de forma mais controversa, Shein X com a Monse. Com um elemento adicional notável: se durante décadas estas colaborações entre marcas de luxo e moda de massa existiram como pontuais sazonais, no caso de Preston first e Waight Keller (mas também Zac Posen com Gap e Old Navy) depois, a colaboração torna-se mais contínua, uma verdadeira direção criativa. Sem contar como a COS e a Benetton começaram a mostrar, nomeando diretores criativos e adotando modos de funcionamento típicos das marcas de moda.
Se no passado essas colaborações (que todas têm um precedente famoso e infeliz com a parceria de Halston em 1983 com JC Penney, e foram revividas quando Karl Lagerfeld concordou em desenhar para a H&M em 2004, anunciadas com um comercial brilhante protagonizado pelo próprio Lagerfeld onde todos se perguntavam “é verdade? ”) representaram momentos isolados através dos quais marcas institucionais como a Maison Margiela ou a Versace desembarcaram brevemente no “mundo exterior” da distribuição em massa, ao longo do tempo as coisas mudaram. Não só estas parcerias tornaram-se permanentes e contínuas, como acabaram também por envolver marcas indie que se apresentaram a um público mais alargado através da moda de massa: é o caso do Studio Nicholson, uma marca relativamente nicho que se deu a conhecer ao mundo depois de colaborar com a Zara. Mas agora as ambições parecem ter mudado: tanto a Zara com a Pilati como a Uniqlo com Waight Keller sinalizaram que os gigantes da moda em massa não só agora têm receitas semelhantes (em 2023, a divisão de moda da LVMH registrou 42,2 mil milhões em receita, ligeiramente superior aos aproximadamente 36 mil milhões da Inditex; e, para esclarecer, a empresa-mãe da Uniqlo, Fast Retailing, e Kering teve receitas quase semelhantes no mesmo ano) mas também o gosto e a dignidade necessários para envolver designers e talentos do mundo do luxo. E a isto junta-se também o patrocínio: em Espanha, existe uma Fundação Marta Ortega Peréz dedicada a exposições de arte e eventos culturais, tal como há a Coleção Pinault e a Fondation Louis Vuitton em Paris.
Uma hierarquia obsoleta?
Not only do fast fashion brands knock off luxury clothes…. They use the same photographers and even the same models and stylists…. Really no way to tell the difference anymore… in some cases even if you touch the garment https://t.co/w6GtQcrVGH
— Rachel Tashjian Wise (@theprophetpizza) December 13, 2021
Todos estes diferentes sinais parecem indicar que a elevação para segmentos de mercado superiores vai levar as gigantes da moda em massa, lideradas pela Inditex, a plantarem a sua bandeira naquele mercado intermédio que as marcas de moda (mas também as marcas premium) abandonaram agora em busca de margens cada vez mais elevadas, obtidas com markups de preço que até os próprios clientes ricos começaram a considerar excessivas. E para o resto dos consumidores o velho sentido de hierarquia entre as marcas está prestes a perder-se. A distinção tradicional entre fast fashion e consumidores de luxo está a estreitar-se, já que muitos agora mudam sem esforço entre uma categoria e outra com base nas suas necessidades, desejos e ocasiões. Não ajudou o facto de a cadeia de abastecimento da moda ter sido atingida por vários escândalos revelando que na produção de vários outros artigos de luxo comerciais não há nada de luxuoso ou exclusivo, que as marcas têm vindo a poupar na qualidade há anos, recorrendo a todos os truques concebíveis para extrair margens mais elevadas, e que o termo Made in Italy (felizmente em apenas alguns casos) não significa muito quando se localizam fábricas e fábricas clandestinas em Brianza e não na China. Esta desconfiança cresceu também em resposta aos aumentos injustificados dos preços em algumas categorias, que até agora ultrapassaram o valor real dos artigos que muitos clientes de luxo, tanto aspiracionais como não, têm simplesmente procurado outras marcas e produtores capazes de criar os mesmos produtos sem margens injustificadas.
Embora não saibamos o que o futuro nos reserva, embora estejamos certos de que a indústria do luxo não deve afundar, é muito revelador que um grupo inicial de talentos da moda esteja a migrar para sectores da indústria onde a crise e as pressões de produção pesam menos e onde as receitas de vendas fluem mais suavemente — emprestando também o seu prestígio às grandes marcas de massa. A questão, portanto, não é o quanto as marcas de massa poderão elevar-se a si mesmas, mas como as marcas de luxo vão descer do pico frágil e perigoso em que subiram para manter os seus padrões de crescimento sem reduzi-las drasticamente.