A vingança das marcas de centros comerciais Zombado, acusado, carregado de dinheiro
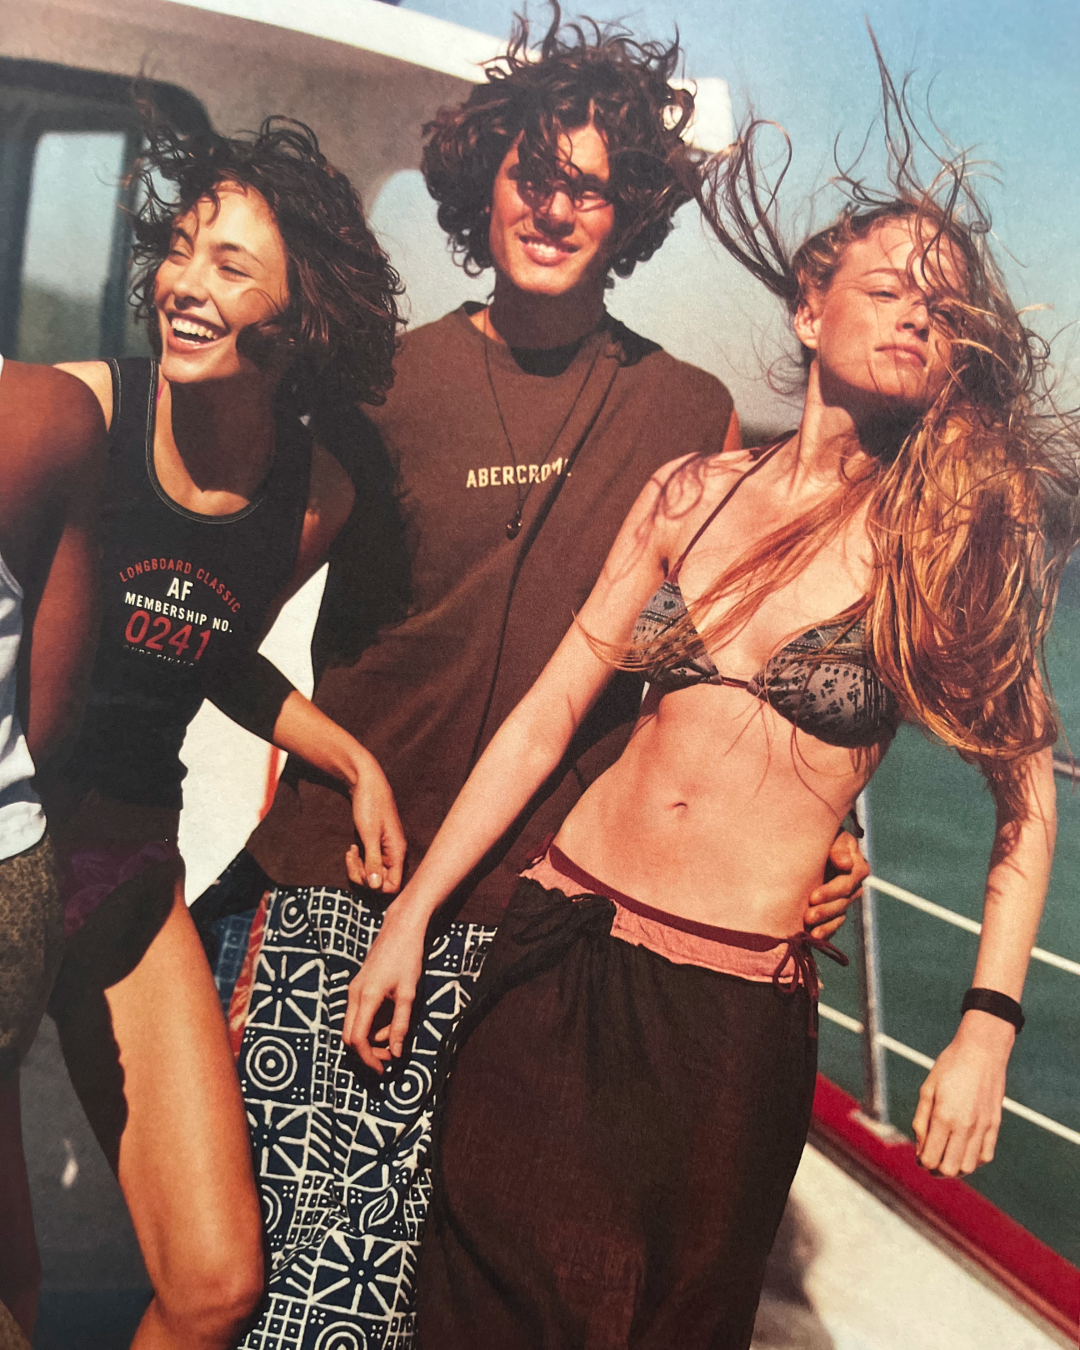
No início do mês, o vendedor da Depop Jules Berg tornou-se viral no TikTok por listar um par de shorts Forever21 brilhantes por 298 dólares. O preço daqueles shorts parecia muito exagerado a praticamente toda a gente, considerando que a Forever21 é uma chamada “marca de centro comercial”, uma daquelas marcas de mercado de massa com grandes cadeias de lojas em todo o mundo, muitas vezes concentrada em centros comerciais ou grandes ruas comerciais. O vendedor em causa especializa-se na revenda destas marcas, que vão da Gap à Hollister, da Abercrombie & Fitch à American Eagle, a par de várias outras marcas menos famosas a nível mundial. A certa altura, Berg foi mesmo contactada pela estilista de Sabrina Carpenter que lhe comprou um vestido Cache dourado, outra marca americana de centros comerciais que faliu em 2015. O sucesso da vendedora, que tem uma loja completa na sua página, reflete como certos segmentos de consumidores de segunda mão, aproveitando a onda de nostalgia do Y2K, mergulharam de cabeça na procura daquelas marcas “adolescentes” outrora encontradas em shoppings como a American Apparel, bem como a Maui&Sons ou a Scorpion Bay. Mas o regresso destas marcas não tem apenas a ver com nostalgia: depois de anos de reputações no fundo do poço, a combinação do consumismo generalizado e da subida dos preços das marcas premium empurrou hordas de consumidores para os braços das antigas marcas de centros comerciais, que, nos primeiros meses de 2024, estão a recuperar todo o terreno perdido.
Gen Z vs. Millennial descriptions on resale sites
— Danielle Vermeer (@DLVermeer) May 14, 2024
millennial:
sequin shorts I wore to the club with Jeffrey Campbell boots in 2011 = $15
gen z:
vintage RARE Forever21 sequin leopard print shorts similar to viral vintage Charlotte Russe shorts = $298
the shorts: pic.twitter.com/QWNc7hE7mD
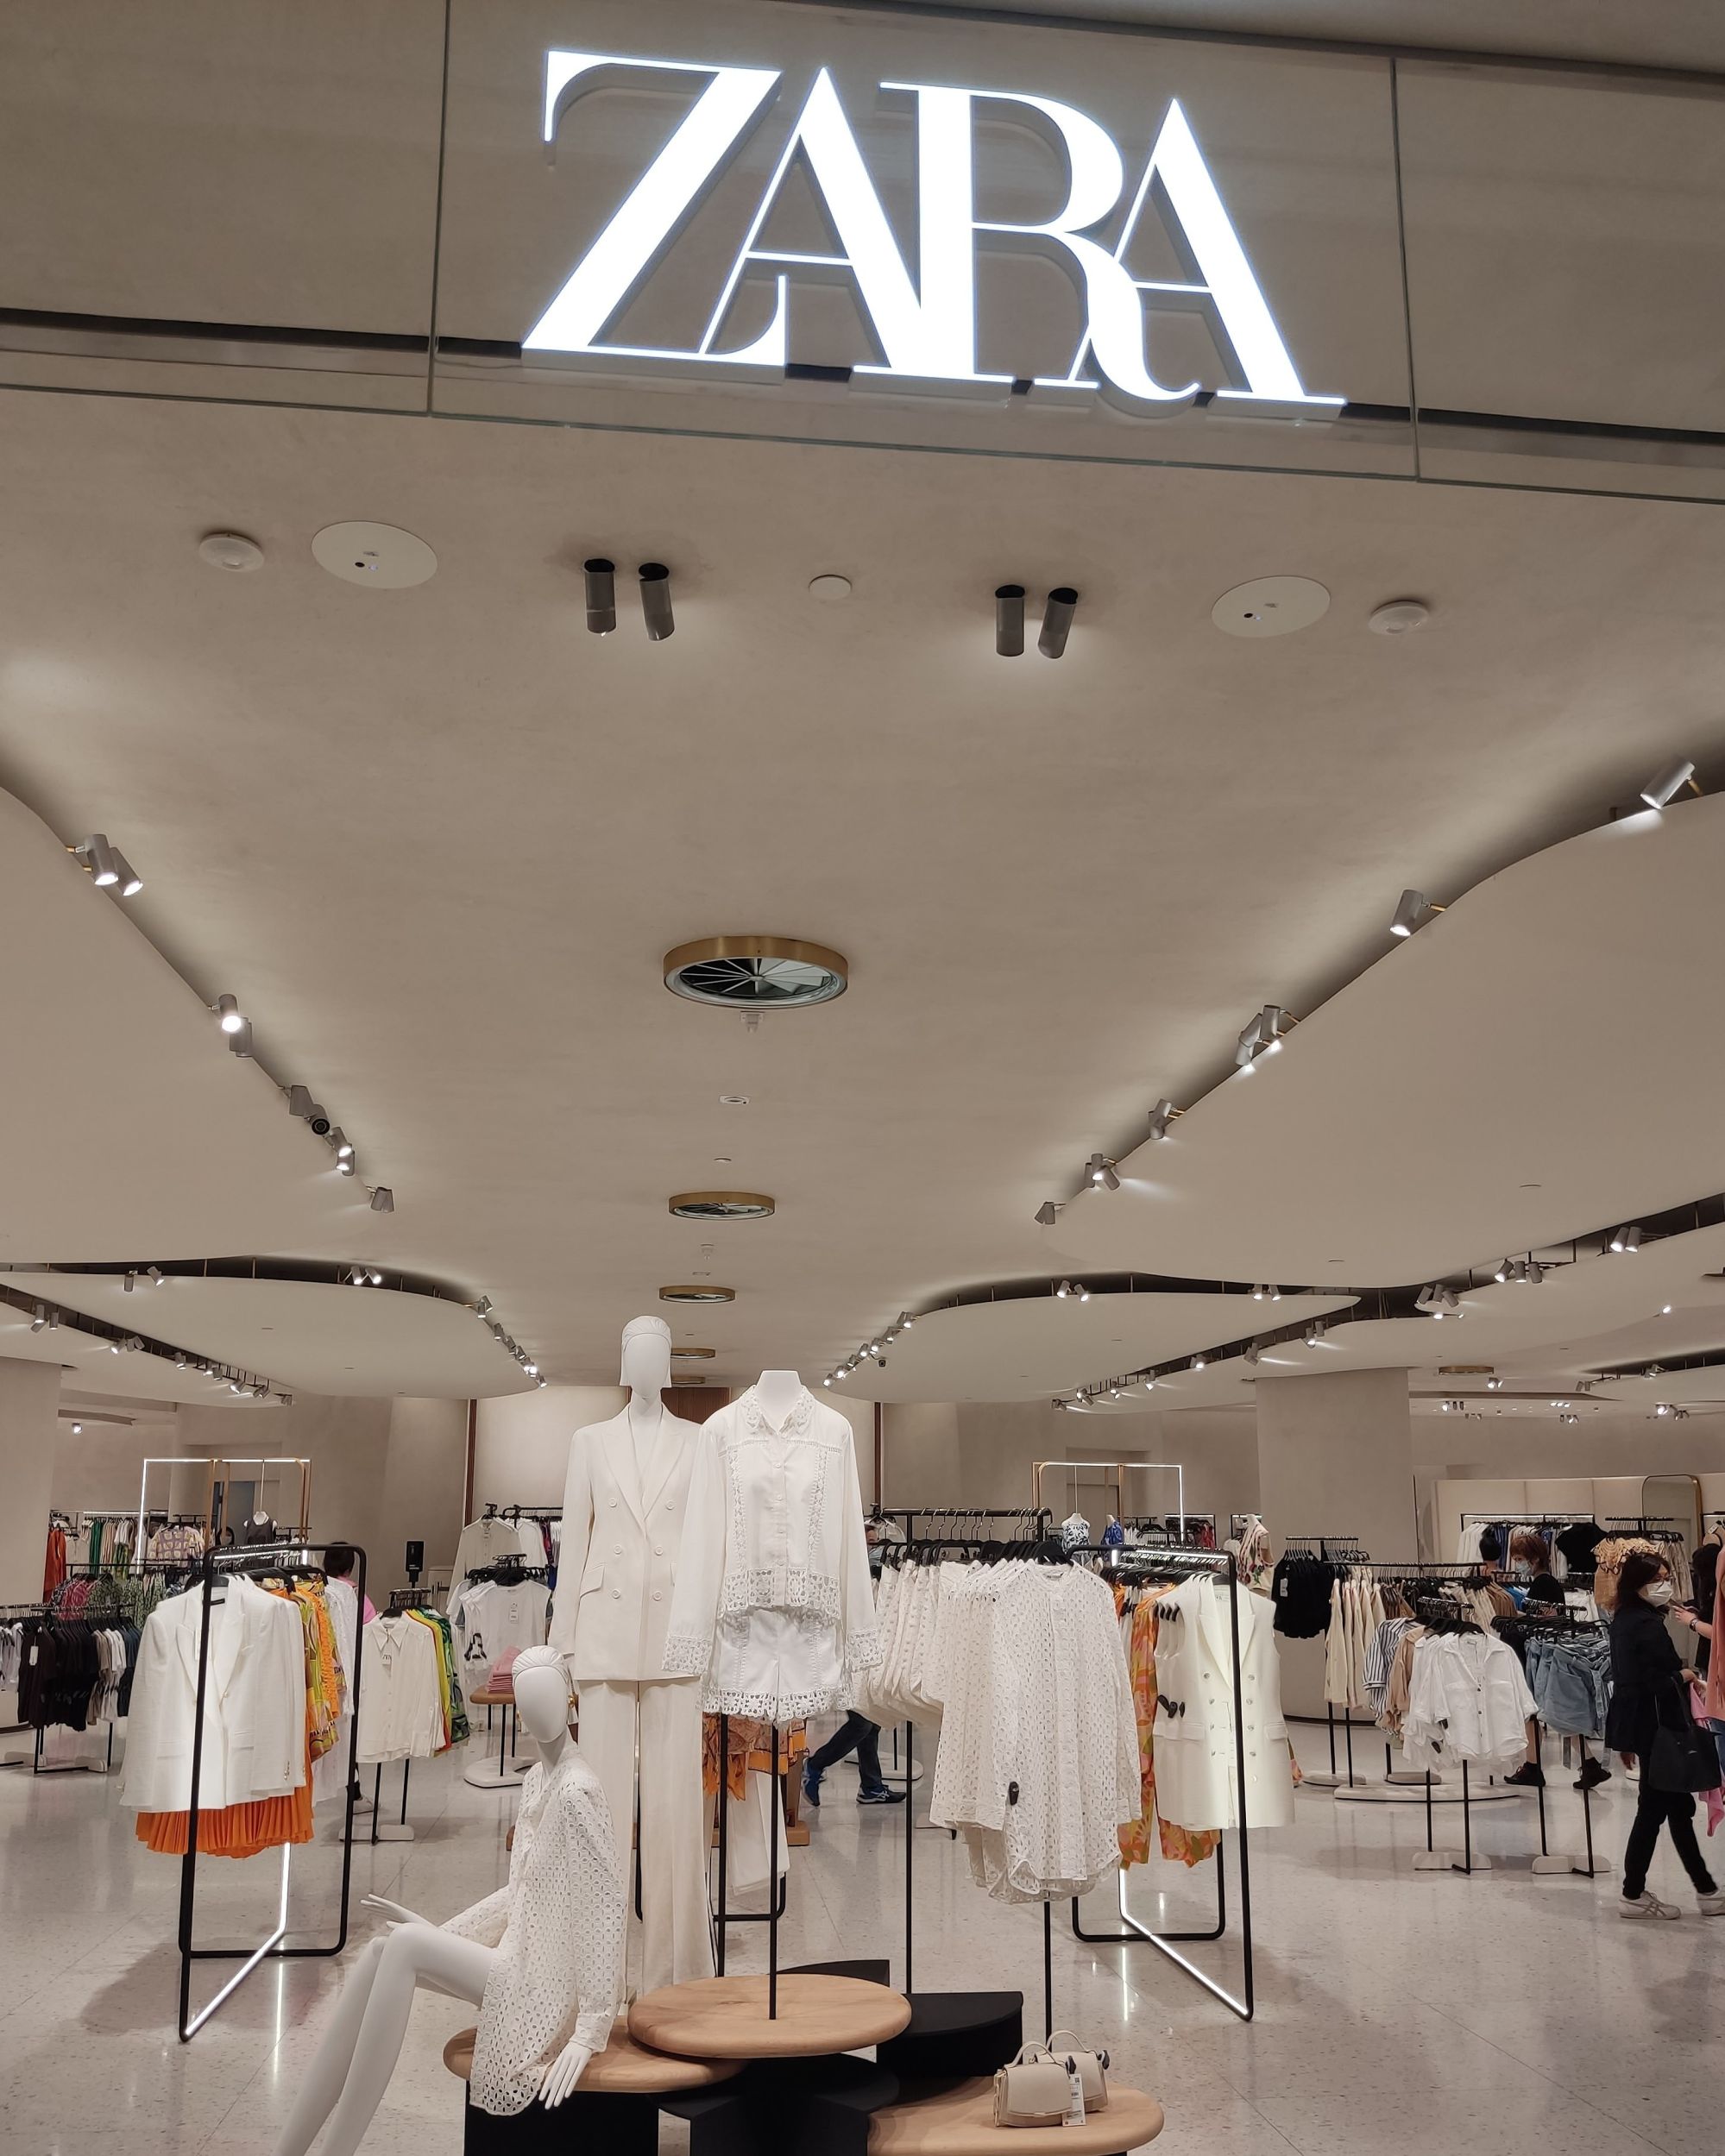
No primeiro trimestre de 2024, a empresa-mãe da Zara, a Inditex, registou um crescimento de 10,6% em moeda constante, com vendas de 8,2 mil milhões de euros. E mesmo que a margem bruta tenha sido ligeiramente mais fraca do que o esperado devido aos impactos de preços dos aumentos recentes, o seu modelo de negócio diferenciado levou a um forte desempenho superior, especialmente em comparação com a rival H&M. No segundo trimestre, as vendas continuaram a crescer, aumentando 12% ano a ano, com um lucro bruto de 4,9 mil milhões de euros, o EBITDA a subir para 2,4 mil milhões de euros e o lucro líquido a aumentar para 1,3 mil milhões de euros. Abercrombie & Fitch Co. também reportaram resultados sólidos, com o lucro líquido do primeiro trimestre a atingir 115 milhões de dólares e o resultado operacional de 130 milhões de dólares. As vendas líquidas aumentaram 22%, atingindo os mil milhões de dólares. A empresa também elevou as suas previsões para 2024, antecipando um aumento de vendas de cerca de 10%. A Guess Inc. reportou crescimento da receita no primeiro trimestre, com 592 milhões de dólares e uma projeção de que as receitas anuais para o ano fiscal de 2025 ultrapassarão os 3 mil milhões de dólares, graças à aquisição da Rag & Bone; enquanto a Gap Inc. reportou um lucro líquido de 158 milhões de dólares, com as vendas líquidas a aumentarem 3% para 3,4 mil milhões de dólares. Esta empresa também elevou as suas previsões para 2024, prevendo um aumento de proveitos operacionais de cerca de 40%.
Ora, os três casos mencionados são exemplos indicativos, uma vez que cada empresa viveu períodos mais ou menos complexos no passado, entre a COVID e a inflação; mas também porque não houve um triunfo comercial total — no entanto, a confiança que o mundo financeiro tem neste setor da indústria é evidente. Sabemos, por exemplo, que nas próximas semanas, aguardando as aprovações do governo, Shein poderá avaliar-se na Bolsa de Londres por cerca de três mil milhões enquanto outra marca chinesa, a Halara, especializada em roupa desportiva low-cost, tenta entrar no mercado dos EUA com uma série de lojas físicas — multiplicando assim os seus esforços e investimentos para se tornar uma cadeia de lojas não muito diferente daquelas que já povoam centros comerciais em todo o mundo. Para além das preocupações com a sustentabilidade e ética geral das operações destas grandes empresas, onde a transparência nem sempre é um ponto forte, e que não incomodam excessivamente a clientela, parece que a saturação do mercado, aliada ao rebaixamento da barra de qualidade, levou vastos segmentos de clientes a perseguirem a conveniência económica. Marcas como a Zara, H&M ou COS estão a reconstruir a sua imagem à semelhança de marcas mais premium com campanhas com Vittoria Ceretti ou Kirsten McMenamy, fotografadas por fotógrafos como Paolo Roversi mas também colaborações com marcas como Studio Nicholson ou TwoJeys.
Just bought one of those baggy Zara camp collar shirts to wear in Greece and now I have the “he looks just like every other bitch” tiktok sound on loop in my brain
— Troy Petrunoff (@troypetrunoff) August 20, 2022
Mas do ponto de vista cultural, o que tem levado o público de volta a essas marcas de centros comerciais? Para além do já mencionado polimento que estas marcas têm dado à sua imagem, um dos principais fatores, poder-se-ia hipotetizar, é a permutabilidade dos designs nas categorias de mercadorias mais fortemente comerciais. Produtos como o jeans largo da Zara, a calça prateada da Mango ou a Coluna Jeans da COS; mas também as t-shirts da Uniqlo, os moletons da Weekday, os suéteres da Arket, os ternos e perfumes da Gutteridge, os maxi-bags de Massimo Dutti e os vestidos da & Other Stories são produtos que um vasto público, que também pode usar peças de grife, não hesita em comprar: o casaco é designer, a t-shirt é da Zara. No final, são as “roupas do dia-a-dia” comumente definidas, usadas sem ansiedade em ouvir uma lágrima ou descobrir uma nova mancha, e que muitas vezes paradoxalmente duram anos e anos em roupeiros e gavetas. Mesmo os consumidores de luxo mais experientes sabem que para t-shirts, jeans, e geralmente todas aquelas peças “simples”, não existe essa enorme diferença entre uma e outra — pelo menos visualmente falando. Do ponto de vista da construção, dos materiais, e de todos os detalhes mais técnicos, o ecossistema de blogueiros e TikTokers que analisam costuras, comparam modelos idênticos entre diferentes marcas, e avaliam materiais é tão grande (bem como mais jovem) como o da moda “real”, cuja atual rainha é o TikToker e a autora Andrea Cheong.
@andreacheong_ A review dedicated to those who like to shop the menswear department! #cos #cosfashion #menswearstyle #howtoshopsustainably #mindfulmondaymethod #mensstyletips #mensfashiontips #wardrobebasics #boyfriendstyle original sound - Andrea
A culpa desta assimilação é talvez a corrida ao fundo que algumas marcas de luxo jogam com a qualidade das suas roupas e acessórios: saias e jaquetas de poliamida, tão sintéticos como os encontrados na Primark; peças de viscose desprovidas de qualquer estrutura e idênticas às das tão difamadas marcas de shopping centers; designs demasiado simplificados que vêem muitos detalhes desaparecerem em termos de forros, punhos e principalmente detalhes de bolso, criando economias significativas no produção industrial em larga escala. O público em geral, assim inculto, e obviamente não muito interessado em gastar somas elevadas, mas também confortado pelo novo visual limpo e luxuoso que marcas como a Zara e a Abercrombie adotaram recentemente, acaba por não ver onde reside a diferença, que obviamente existe em termos de materiais e acabamentos mas é difícil de perceber externamente ou em fotos — e naquilo que os outros não percebem, é mais fácil fechar os olhos. Mas este crescimento que as marcas de centros comerciais parecem ter tido evidencia, indiretamente, a existência de uma grande procura (e assim uma grande oportunidade de mercado) por marcas menos “impessoais” e massificadas do que as de distribuição em massa e mais locais que consigam construir um modelo de negócio a derivar os seus lucros com a venda de produtos acessíveis. Quem conseguir encontrar esse “meio termo” semi-invisível encontrará também uma mina de ouro.