A LVMH também foi atingida pela crise do luxo No último trimestre não tinham crescido, agora caíram realmente
No início, ficamos surpresos que as vendas do maior gigante da indústria da moda não tenham crescido — mas agora elas realmente caíram. No terceiro trimestre de 2024, a LVMH registou uma quebra de 4,4% nas receitas, não conseguindo corresponder às expectativas do mercado. As receitas totais atingiram 19.07 mil milhões de euros nos três meses terminados em 30 de setembro, um valor abaixo dos 20.01 mil milhões de euros inicialmente estimados pelos analistas. Esta descida deve-se particularmente ao menor crescimento no Japão, onde o iene recuperou valor após um período de fraqueza que levou a uma parada na maratera de compras selvagens de turistas caçadores de pechachas. Excluindo o impacto das flutuações cambiais, as vendas diminuíram 3% face ao ano anterior, indicando um abrandamento face ao segundo trimestre em que as receitas orgânicas tinham aumentado 1%, um valor que já sugeria uma quase estagnação. A principal divisão de moda e artigos de couro registou vendas de 9.15 mil milhões de euros no terceiro trimestre, uma queda de 5% numa base anual e muito abaixo da previsão dos analistas Visible Alpha, que em vez disso estimaram um aumento de 1%. As vendas biológicas de relógios e joias também caíram 4%, enquanto o setor dos vinhos e bebidas espirituosas registou uma contração de 7%. Por outro lado, o setor dos perfumes e cosméticos registou um aumento de 3%, e o retalho seletivo, incluindo marcas como a Sephora, registou um aumento de 2%.
@quarterchart Louis Vuitton is slowing down? The LVMH group who owns Louis Vuitton, Dior and Tiffany among other brands miss on revenue for the first half of 2024 and the stock went down 7%. The company reported a revenue of $45.2B down 1% YoY. This is mostly due to Asia (excluding Japan) where sales are down 14% QoQ on the second quarter. Hermès also reported during the week and didn’t see a revenue slowdown.
original sound - Quarter Chart
Apesar do clima económico incerto, a LVMH manifestou confiança na sua estratégia, sempre focada no aumento da desejabilidade das suas marcas e da qualidade dos seus produtos. A empresa manifestou confiança em manter a liderança global no setor do luxo mesmo em 2024: enquanto outros grupos estão a crescer, alguns muito bem, dificilmente atingiriam a escala do titã de Bernard Arnault. A LVMH salientou ainda a importância do mercado chinês, que, apesar de experimentar atualmente uma recessão económica com crescimento inferior a 5%, continua a ser um motor significativo para o consumo de luxo. Analisando o desempenho regional, verificou-se uma diminuição de 16% nas vendas na Ásia (excluindo o Japão), enquanto o mercado dos EUA manteve-se estável. Na Europa, as vendas aumentaram 2%, e o Japão registou um aumento significativo de 20%. O diretor financeiro Jean-Jacques Guiony afirmou que, apesar dos desafios económicos e da baixa confiança dos consumidores na China, a procura chinesa por produtos de luxo continua sólida. Na frente da estratégia corporativa, a Guiony descartou que o atual abrandamento do mercado de luxo esteja ligado aos aumentos de preços implementados nos últimos anos, enfatizando que os produtos vendidos em 2024 são muito diferentes dos de 2019 e que o aumento dos preços se deve principalmente a uma melhoria do mix de produtos em vez de uma pura estratégia de subida de preço. Por fim, Guiony afirmou que a atual desaceleração é de natureza cíclica e, portanto, deverá passar, sendo que o grupo está otimista em relação ao futuro do setor do luxo, impulsionado pelo crescimento da classe média alta na China e outros mercados emergentes.
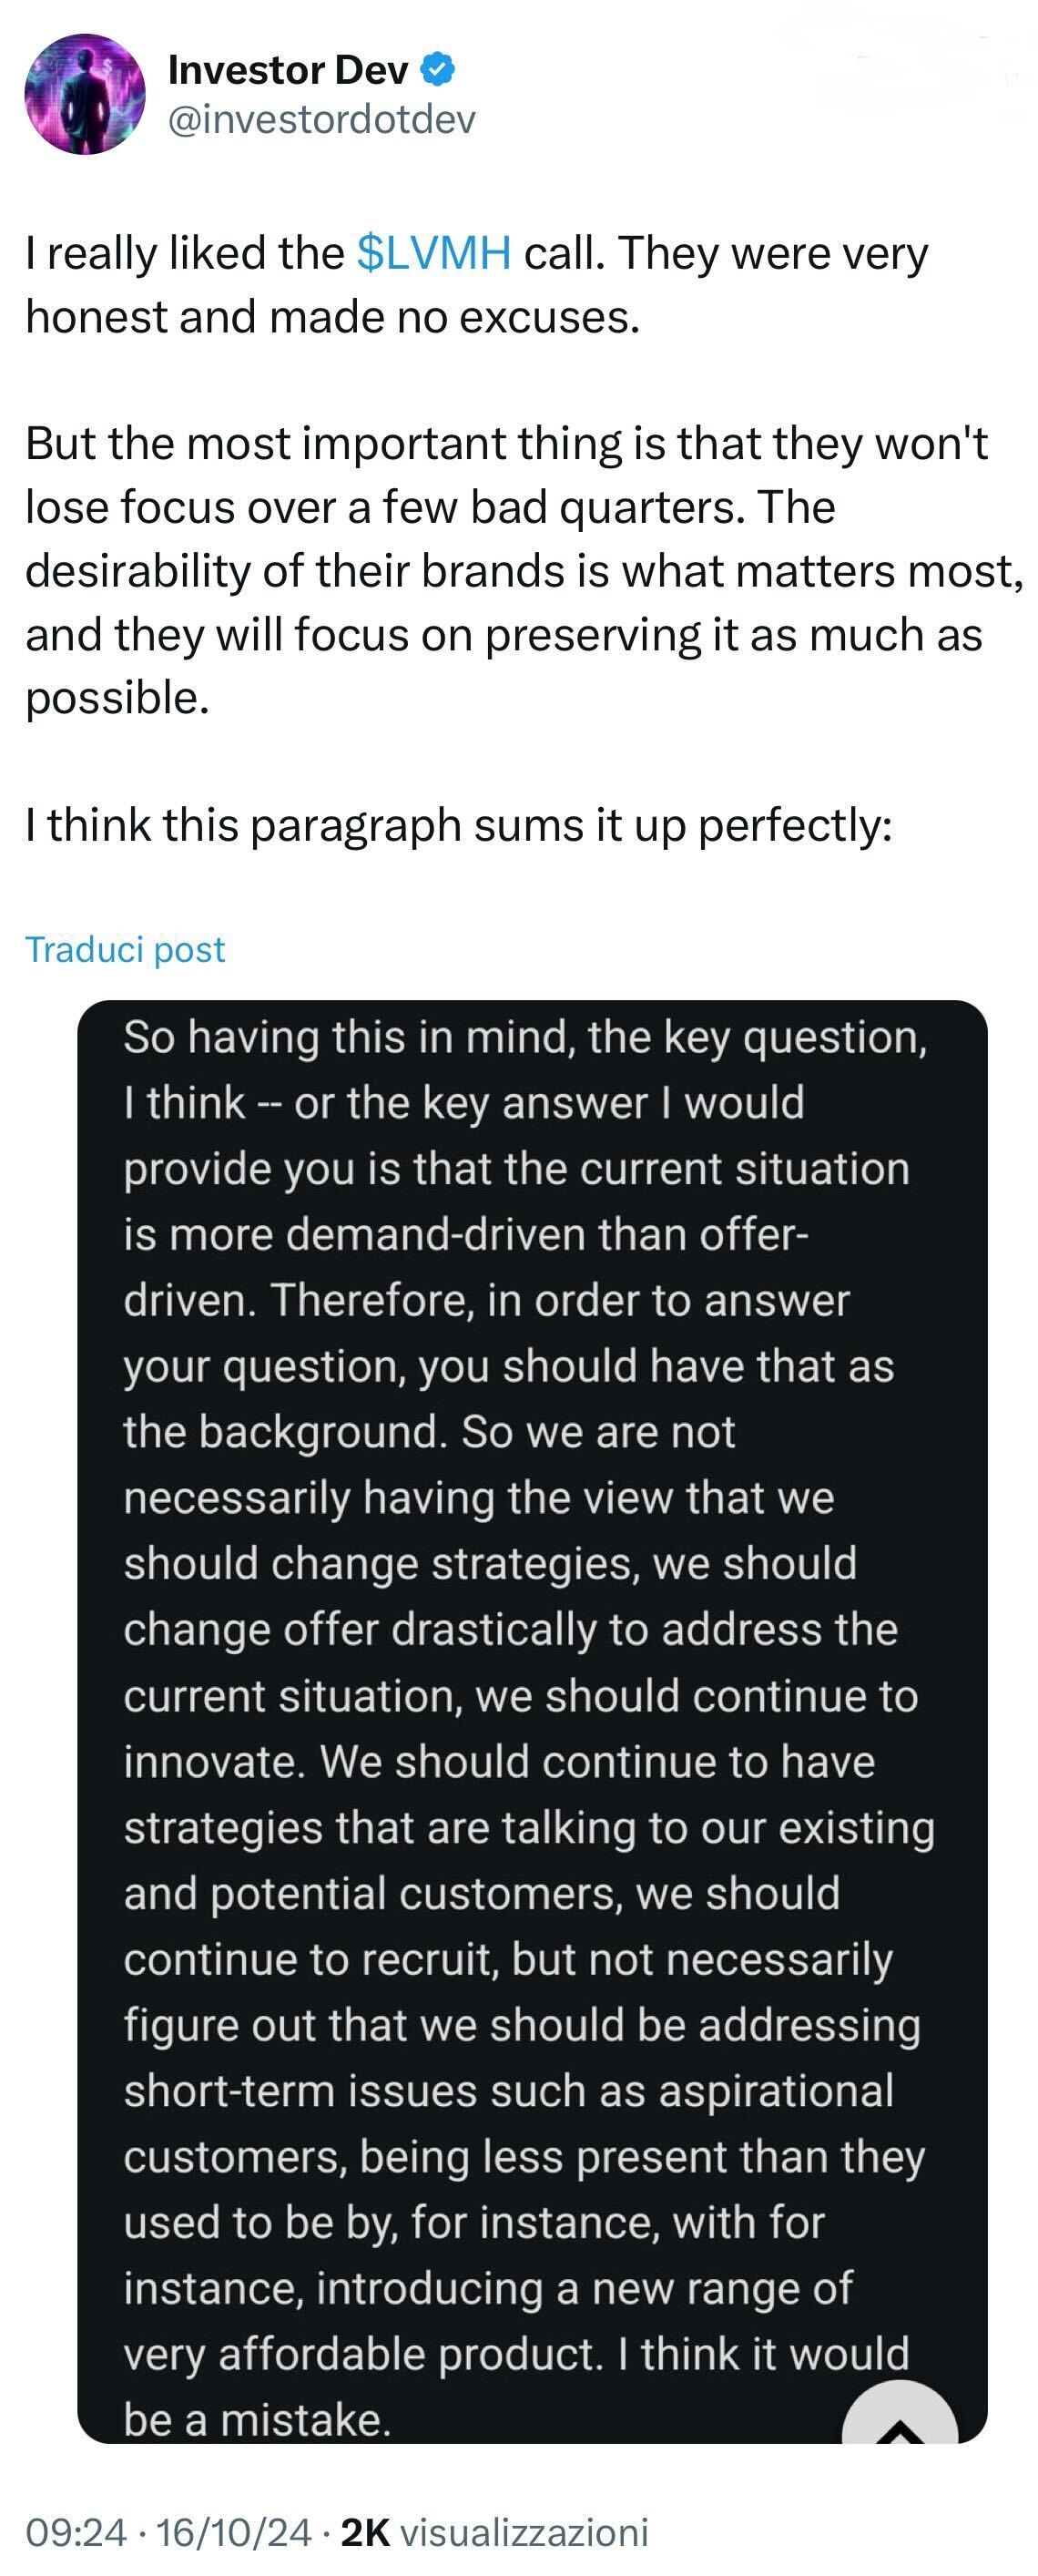
A questão dos preços é talvez o ponto de discórdia mais debatido. É claro que a administração da LVMH exclui categoricamente isso como um problema, já que a política do grupo não permitiria reduções de preços mesmo que eles quisessem — especialmente agora que os produtos superproduzidos e subvendidos estão a acumular-se em armazéns em todo o mundo. Nesta fase de crise, é melhor agarrar-se aos clientes existentes em vez de tentar atrair novos baixando os preços e abrindo as portas do reino a compradores “aspiracionais”. Entretanto, as pilhas de produtos não vendidos são silenciosamente canalizadas através de pontos de venda, vendas de amostras e, claro, do mercado cinzento que muitas marcas começaram recentemente a gerir sozinhas. Agora a questão é encontrar outro mercado de alto volume que possa absorver vendas suficientes para devolver as taxas de crescimento das marcas de moda a números positivos. As projeções sugerem que a China poderá recuperar até 2025, mas a sensação é que, mesmo que os ventos económicos voltem a ser favoráveis, ocorreu aqui uma mudança cultural fundamental, caracterizada pela vergonha do luxo, uma preferência pelas marcas locais, um foco nacionalista no consumo, e também, por parte das marcas, que atingiram a massa crítica da comercialização da marca — um limiar para além do qual se perde o sentido de excelência, e os produtos individuais tornam-se meros logótipos para displays aquele segmento de clientes que ainda acreditam no seu poder.
Com efeito, um problema potencial reside precisamente na questão do capital cultural. Os problemas com o mercado chinês começaram quando uma nova geração entrou na força de trabalho, enfrentando problemas e contradições que perturbaram o fluxo de capital que outrora estabeleceu o enorme potencial da China há duas décadas. Não é por acaso que Guiony mencionou esperar o surgimento de uma classe média alta chinesa para impulsionar as vendas futuras no país, levantando assim a questão de qual classe social tem alimentado as vendas até agora e porque é que parou. Portanto, seria útil perceber até que ponto a Geração Z chinesa de hoje valoriza o conceito tradicional de luxo em primeiro lugar e em que medida eles podem realmente pagar por isso. É certamente perceptível hoje que falta uma figura capaz de atuar como uma “ponte cultural”, como Virgil Afloh fez uma vez despertar o interesse desta nova geração, que é mais cínica, mais habituada ao marketing agressivo, mas também, em média, mais pobre, numa forma de luxo que, para além do marketing, está a fazer tudo o que pode para permanecer o mais excludente (não exclusivo) possível. Podemos não conhecer os hábitos de consumo dos indivíduos mais ricos e excêntricos do mundo, os famosos bilionários capazes de esvaziar uma loja inteira por capricho, mas assumimos que até os seus guarda-roupas estão a ficar demasiado cheios, os seus armários redundantes com coleções repetitivas, e o seu capital cada vez mais atado à beleza, às viagens e à nova tendência do biohacking.
A diretora financeira adjunta Cécile Cabanis minimizou as preocupações, explicando: “No geral, a procura tem sido caracterizada por duas tendências opostas. Por um lado, a procura dos clientes chineses manteve-se bastante dinâmica no primeiro semestre do ano. No entanto, os consumidores chineses enfrentam ventos contrários macroeconómicos crescentes, que, naturalmente, impactam a sua confiança e pesam sobre os seus gastos discricionários. Por outro lado, a procura dos clientes ocidentais tem apresentado uma melhoria sequencial, embora muito gradual, uma vez que a inflação e as taxas de juro continuam elevadas. Em poucas palavras, o efeito líquido destas duas tendências foi ligeiramente positivo no primeiro semestre do ano e ficou ligeiramente negativo no terceiro trimestre”. No entanto, isso explica o desempenho da LVMH sem abordar o contexto geral em que muitas outras marcas e grupos também estão a ver este declínio nos volumes de vendas, pintando um cenário menos descontraído do que foi discutido durante a chamada de resultados.