Na altura em que Armani esclareceu os planos para a sua sucessão Embora muitos detalhes ainda permaneçam um mistério bem guardado
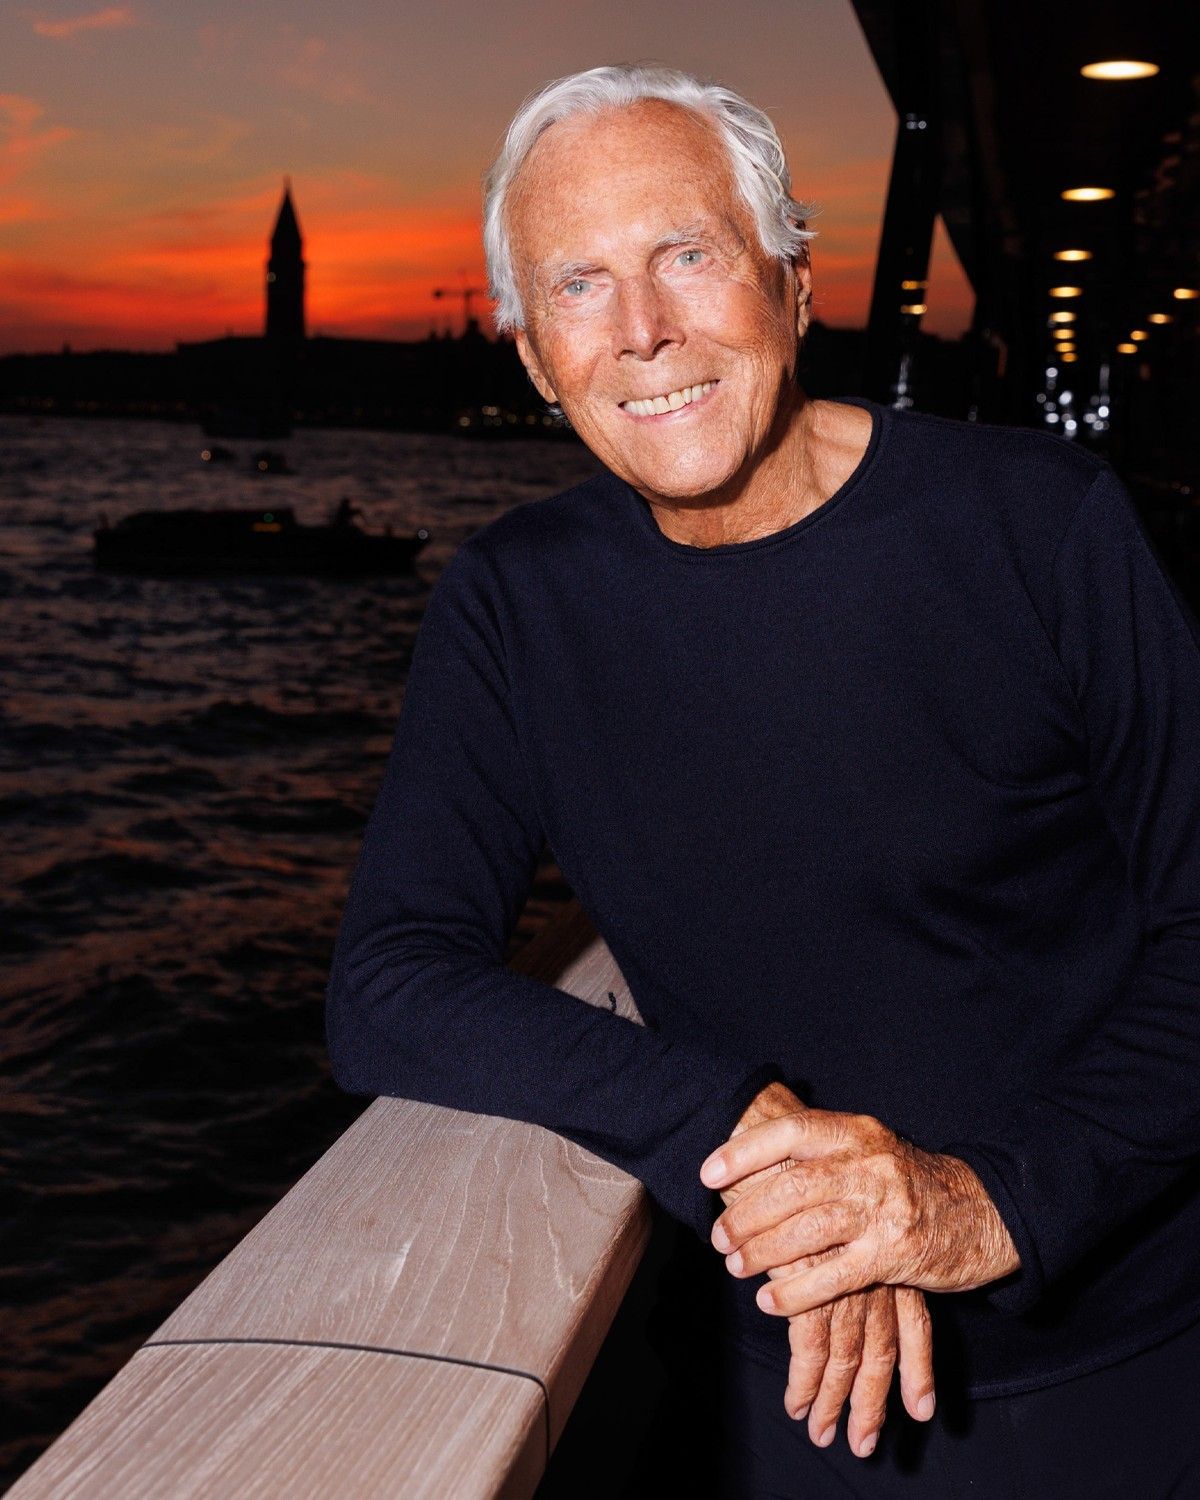
Em abril de 2024 Giorgio Armani discutiu com a Bloomberg várias considerações sobre o futuro da sua empresa, abordando também durante a entrevista o tema muito debatido da sua própria sucessão. Aproximando-se do seu nonagésimo aniversário, Armani discutiu abertamente a possibilidade de se fundir com uma entidade maior ou abrir capital: “A independência de grandes grupos ainda poderá ser um valor impulsionador para o Grupo Armani no futuro, mas não tenho vontade de excluir nada. O que sempre caracterizou o sucesso do meu trabalho é a capacidade de adaptação às mudanças dos tempos”. Esta abertura marcou uma mudança notável para a Armani, que historicamente manteve uma posição firme em manter a empresa independente de fusões, listagens e divisões de propriedade que nos últimos anos remodelaram a geografia do luxo. Mas o designer esclareceu também, para evitar especulações, que: “Neste momento não prevejo uma aquisição por parte de um grande conglomerado de luxo. Mas, como disse, não quero excluir nada a priori, porque isso seria um curso de ação anti-empreendedor”. Sobre uma potencial listagem, o designer disse que “é algo que ainda não discutimos, mas é uma opção que pode ser considerada — esperançosamente num futuro distante”. Armani deu grande importância à correlação entre valores corporativos e perceção da marca: mostrou críticas cautelosas ao modelo de negócio francês impulsionado pela conquista, dizendo esperar a “persistência destes valores e a preservação da independência de muitas dessas empresas como princípio essencial”.
A consideração da Armani sobre uma fusão ou uma cotação, ambas as opções que implicariam uma descentralização do poder, surgiu numa altura crítica em que a indústria assistia a uma era de aquisições agressivas, com grandes conglomerados como a LVMH e a Kering a expandirem os seus portfólios através da aquisição de marcas de menor prestígio. No entanto, a vontade de Armani em não ceder às pressões do mercado e a mera lógica do lucro evidenciaram a presença de um ecossistema italiano liderado por empresas familiares como a Prada, Zegna, Moncler, Brunello Cucinelli, ou Ferragamo que, mesmo diante da dimensão colossal dos mega-conglomerados franceses, resistiram e prosperaram. Segundo os analistas de Business Intelligence do jornal, Deborah Aitken e Andrea Ferdinando Leggieri, “um preço de 8—10 mil milhões de euros para Giorgio Armani em caso de aquisição ou spin-off pode ser considerado razoável [...]. A diferença de mais de 2 mil milhões de euros entre as receitas diretas da marca, incluindo licenças, e as receitas líquidas (com base em 2022) confirma que a Armani é altamente dependente das licenças, pelo que a liquidez poderia em parte ser usada para trazer mais licenças internamente, reduzindo o risco da cadeia de abastecimento e fortalecendo a identidade da marca”. Estes mais de 2 mil milhões de receitas (dados disponíveis a partir de 2022) são significativos, mas pálidos em comparação com os 80 mil milhões que a LVMH pode produzir, mesmo no meio de um congelamento de gastos, mesmo que a Armani não parecesse entusiasmada com a política de aquisição destes grandes grupos que sempre traz consigo: “uma mudança inevitável de valores e uma reviravolta substancial, estilo incluído”.
Quanto à sucessão real, Armani falou de “um grupo de pessoas de confiança próximas a mim e escolhidas por mim” que parece confirmar o que foi revelado por Elisa Anzolin da Reuters, que obteve um documento confidencial de 2016 delineando a composição deste grupo, que inclui colaboradores de longa data e familiares. No entanto, a cautelosa abertura que o designer expressou sobre o tema das aquisições e listagens (embora pareça nas entrelinhas que ele apenas se declarou aberto à ideia para não excluí-la categoricamente) leva inevitavelmente a considerar quais podem ser as vantagens potenciais de um caminho ou de outro. Uma fusão, por exemplo, poderia oferecer à Armani os benefícios da escala, do aumento da penetração no mercado e da partilha de recursos — todos elementos cruciais, dada a abrangência global do cenário comercial de que estamos a falar. Ao alinhar-se com um grupo maior, a Armani poderia alavancar sinergias em áreas como distribuição global, marketing e produção, mantendo a sua ética de design e marca dentro de um conglomerado que respeita a sua posição única no mercado e independência. Por outro lado, uma cotação seguindo o modelo da Prada ou da Zegna proporcionaria ao império de Armani o acesso ao capital necessário para a expansão, ao mesmo tempo que garantiria a sua independência. A entrada em bolsa também poderia atrair e reter talentos oferecendo compensações baseadas em ações, como a Amazon já faz.
É claro, no entanto, que todas estas opções envolvem, como já referido, uma descentralização do poder, sobretudo considerando a complexa composição do negócio da Armani já referida pelos dois analistas da Bloomberg. Uma fusão poderia, por exemplo, diluir o controlo da potência central tanto sobre a direção criativa como sobre as decisões operacionais, colocando em risco uma identidade muito precisa que a Armani cultivou meticulosamente durante décadas. Uma cotação em bolsa, por outro lado, sujeitaria a empresa às pressões e escrutínio dos investidores públicos e às expectativas do mercado, o que poderia deslocar o foco das metas de longo prazo para as métricas financeiras de curto prazo — e é precisamente por isso que vários grupos e marcas neste momento gostariam de procurar o deslisting, como o Grupo Tod's. Além disso, o mercado de luxo é sensível a mudanças na perceção do consumidor e no posicionamento da marca, pelo que qualquer alteração na estrutura gerencial ou estratégia corporativa mais ampla (que incluiria os valores corporativos subjacentes à própria estratégia) deve evitar alterar essa perceção.