Drei Geschäftslektionen, die wir aus der Coperni-Krise lernen können Die Marke könnte bald von einem von drei potenziellen Käufern übernommen werden, aber das Bild ist sehr komplex
Die Rechtssaga von Coperni war in den letzten Jahren eine der merkwürdigsten Modeerscheinungen. Eine Saga, die uns nicht zuletzt einen Einblick gibt, wie kompliziert das Spiel für unabhängige Labels geworden ist und wie eine stark konzeptionelle Marke sich mit der Realität eines Marktes auseinandersetzen muss, der, gelinde gesagt, gnadenlos ist. Wie MF Fashion berichtet, hat sich diese Saga jedoch weiterentwickelt, und jetzt wird die Zukunft von Coperni in den Gerichtssälen des Pariser Handelsgerichts entschieden.
Tatsächlich liegen drei Akquisitionsvorschläge für Coperni SAS vor, das Unternehmen, das die kreativen und operativen Teams der von Sébastien Meyer und Arnaud Vaillant gegründeten Marke zusammenbringt. Um das Label wetteifern der in Hongkong ansässige Fonds Aa Investments und zwei private Investoren, Victor Bughin und Philippe Sayada. Diese Angebote wurden nur wenige Monate nach der Eröffnung des am 11. Juni eingeleiteten gerichtlichen Umstrukturierungsverfahrens eingereicht, in dessen Verlauf die Marke die seit über einem Jahr anhaltenden schwerwiegenden finanziellen und unternehmerischen Spannungen gelöst haben soll. Aber wie sind wir zu diesem Punkt gekommen?
Vom Ruhm zur Krise
Anfang des Jahres hatte sich Coperni aufgrund von Spannungen mit Tomorrow London, seinem Alleinvertriebshändler und Mehrheitsaktionär, gegen die Pariser Modewoche im März entschieden, weshalb das Unternehmen nicht über die notwendigen Mittel verfügte, um sein Wachstum zu unterstützen. Diesen Problemen lag ein doppeltes Problem zugrunde: Einerseits die Schwierigkeiten, die von der Muttergesellschaft herrührten, und andererseits die Tatsache, dass der Umsatz der Marke stark rückläufig war. Zufällig wurde die Tomorrow Group im März von Progetto 11, einer italienischen Holdinggesellschaft, übernommen.
Der Deal, der wie ein Wendepunkt aussah, konnte die Probleme jedoch nicht lösen, und im Juni gab das Pariser Handelsgericht dem Antrag auf Eröffnung eines gerichtlichen Umstrukturierungsverfahrens für Coperni SAS statt. Laut den Gründern hatte Tomorrow monatelang aufgehört, die geschuldeten Zahlungen zu leisten, sodass die Marke ohne Ressourcen dastand. Das Verfahren, das Tomorrow seiner Entscheidungsbefugnis über das Unternehmen beraubte, zielte darauf ab, die Schulden einzufrieren, die 26 Mitarbeiter zu schützen, die betriebliche Kontinuität sicherzustellen und gleichzeitig die Möglichkeit zu bieten, einen neuen Käufer zu suchen. Die Zahlen, die in der Verfahrensdokumentation enthalten sind, sind düster zu lesen.
Der Gesamtumsatz der Marke — also der Gesamtwert der Verkäufe von Coperni auf dem Markt (mit anderen Worten, wie viel Einzelhändler und Mehrmarkengeschäfte tatsächlich gekauft und verkauft haben) — fiel von 15,2 Millionen € im Jahr 2023 auf 13 Millionen € im Jahr 2024 und auf 10,9 Millionen € im Jahr 2025. Bei der Betreibergesellschaft Coperni SAS, die die Kreativ- und Managementteams zusammenbringt, sieht das jedoch anders aus: Der Umsatz stieg sogar an und stieg von 3,5 Millionen € in den Jahren 2023 und 2024 auf 4,7 Millionen € im Jahr 2025.
Dieser Anstieg ist auf die Struktur der Geschäftsbeziehung mit Tomorrow zurückzuführen: Der Alleinvertriebshändler sammelte den Großteil der Großhandelsumsätze ein und gab in erster Linie Lizenzgebühren, Lizenzgebühren und einen Teil der Margen an Coperni SAS weiter. Obwohl der Gesamtumsatz der Marke rückläufig war, nahmen die Direktzuflüsse des französischen Unternehmens zu. Die wirklich aussagekräftige Zahl ist jedoch die operative: 2023 schloss das Unternehmen mit einem Gewinn von 679.000€ ab, der 2024 auf 112.000€ fiel und 2025 zu einem Verlust von über 300.000€ führte. Ein regelrechtes Blutbad.
Obwohl der Umsatz von Coperni SAS gestiegen war, waren die Kosten für Personal, Infrastruktur, Produktion und Marketing weitaus höher, was die Marge vollständig schmälerte und das Unternehmen in die roten Zahlen drückte. Im Wesentlichen verkaufte die Marke weniger auf dem Markt; die Betreibergesellschaft schaffte es immer noch, ihren Umsatz dank Lizenzgebühren und Gebühren zu steigern, konnte aber ihre Fixkosten nicht mehr decken. Als die Zahlungen von Tomorrow dann ganz eingestellt wurden, schloss sich der Kreislauf und die Finanzen der Marke „explodierten“. Daher die gerichtliche Reorganisation. Und obwohl Fashion Network die Einzelheiten der Angebote ausführlich behandelt hat, ist es wirklich interessant zu verstehen, welche Lehren aus dieser komplizierten Angelegenheit gezogen werden können.
Drei Lehren, die wir aus dem Fall Coperni ziehen können
@daniellacohen11 Revenue is vanity, profit is sanity and cash is king #coperni #business #fashion original sound - Daniella
Aus dieser Affäre lassen sich drei Lehren ziehen, die unabhängige Designer oder auch jeder, der ein Modeunternehmen leitet, im Hinterkopf behalten sollten. Die erste betrifft die Kontrolle der Cashflows, die zweite die Nachhaltigkeitsgleichung zwischen der Viralität der sozialen Medien und dem tatsächlichen Wachstum und die dritte die Eigentümerstruktur der Marke selbst — was, wie der Fall Coperni zeigt, eine Art russische Nistpuppe ist, die zwischen England und Frankreich aufgeteilt ist.
Was die Cashflows anbelangt, so war Tomorrow Group sowohl der kontrollierende Aktionär als auch der Vertriebshändler, was bedeutet, dass die Umsatzerlöse über Tomorrow Group abgewickelt wurden und die Marke im Wesentlichen nur Lizenzgebühren und Gebühren erhielt. Es war vollständig von seinem Partner abhängig. Als die Zahlungen von Tomorrow eingestellt wurden, hatte die Marke keine Liquidität mehr, obwohl sie theoretisch Umsätze generierte. Im Allgemeinen ist es also immer besser, die direkte Kontrolle über die Cashflows sicherzustellen, auch wenn Partner und Investoren beteiligt sind, um die Abhängigkeit von Partnern zu begrenzen, die einfach den Wasserhahn zudrehen können.
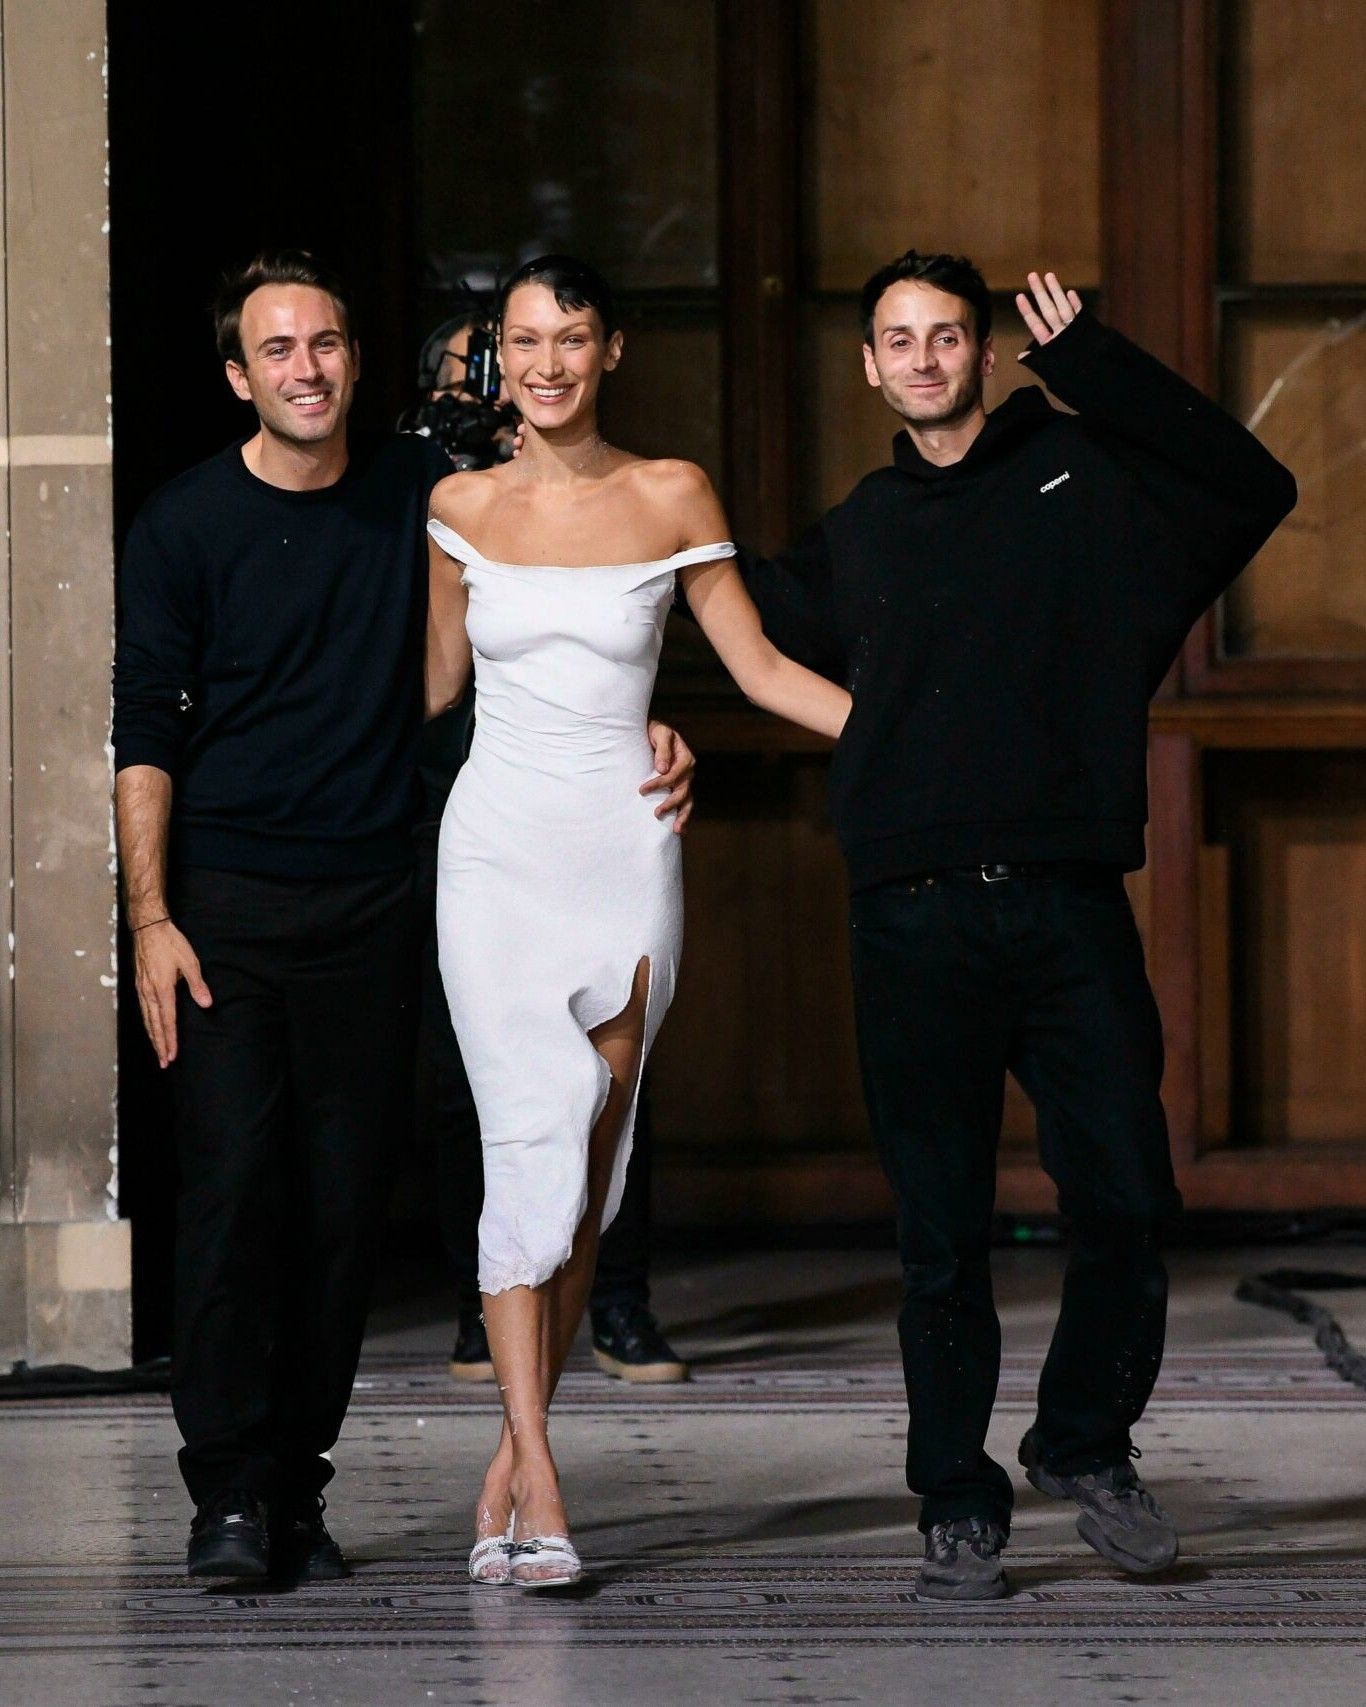
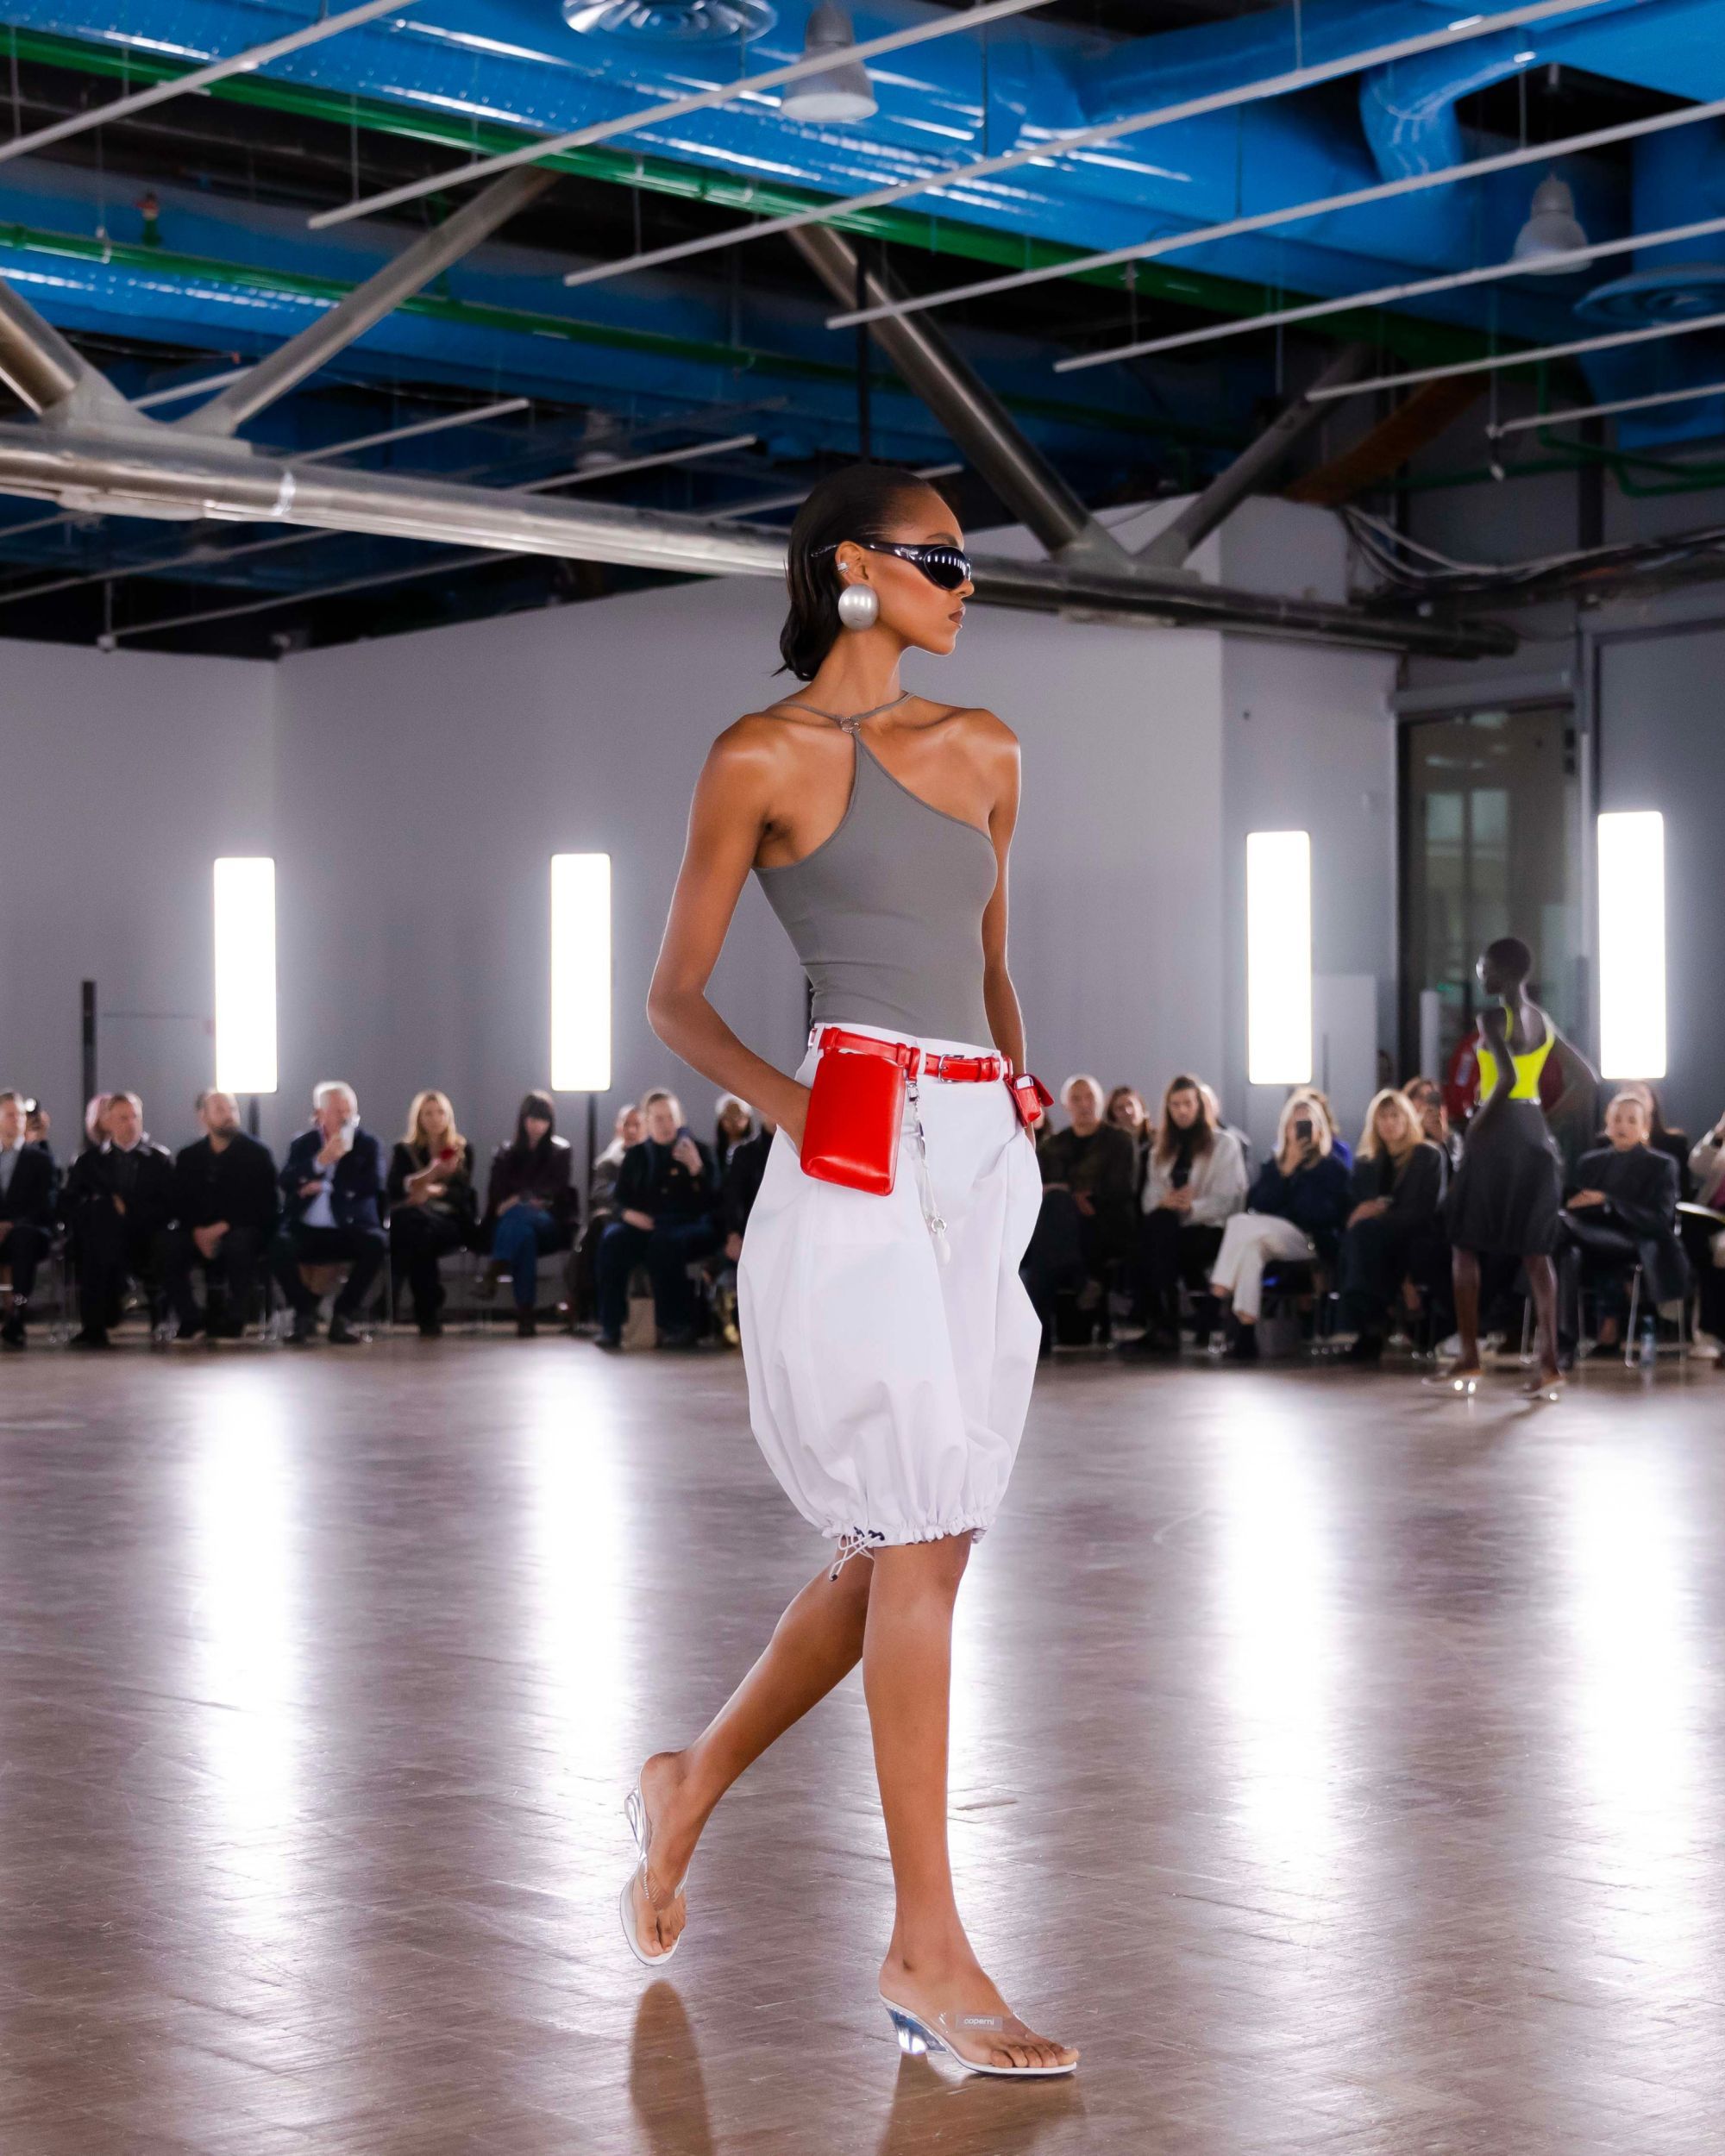
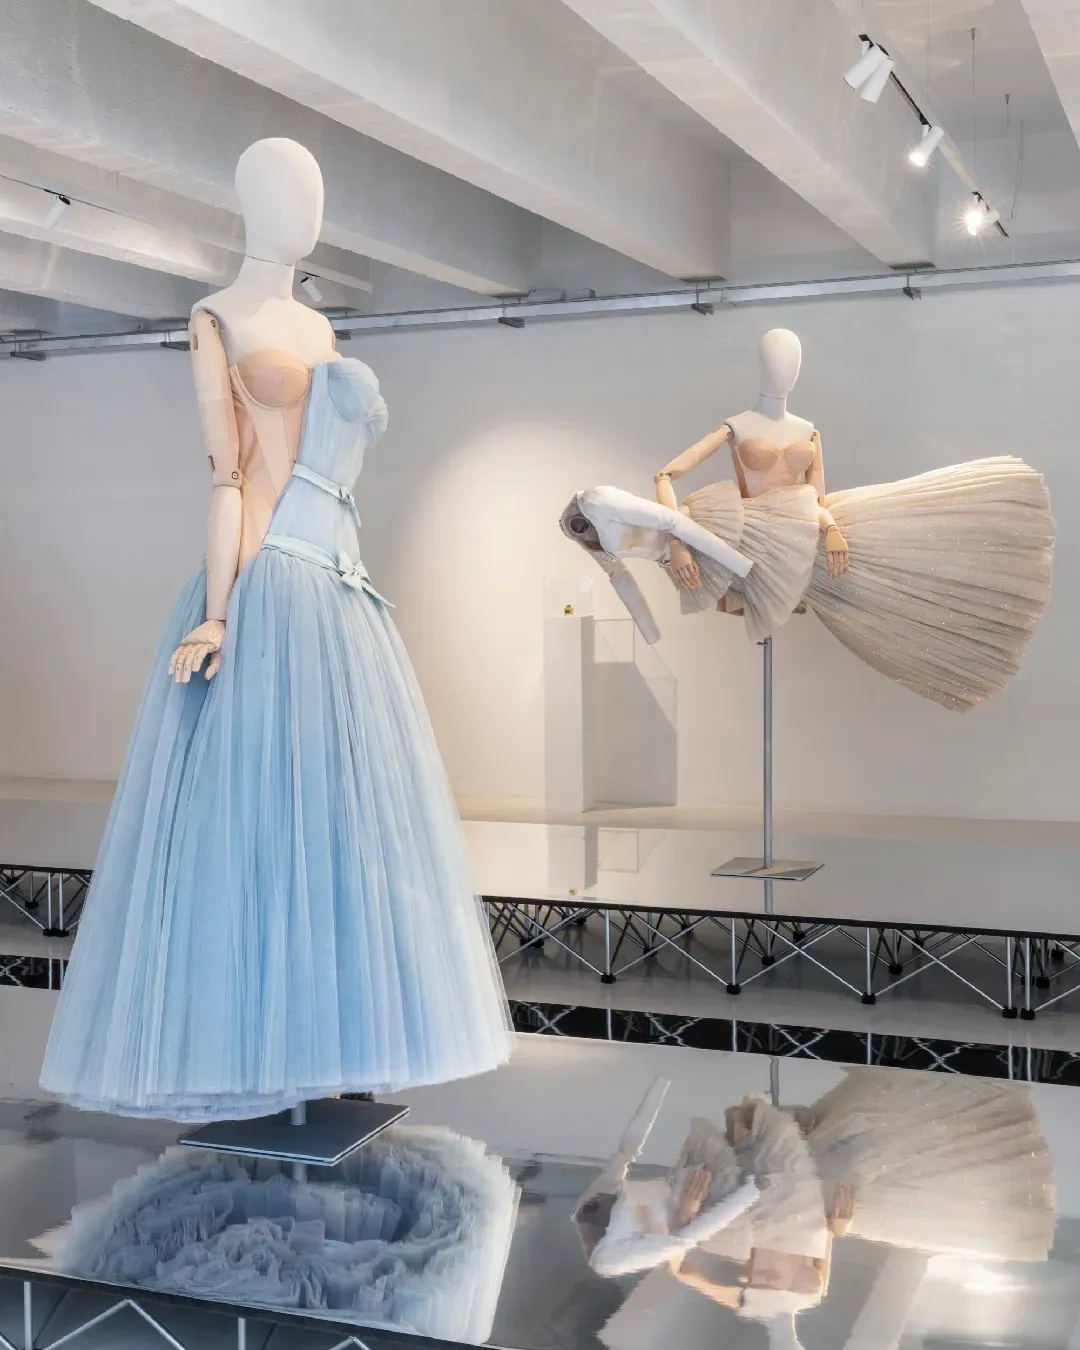
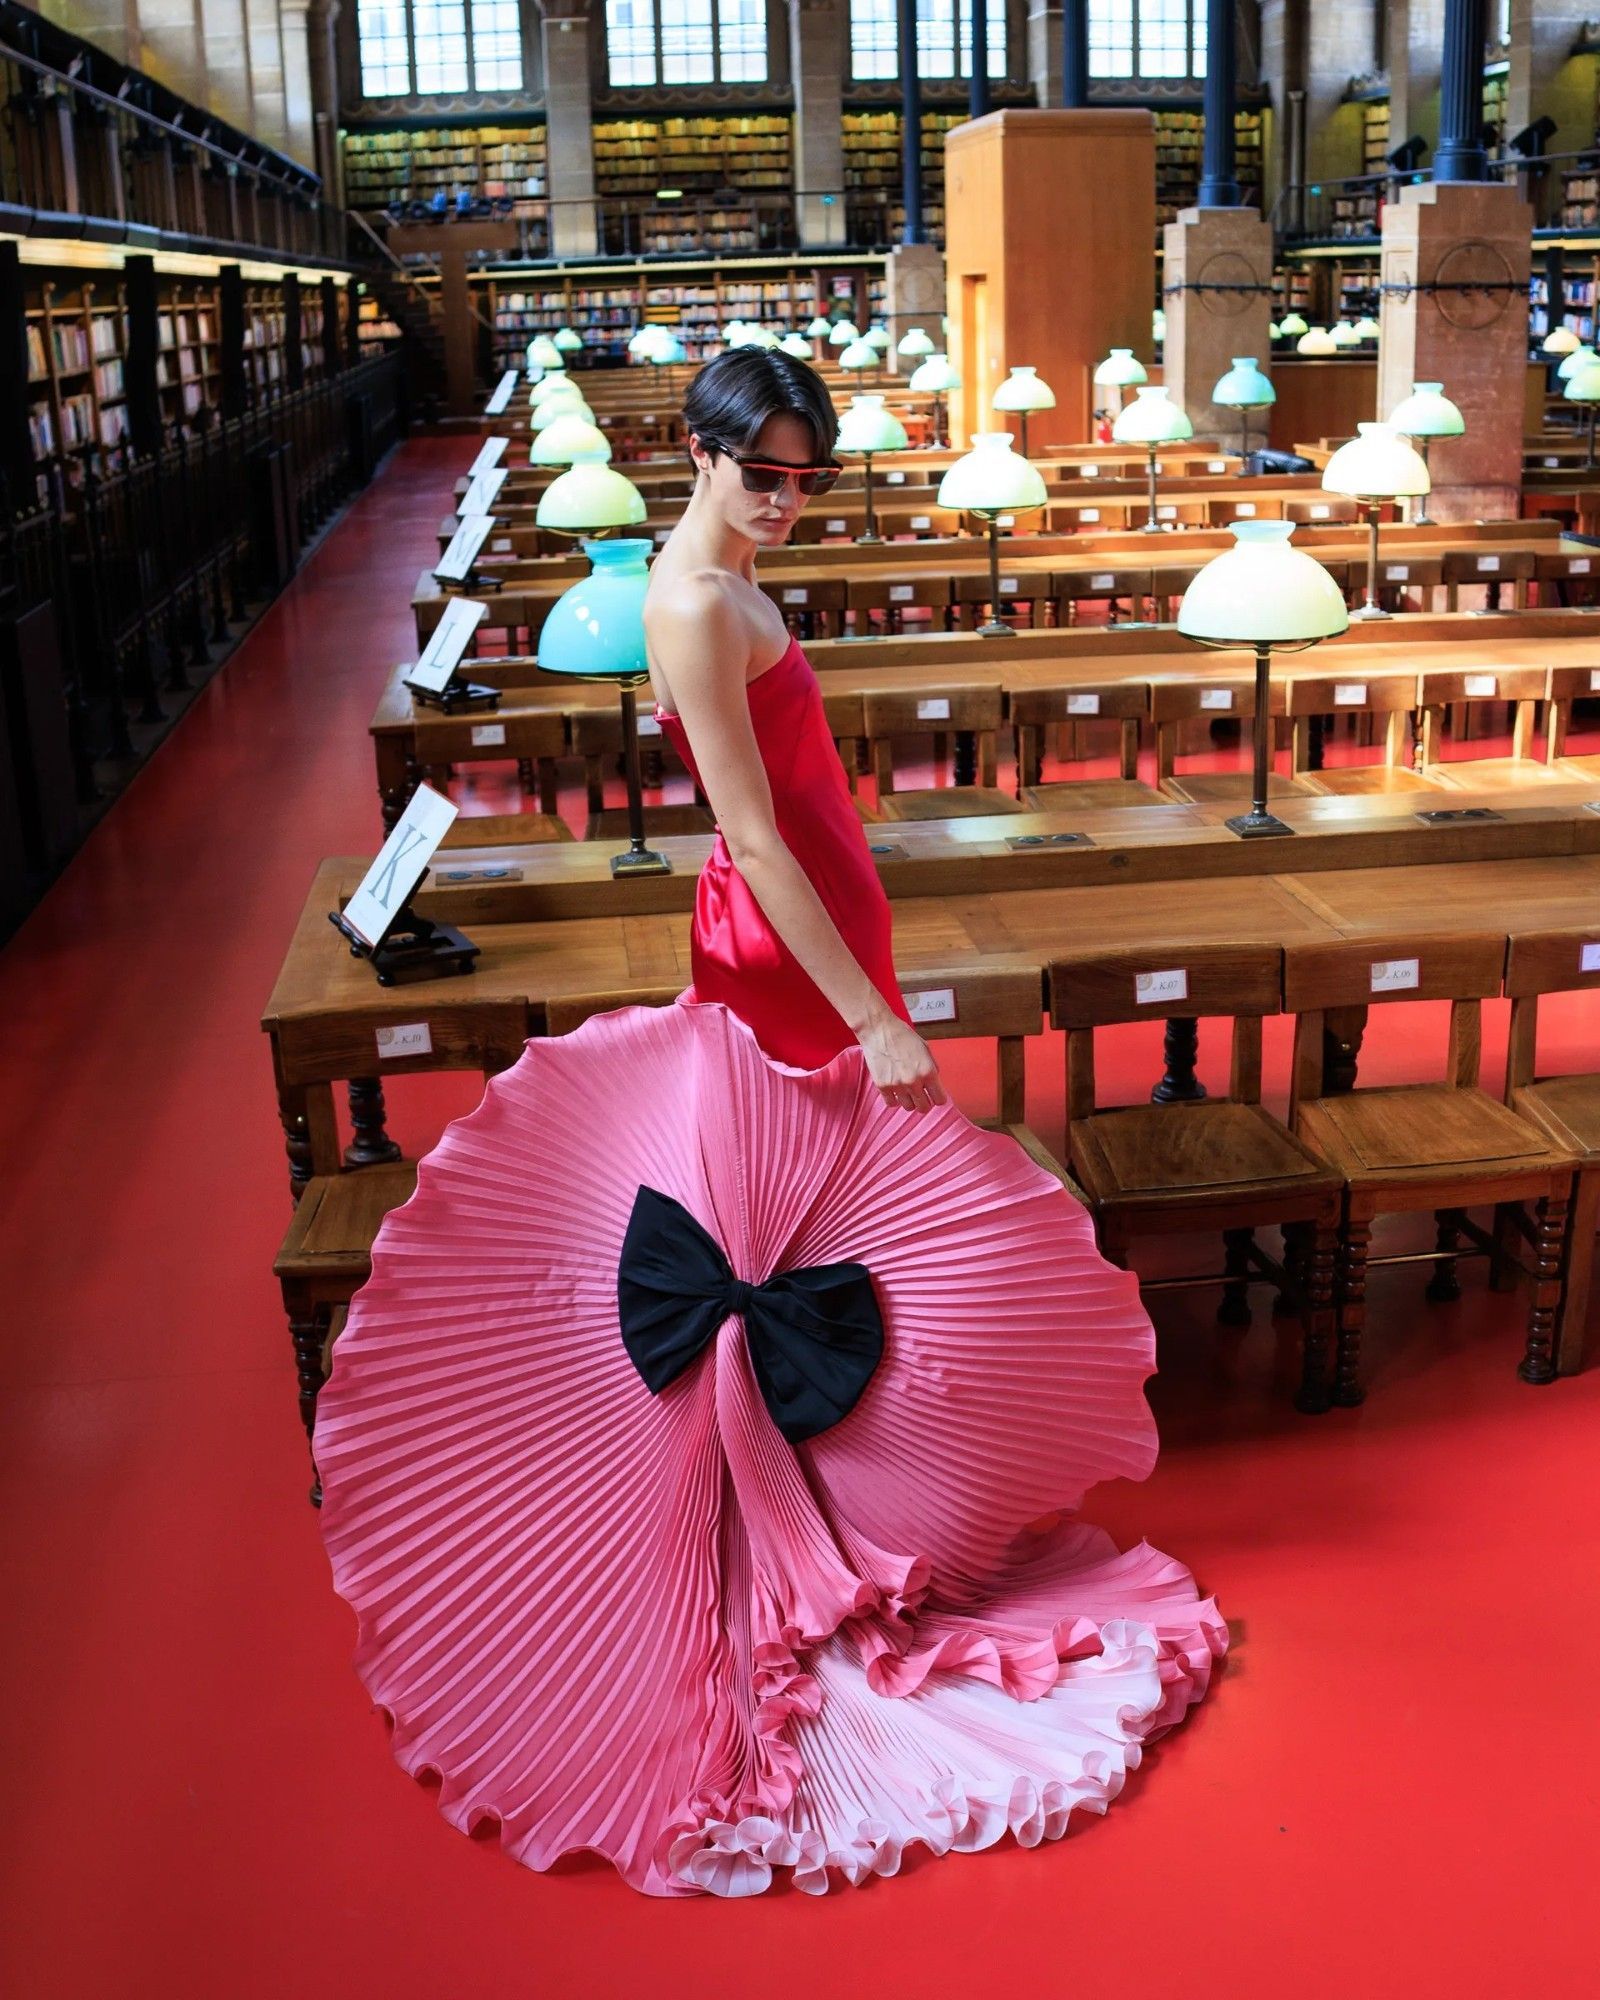
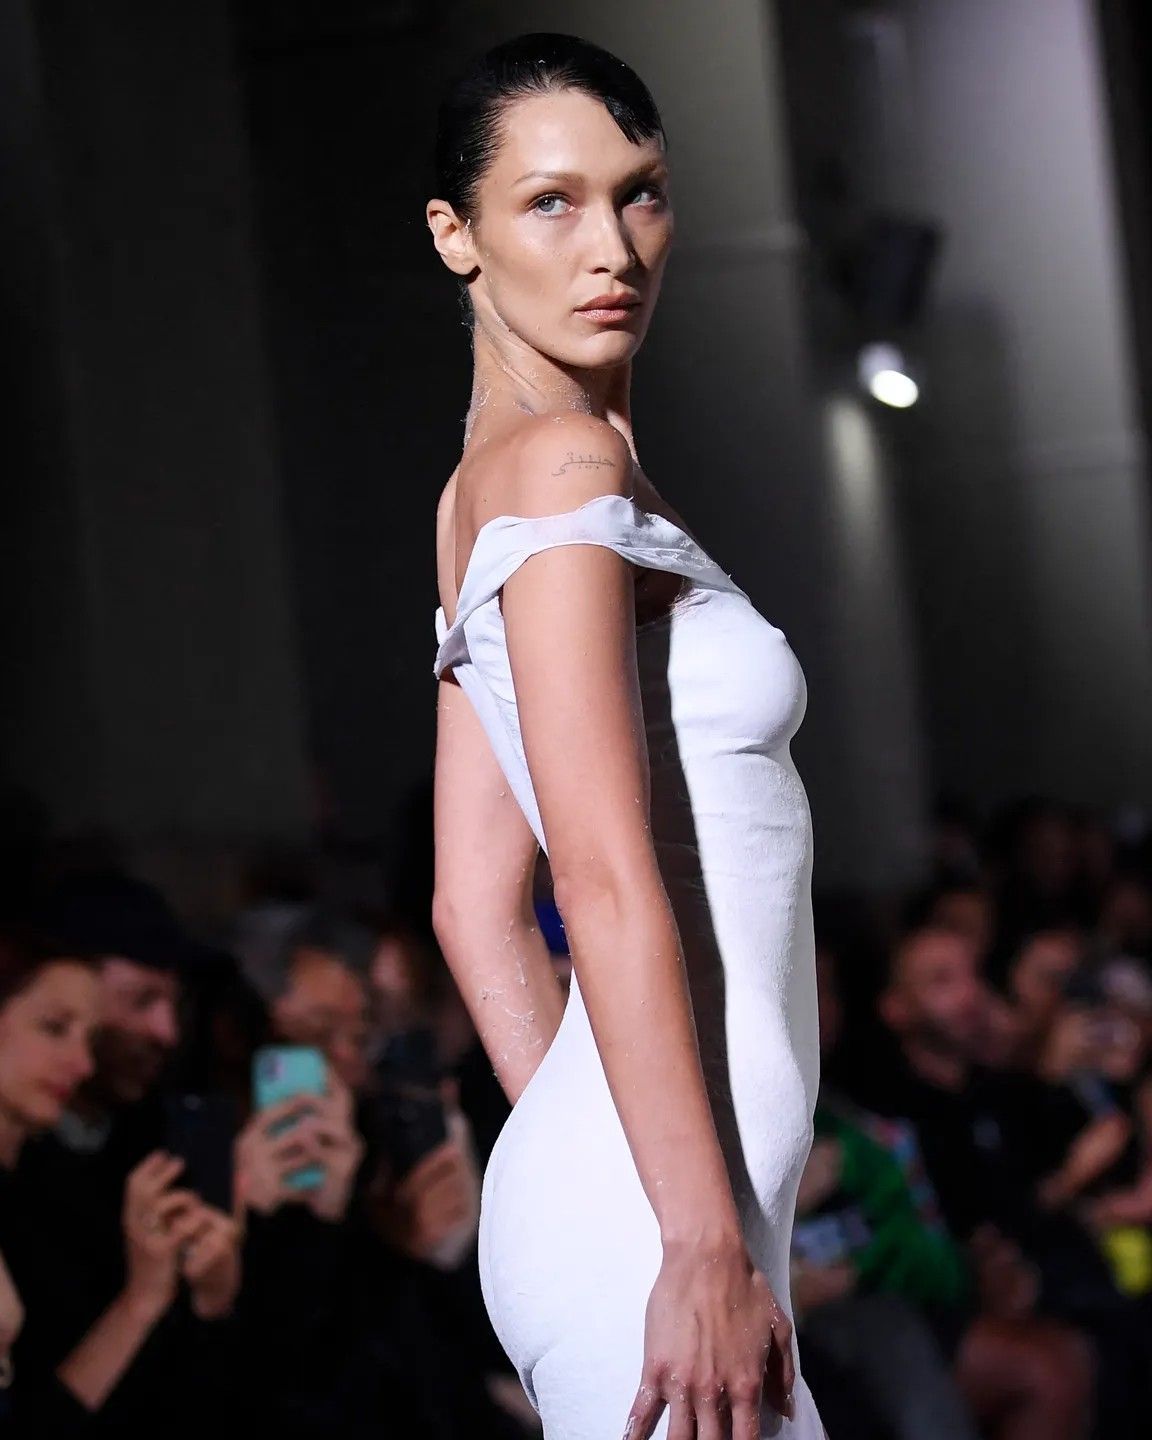
Die vielleicht offensichtlichste Lektion betrifft jedoch das Gleichgewicht zwischen Viralität und Umsatz — mit anderen Worten, die Nachhaltigkeit von Unternehmen. Coperni war eine außergewöhnlich virale Marke: Sie gab Geld aus, um Bella Hadid und Naomi durch ihre Shows gehen zu lassen, Disneyland Paris zu vermieten und Prototypentaschen aus Meteoriten herzustellen. Das Problem war, dass die Leute sagten, die Taschen seien unpraktisch und die Kleidung vergesslich. Aus diesem Grund verlor die Marke innerhalb von drei Jahren fünf Millionen Euro an Umsatz, während die Fixkosten weiter stiegen. In der Lektion hier geht es weniger um Geschäfte als um gesunden Menschenverstand: Überfordern Sie sich niemals, beißen Sie niemals zu viel ab, als Sie kauen können, und investieren Sie niemals in Unternehmungen, deren Kosten die Rendite übersteigen.
Schließlich ist der dritte Punkt, über den wir aufgrund der Coperni-Affäre nachdenken sollten, eher technischer Natur. Die französische Coperni SAS wickelte den Betrieb ab, aber die Marke gehörte Coperni UK Ltd, einem britischen Unternehmen, das ebenfalls von der Tomorrow Group kontrolliert wird. Jetzt, da das Gerichtsverfahren läuft, verkaufen die Eigentümer das französische Betriebsvermögen — aber die Marke als geistiges Eigentum und damit als Lizenzeinnahmequelle wurde bei einem Unternehmen registriert, für das französisches Recht nicht zuständig ist. Die aktuelle Situation wäre weitaus einfacher gewesen, wenn das geistige Eigentum und die Unternehmensstruktur von Anfang an geschützt und zusammengehalten worden wären, denn die Wiedererlangung der Kontrolle ist jetzt erheblich komplizierter, da es sich um zwei separate Verhandlungen in zwei verschiedenen Ländern handelt.