A crise acabou para a moda italiana? O pior parece ter passado, mas o ano que acaba de começar não será certamente um ponto de viragem
A crise da moda em geral e do Made in Italy em particular tem estado na linha da frente da mente de toda a indústria ao longo de 2025. E há algumas semanas, a divulgação dos resultados financeiros da LVMH, com um -3% nas vendas trimestrais na divisão Fashion & Leather Goods, deixou claro que a situação parece estável mas não está exatamente preparada para melhorias.
No entanto, os dados mais recentes apresentados pela Camera della Moda Italiana durante a tradicional conferência de imprensa antes da próxima semana de moda feminina de Milão pareceram um pouco mais animadores. Como é que?
Melhor devagar do que em crise
@vale_vale_75 Luigi Lardini, Direttore Creativo e Co-fondatore di Lardini, non ha dubbi: questa è la peggior crisi che abbia mai visto nel settore moda. Il mondo del lusso sembra paralizzato. I negozi sono fermi. La Cina rallenta. Le tensioni globali aumentano. Ma il vero problema? Nessuno ha una risposta chiara. E intanto auto da 320k euro si rivendono a 480k in sei mesi. Perché se vuoi il nuovo, devi aspettare anni. Un lusso che si vende... ma non si capisce più.
suono originale - Valentina
Resumindo, pode-se dizer que 2025 registou uma descida lenta e desigual do volume de negócios global em todo o setor, que caiu 2,6% em relação ao ano anterior, atingindo um total de aproximadamente 93 mil milhões de euros. O valor é de facto negativo, mas não catastrófico, uma vez que esta perda parece ter sido causada — para além da turbulenta situação geopolítica — por um aumento das tarifas do comércio internacional, que no geral subiram de 5,3% para 8,9%.
Na realidade, ao desfazer o ano passado a trimestre, torna-se evidente que o período de julho a setembro (que provavelmente corresponde aos meses de pico para as compras turísticas) apresentou crescimento após oito meses consecutivos de queda. Julho começou com modestos 1,4%, que em setembro atingiu 5,7%, antes de abrandar novamente no outono, mas sem cair abaixo da média dos meses anteriores e dos meses homólogos do ano anterior.
Como foi o 2025?
Os dados de vendas a retalho do ISTAT relativos aos últimos onze meses de 2025 fornecem então um quadro um pouco mais detalhado: as vendas registaram uma contração global, especialmente no calçado, que caíram -1,8%. No entanto, no final do ano, em novembro, as vendas de vestuário cresceram 1,4% e o calçado 1,3% face a novembro de 2024. Curiosamente, os cosméticos cresceram 3,6% e — embora não existam percentagens exatas disponíveis — a perfumaria de nicho/artística também está a crescer a um ritmo invulgar.
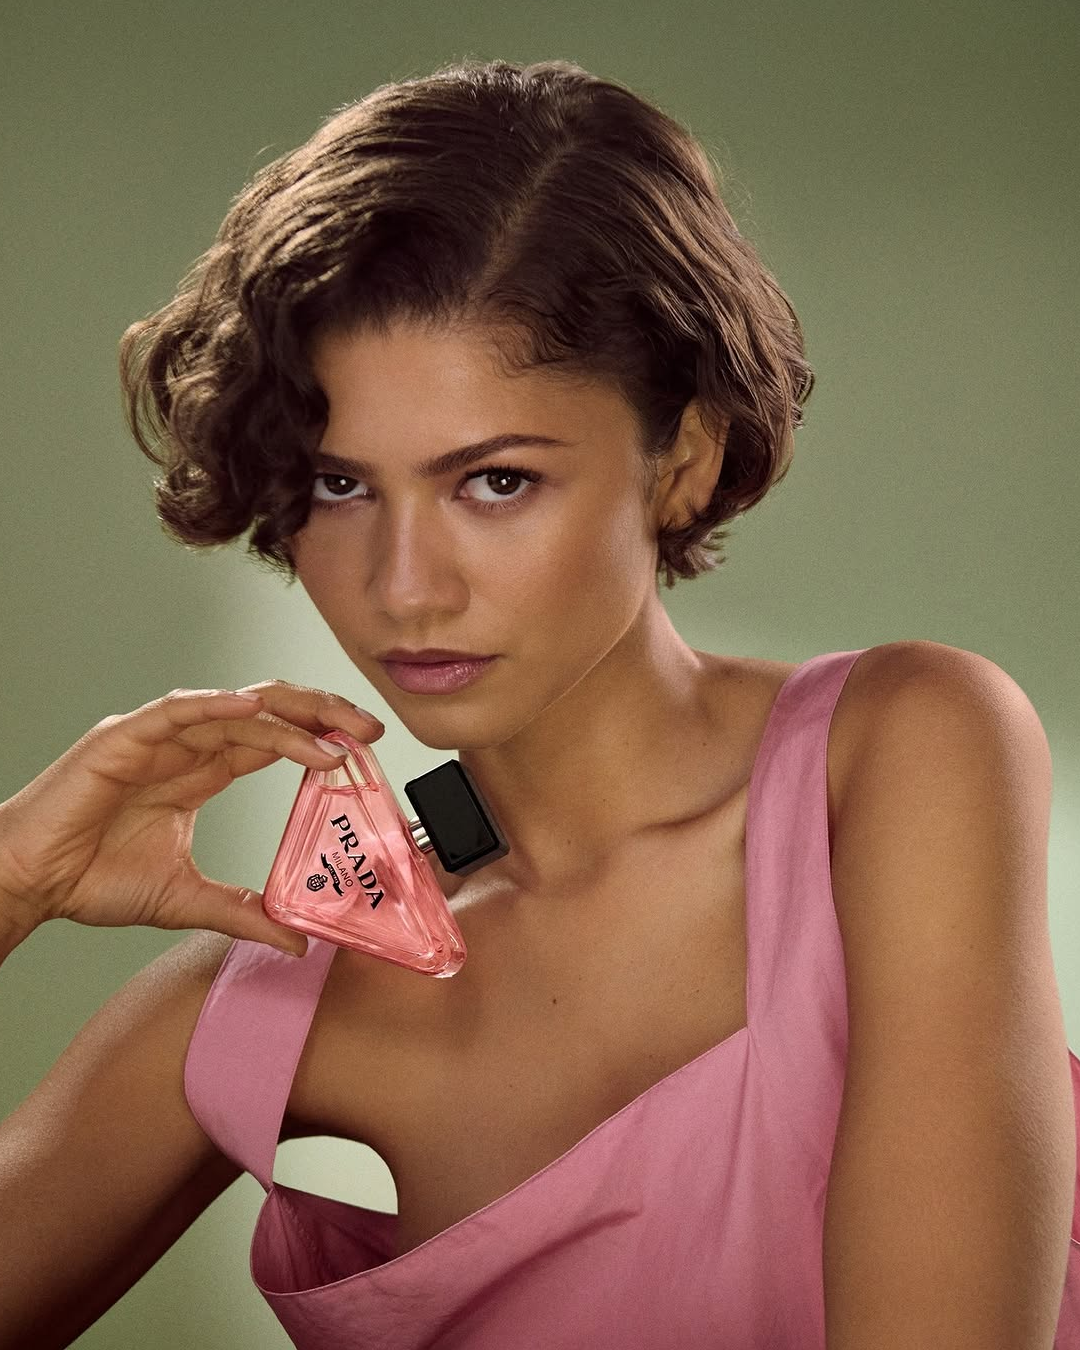
A hipótese que se pode desenhar é que, num cenário dominado pela inflação e pelo aumento dos custos, o consumo não parou mas simplesmente deslocou-se para produtos luxuosos mas menos dispendiosos: é mais fácil comprar um perfume de 300€ do que uma t-shirt de 1.500€ ou uma bolsa de 2.600€. Um obstáculo persistente, portanto, continua a ser os preços muito elevados e, acima de tudo, um mix de produtos que ainda precisa de equilibrar melhor os itens topo de gama com mais produtos de entrada ou de segmento aspiracional. No entanto, alguns preços baixaram: os preços grossistas.
Os preços estão a cair, mas para quem?
Um número curioso diz respeito aos preços grossistas, que caíram no caso dos produtos têxteis e, portanto, das matérias-primas; enquanto que aumentaram apenas 0,2% no vestuário e 0,9% no calçado. Na prática, as marcas pagavam menos pelas suas matérias-primas mas não repassavam essa poupança para os retalhistas e, portanto, para os consumidores finais.
As razões prováveis são sempre as mesmas três: aumentar as margens, manter o posicionamento da marca e possivelmente absorver aumentos de custo fixo. Também pode ter havido o desejo de evitar o desencadeamento de guerras de preços. Curiosamente, porém, os preços grossistas de joalharia e óculos aumentaram 10,6%, embora o volume de negócios tenha caído, especialmente no caso da joalharia.
Olhando para a balança de importação/exportação, o que imediatamente se destaca é que as importações do exterior aumentaram significativamente, particularmente as provenientes da China, que subiram 8,7%, certamente devido às tarifas dos EUA que transformaram a Europa numa válvula de libertação do excedente chinês. Embora devesse ser esclarecido em que consistem essas importações: muito provavelmente peças acabadas de fast fashion ou de gama média, mas também tecidos, componentes de artigos de couro ou os conhecidos produtos semi-acabados que são então “acabados” em Itália. Já as exportações tiveram um desempenho longe de ser brilhante, a procura manteve-se fraca e sugere uma descida do poder de compra europeu.
E agora?
The luxury downturn feels endless, but the data is starting to clarify one thing: this is an industry cycle, not an LVMH-specific problem.
— StockOpine (@Stock_Opine) January 30, 2026
Ultra-premium names like Hermès remain the exception, but that doesn’t invalidate the broader cycle.
We broke down LVMH’s FY25 results,… pic.twitter.com/QSkkwb6290
Há um certo otimismo para o próximo ano, por assim dizer. As previsões apontam para um crescimento de cerca de 1%, portanto muito, muito modesto. O aspecto positivo, no entanto, é que não são esperados danos piores, considerando também o abrandamento antecipado do crescimento dos EUA e a relativa estabilidade na Europa e na China, onde é improvável que o milagre do início dos anos 2010 se repita.
Portanto, não estamos propriamente numa profunda crise negra, mas sim numa espécie de convalescença. A verdade é que uma sensação generalizada de dificuldade nas despesas — afetando grande parte do mundo — é agravada pela incerteza política internacional geral, uma vez que as tendências empresariais podem ser influenciadas por potenciais quedas do dólar, escaladas das tensões no Sudoeste Asiático e a esperada recuperação económica chinesa. Em suma, não há nada a celebrar, mas podemos confortar-nos com o facto de a situação poder ter sido muito pior.
Takeaways
- Em 2025, o setor italiano da moda e do luxo registou uma descida moderada das receitas globais (-2,6%, aproximadamente 93 mil milhões de euros), influenciado pela geopolítica e pelo aumento das tarifas, mas a situação não é dramática.
- Após oito meses consecutivos de queda, entre julho e setembro de 2025 verificou-se uma recuperação das vendas (até 5,7% em setembro), principalmente graças às compras turísticas, com melhoria visível também em novembro (1,4% vestuário, 1,3% calçado).
- Os consumidores, atingidos pela inflação e pelos preços elevados, transferiram os gastos para produtos de luxo mais acessíveis (por exemplo, perfumes) em vez de roupas e acessórios ultra-high-end, enquanto os cosméticos e a perfumaria de nicho/artística mostram um crescimento sólido.
- Os preços grossistas das matérias-primas têxteis diminuíram, mas as marcas não repassaram as poupanças para os retalhistas e consumidores, mantendo os preços a retalho elevados para proteger as margens e o posicionamento; inversamente, os preços grossistas de joias e óculos aumentaram acentuadamente.
— As previsões para 2026 indicam um crescimento modesto (1%), não se prevendo um agravamento significativo: o setor não está numa crise severa, mas sim numa fase de convalescença lenta, com otimismo cauteloso atado às variáveis geopolíticas e ao poder de compra global.