




























Poderia o mercado de revenda ser o futuro das marcas de moda? Rivais? Aliados? Moda não pode dar-se ao luxo de ficar em dúvida
A indústria da moda, e particularmente o setor do luxo, sempre esteve associada à exclusividade, mas apenas como ponto de venda. Não é segredo que a trajetória de crescimento que levou inúmeras marcas comerciais a crescerem exponencialmente na última década, apenas a ser interrompida pelo lockdown, foi alimentada por uma democratização do luxo e especificamente pela proliferação dos chamados “itens de nível de entrada” que transformaram a aspiração dos clientes em vendas. A moda afirma ser para poucos, mas opera com base nas vendas de muitos — uma contradição ainda mais exacerbada pelo duplo crescimento dos preços e pelo mercado de segunda mão. Grande parte dos que hoje compram artigos de marca não os compra das marcas, mas sim de canais fora do preço como outlets e vendas, e claro em plataformas de revenda. E agora que a crise das marcas de moda está mais aguda do que nunca, talvez seja o momento certo para perguntar se a indústria do luxo deve repensar as suas estratégias. Em vez de se concentrarem na venda de muitos produtos diferentes, as empresas poderiam beneficiar do foco na revenda dos seus produtos, visando vender os mesmos itens várias vezes.
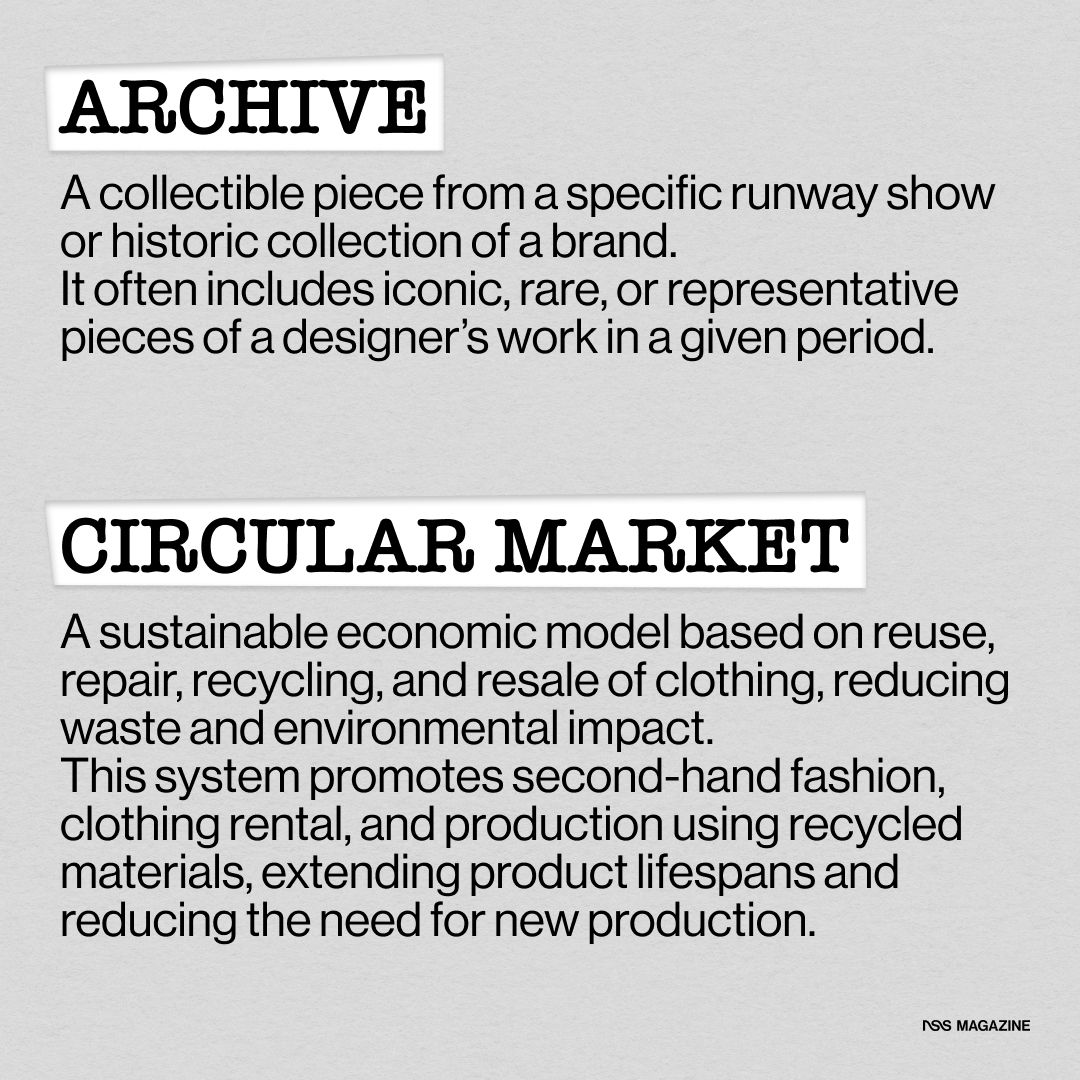
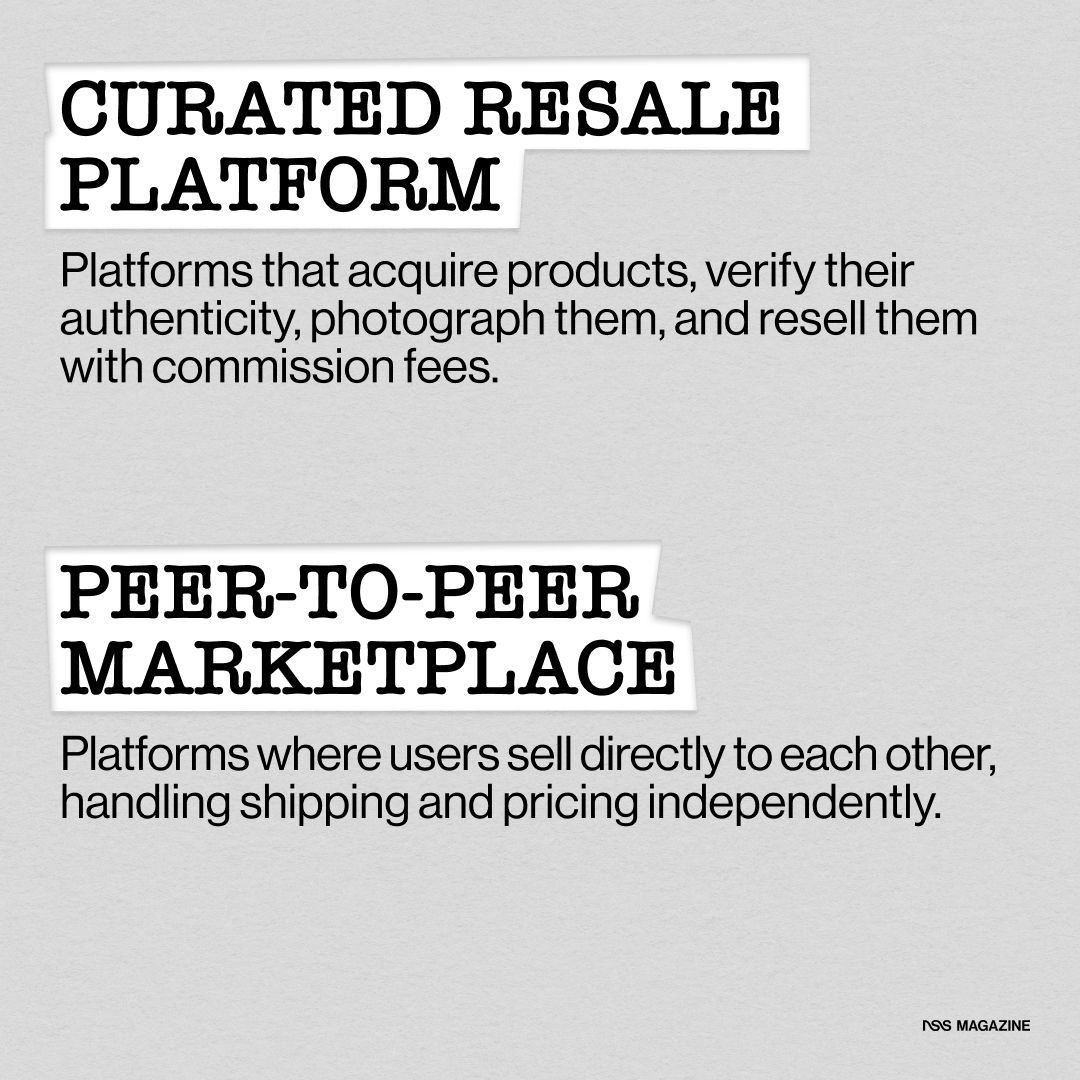
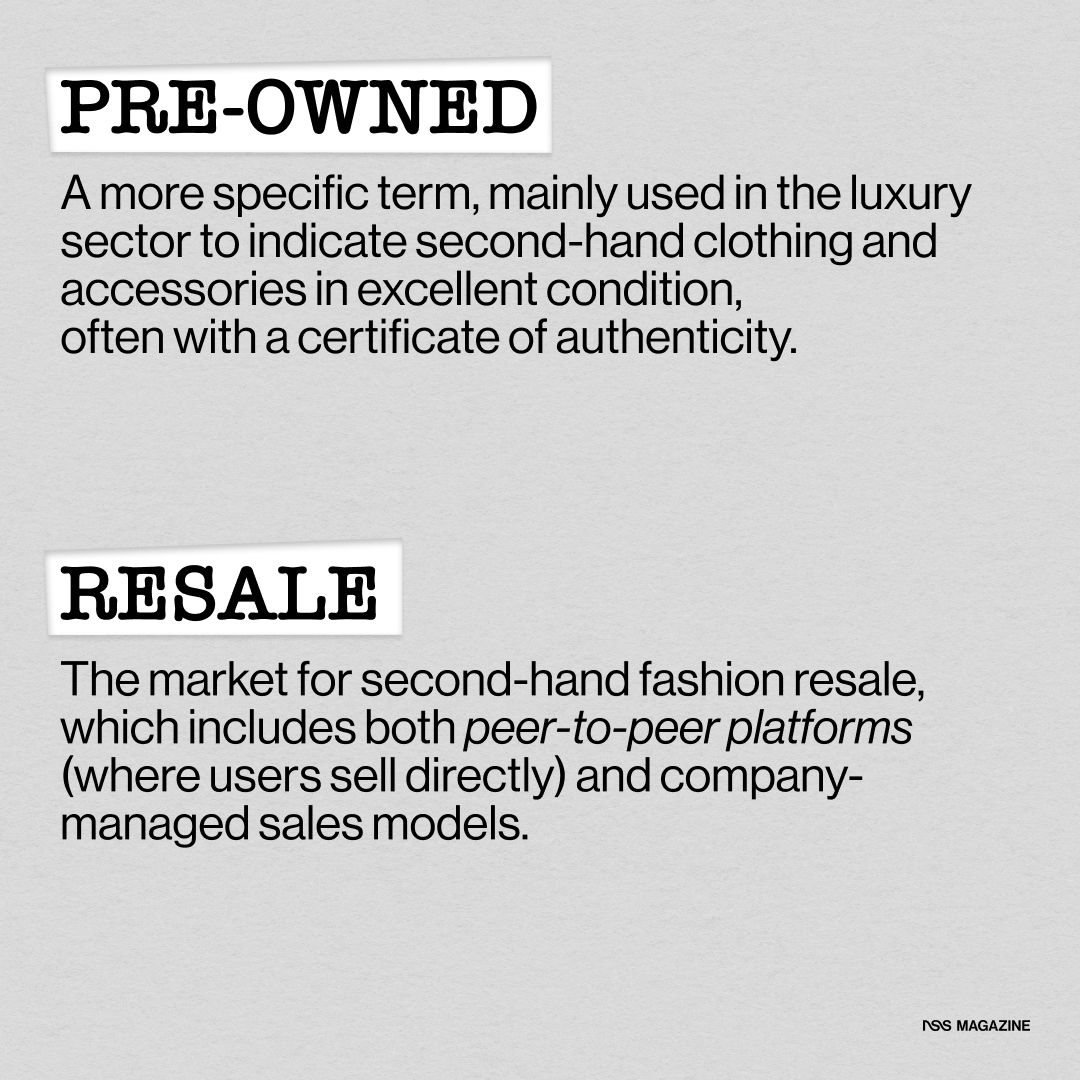
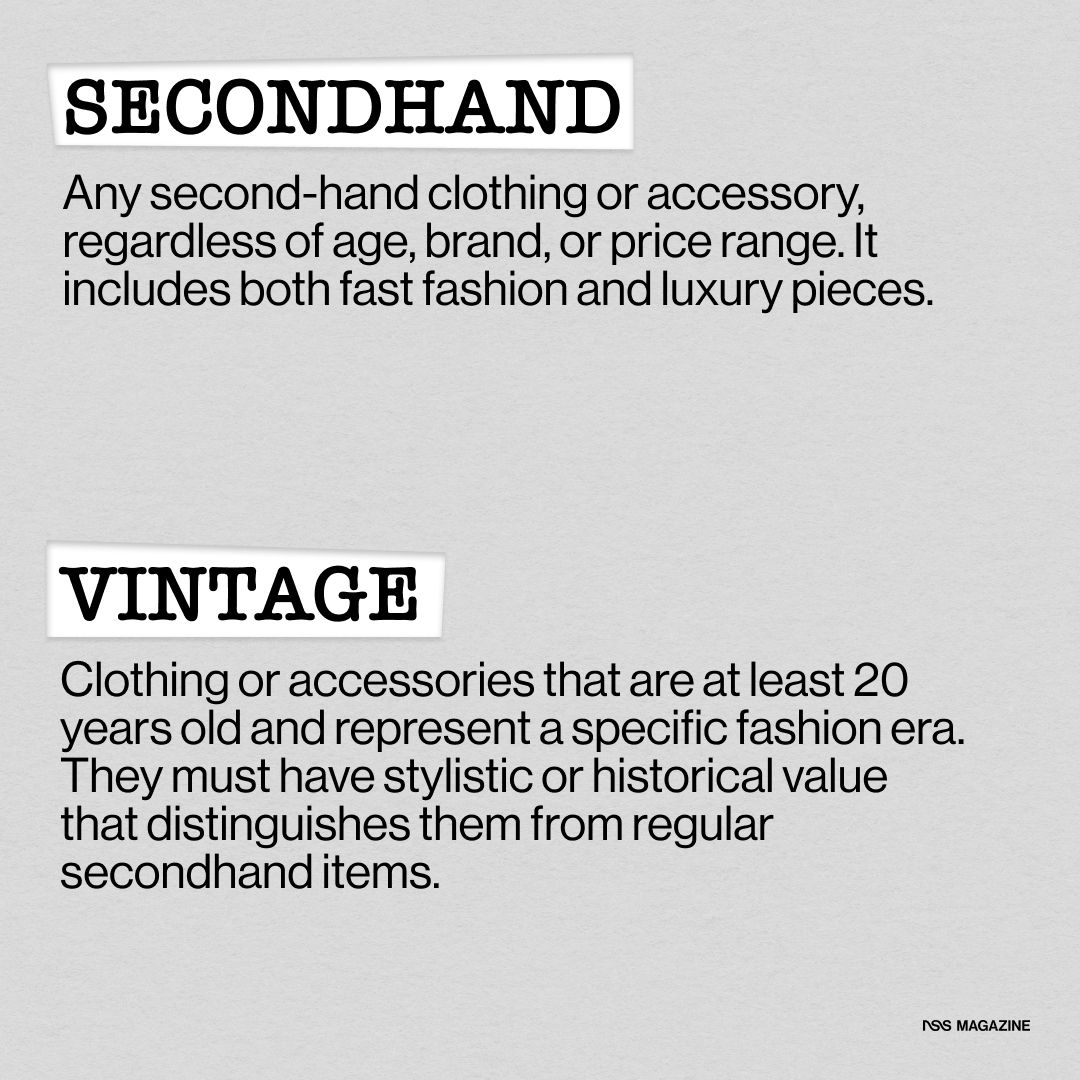
Esta ideia não só alavanca o enorme ímpeto que a segunda mão está a viver, agora uma verdadeira forma alternativa de consumo mas também oferece às marcas uma oportunidade de ter mais controlo sobre os produtos e uma base de fidelização de clientes mais sólida. O mercado de revenda, particularmente nos Estados Unidos, está a crescer rapidamente: de acordo com o The State of Fashion 2025, as vendas de artigos em segunda mão cresceram 15 vezes mais rápido do que o setor de retalho de vestuário em 2023, e este ano deverão representar 10% do mercado global de vestuário. O segmento poderá desenvolver-se a uma taxa de crescimento anual composta de 12%, atingindo 350 mil milhões de dólares nos próximos três anos. Na verdade, não só 41% dos consumidores que procuram ofertas de vestuário recorrem agora às lojas de segunda mão, indicando uma forte mudança nos hábitos de compra, mas 60% dos consumidores acreditam que obtêm mais valor comprando roupas de segunda mão, e plataformas como a Vinted relatam que 65% dos seus compradores preferem comprar menos itens mas de maior qualidade, em vez de itens mais baratos.
Primeiras experiências de um novo modelo
@emma.rogue Replying to @heideggrrl here r some tips on how to get started reselling if you have no idea where to start. Gonna make this a series, ask more q’s in the comments! #greenscreen original sound - emma rogue
As marcas de luxo, claro, têm registado um desenvolvimento significativo no mercado de revenda, que cresce quatro vezes mais rápido que o mercado primário de luxo, segundo um estudo da Luxury Bocconi Student Society. Enquanto o mercado de luxo cresce anualmente 3%, o setor de revenda cresce 12%. Segundo estimativas desse relatório, o mercado de luxo em segunda mão já está avaliado em 24 mil milhões de dólares e deverá atingir os 64 mil milhões de dólares este ano, com os bens de luxo no mercado de revenda a duplicar o crescimento de toda a indústria da moda. Em resposta a esta tendência, muitas marcas estão a experimentar formas de exercer controlo sobre este mercado em expansão para garantir que os seus produtos mantenham valor e desejabilidade. Para além da questão da sustentabilidade, que é importante mas pode deixar de motivar os consumidores, as razões para este crescimento são duplas: a primeira é que os produtos de revenda têm preços mais honestos do que o luxo, que agora entrou em overdrive; o segundo é que muitos compradores são atraídos pela autenticidade e singularidade dos artigos disponíveis nas plataformas de revenda, como os artigos de edição limitada ou vintage, que muitas vezes deixam de estar disponíveis através dos canais tradicionais de venda. As tentativas por forma institucional de capitalizar esta tendência têm sido variadas e mantêm-se ao nível de experiências únicas. Normalmente, são colaborações com plataformas de revenda que oferecem créditos de loja ou experiências exclusivas para clientes que trocam os seus artigos. Alguns adotaram soluções mais drásticas: a Richemont, por exemplo, dona de marcas como a Cartier e a Piaget, adquiriu a plataforma de revenda Watchfinder em 2018, ganhando o poder de influenciar diretamente o mercado de revenda dos seus relógios de luxo e contrariar a venda de falsificações, mas o mais importante dando à Richemont controlo sobre o processo de venda para prevenir danos à imagem da marca.
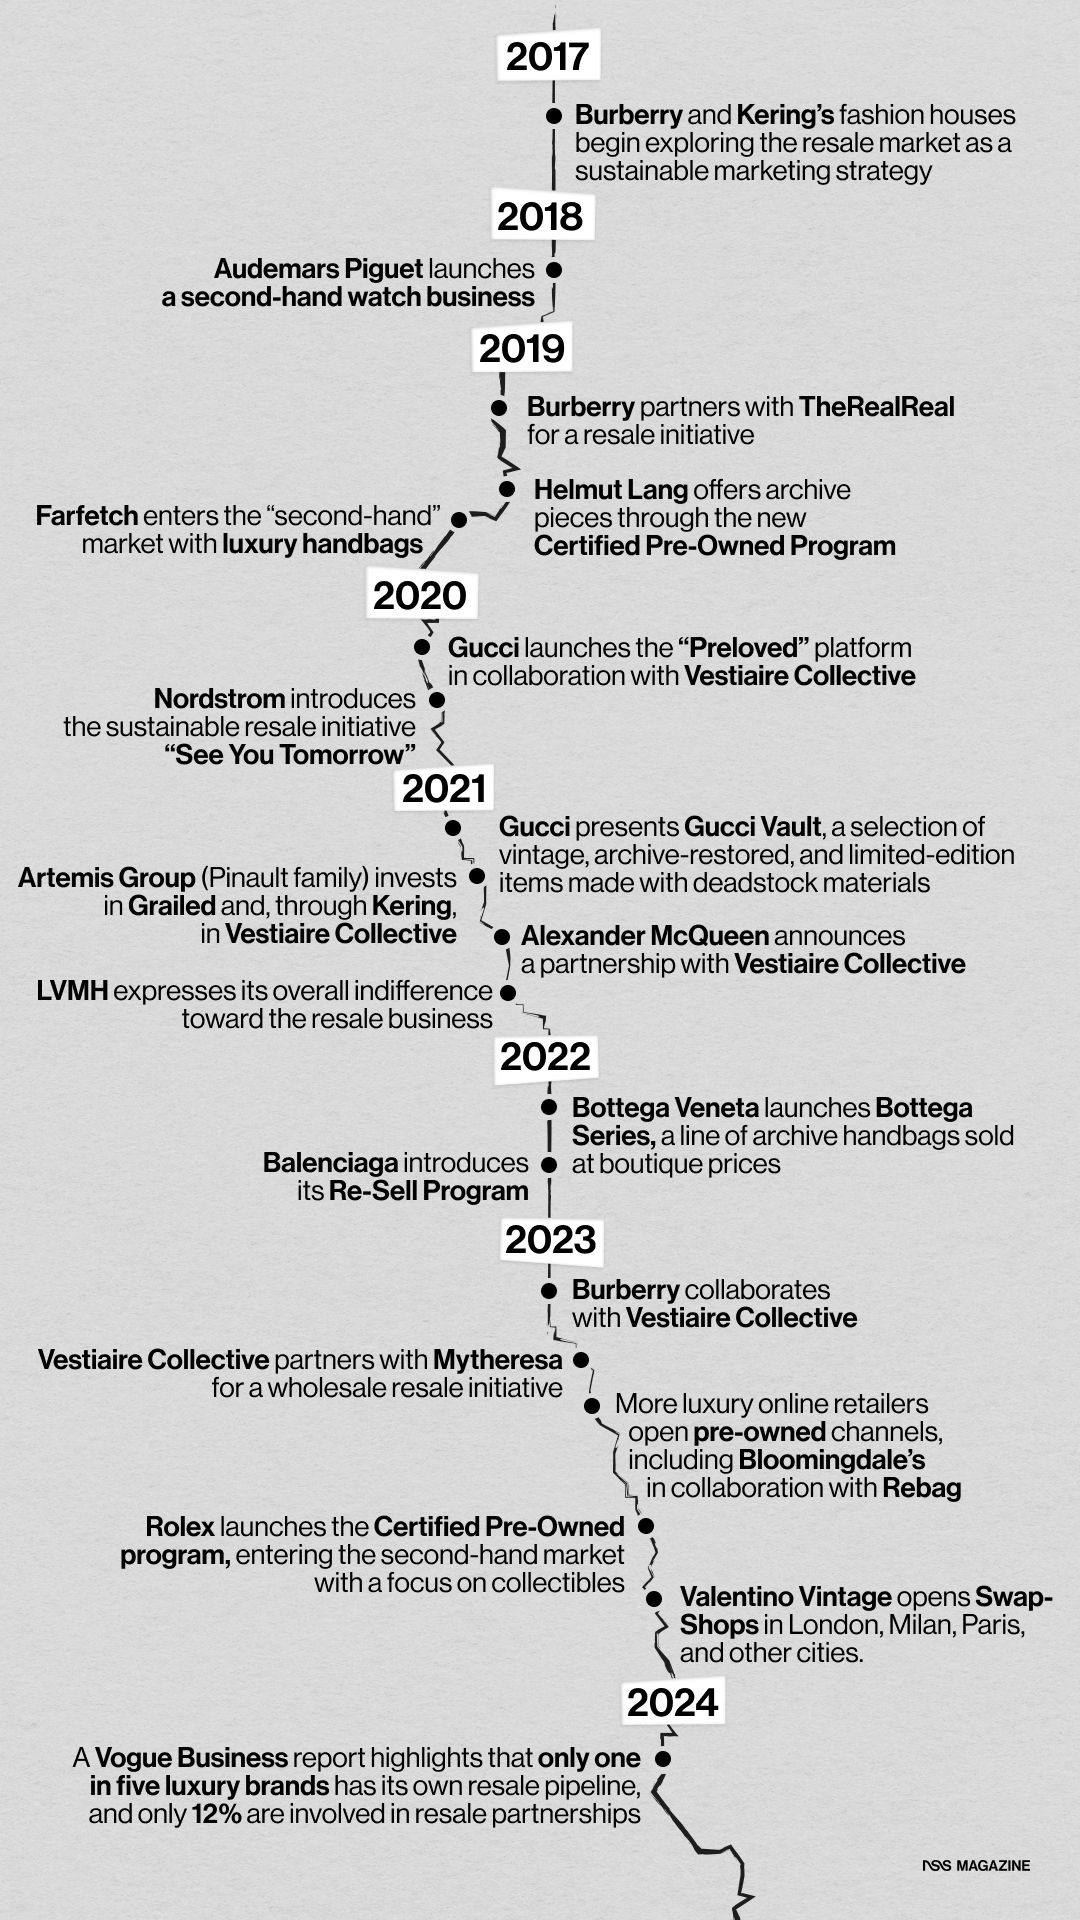
A LVMH declarou-se essencialmente indiferente a este negócio já em 2021, mas nos últimos cinco ou seis anos, tanto a Burberry como as maisons da Kering começaram a flertar com a revenda assente numa estratégia de marketing fortemente focada na sustentabilidade. Em 2019, a Burberry colaborou com o TheRealReal; em 2020, a Gucci lançou a sua plataforma “Preloved” em colaboração com o Vestiaire Collective, e no ano seguinte criou o Gucci Vault, onde eram vendidos artigos de arquivo vintage ou remodelados e ofereciam produtos de edição limitada feitos de materiais mortos. O projeto funcionou de algumas maneiras, como destacar a beleza dos produtos históricos e trazer marcas jovens e designers para a linha da frente, mas não se tornou uma verdadeira plataforma de revenda, pois foi dedicado a algumas peças colecionáveis vendidas a preços de boutique — eliminando assim a vantagem económica que é um pouco a base da segunda mão. Em 2021, o Grupo Artemis, a família Pinault passou a ser investidora na Grailed e, através da Kering, investiu no Vestiaire Collective, com o qual Alexander McQueen anunciou uma parceria. Em 2022, a Bottega Veneta lançou a Série Bottega, oferecendo bolsas de arquivo, mas ainda a preços boutique, e a Balenciaga lançou o seu Programa de Re-Venda. Em 2023, a Burberry colaborou com a Vestiaire Collective, enquanto em maio passado, outra experiência (esta parece bem sucedida) teve lugar no mundo grossista com a parceria entre a Vestiaire Collective e a Mytheresa, a abertura de canais usados em retalhistas online de luxo, e também com a entre a Bloomingdale's e a Rebag. Em setembro passado, a Rolex apresentou o programa Certified Pre-Owned, que deu acesso ao vasto mercado secundário de relógios de luxo, mas com foco no colecionismo. Mas, como mencionado, pelo menos à moda clássica, estas foram experiências. Como afirmado num relatório da Vogue Business: “apenas uma em cada cinco marcas de luxo tem um pipeline de revenda de propriedade da marca, enquanto apenas 12% estão envolvidos em parcerias de revenda”.
Uma questão de conveniência
Also, very weird that people who clearly value appearing richer than they are would scoff at secondhand when TheRealReal, Vestaire Collective, Tradesy, Re-See and Designer Revival have ALWAYS been the secret to how the fashion girlies get our designer...secondhand.
— Lakyn Thee Stylist (@OgLakyn) October 20, 2022
Tais iniciativas alinham-se com o desejo crescente de sustentabilidade mas tratam-se, na verdade, de acessibilidade ou, por outras palavras, de poupar dinheiro. O State of Fashion 2025 indica, por exemplo, que mais de uma percentagem entre 60% e 75% dos consumidores tanto nos EUA como no Reino Unido procuram poupar dinheiro na moda “frequentemente” ou “tanto quanto possível”. Uma vez que os consumidores, particularmente os do mercado premium, procuram a chamada relação qualidade-preço, o que significa que tentam evitar preços inflacionados da moda procurando pechinchas, a revenda pode tornar-se um canal para atrair e reter clientes — mas apenas se as marcas abordarem a revenda de artigos usados como um canal fora do preço e não ao preço total. O negócio de revenda gira em torno da poupança e, portanto, se uma marca pretendia revender produtos usados e remodelados com um desconto de 30% sobre o preço de retalho original, toda iniciativa seria um fracasso — mas existem benefícios significativos de fidelização do cliente se os dois canais forem mantidos devidamente separados. Notavelmente, de acordo com o The State of Fashion, 23% dos compradores premium já utilizam plataformas de revenda para poupar dinheiro, e muitos preferem comprar menos artigos mas de maior qualidade em vez de artigos mais baratos. Mas embora seja difícil adquirir novos clientes através de canais de revenda, ainda é possível reter os já existentes. Muitos dos programas Pre-Owned que surgiram nos últimos anos, sem uma verdadeira abordagem sistemática, permitem aos clientes negociar artigos indesejados em troca de novas compras ou créditos na loja. Valentino fez algo semelhante com a iniciativa Valentino Vintage, por exemplo, que tratava quase de itens de arquivo e podia interessar quase apenas aos colecionadores — interessante para clientes regulares ricos mas irrelevante no vasto mar do mercado de segunda mão onde a redução de preços está em jogo, e o jogo da margem não funciona.
De resto, já em 2021, inquéritos da McKinsey revelaram que 9 em cada 10 consumidores que compram bens de luxo em segunda mão também são compradores de novos produtos, indicando que a revenda não está a canibalizar as compras a preço total, mas complementá-las. O mesmo estudo revela que uma percentagem entre 75% e 80% dos clientes tradicionais de luxo não estão interessados em revender — um valor que se confirma no The State of Fashion 2025 por comparação. No relatório mais recente, afirma-se que aqueles com mais de 50 anos, ou “Silver Spenders” vão impulsionar 48% dos gastos globais este ano, pelo que as marcas de moda devem focar-se particularmente neles. Este segmento de clientes não segue tendências, está interessado na funcionalidade dos produtos, mas o mais importante não tem as mesmas motivações centrais dos Millennials e da Geração Z, a quem a moda tem prestado atenção até agora: especificamente, o relatório afirma, “A Geração Prata tem 7 a 17 pontos percentuais menos probabilidade de recorrer a canais de moda não tradicionais, como a revenda”. Em geral, portanto, vários estudos (incluindo os da McKinsey de alguns anos atrás) mostram que o brand equity e as vendas existentes não seriam significativamente afetados por um serviço de revenda tal como não são afetados pelos pontos de venda. Geralmente, os dois canais existem em aviões separados devido a um fator psicológico, uma vez que os clientes regulares do setor do luxo tendem a evitar a compra de produtos em segunda mão porque dão grande valor ao facto de o produto ser novo, não utilizado, e não ter história anterior. A perceção de exclusividade, frescura e singularidade é fundamental para eles e representa um elemento essencial do prestígio ligado ao produto — aliás, essas preocupações coincidem com as das marcas de luxo que, por exemplo, não querem ver os seus produtos vendidos por outros sem controlo e margem sobre o preço, e sem a experiência dedicada do cliente.
Me on vestiare collective https://t.co/HwQ9QbQ3RW
— Lys (@inherlane_) January 31, 2025
A decisão de entrar no mercado de revenda não é isenta de desafios. Na frente da sustentabilidade, por exemplo, Delphine Williot, head of Fashion Revolution policies, disse em entrevista à Time Magazine que para que a revenda seja eficaz na redução do impacto ambiental, as marcas devem reduzir a produção global. Oferecendo plataformas de revenda, as marcas de luxo também devem enfrentar preocupações como autenticação, armazenamento, remodelação e criação (assumimos) de um serviço de e-commerce ou de uma localização física como o Gucci Vault era anos atrás. As implicações financeiras para as marcas decidirem entrar no mercado de segunda mão não são poucas. Enquanto parcerias com plataformas de revenda como The RealReal ou Vestiaire Collective aliviam as marcas do fardo logístico de criarem as suas próprias plataformas, o modelo oferece margens de lucro mais baixas, uma vez que as plataformas de revenda normalmente cobram comissões que variam de 20% a 40%, o que pode corroer as receitas da marca. Por outro lado, a criação da própria plataforma de revenda manteria as margens e os lucros elevados, mas requer investimentos em logística, autenticação e gestão da cadeia de abastecimento — para não mencionar a presença de parceiros terceirizados. Este parece, em parte, ser um problema duplo que atualmente mantém os dois mercados separados: por um lado, a moda não quer baixar os preços, e se o faz, não muito, e não quer distribuir os seus produtos por toda parte; por outro lado, há o mundo de segunda mão que opera baseado na conveniência económica e, na essência, na venda de produtos de marca a preços de marcas premium, se não fast fashion. É da natureza dos dois mercados que atribuem valores diferentes às margens de cada venda e, de certa forma, as suas respetivas características limitantes coincidem com as propostas de valor que ambos os mercados oferecem aos clientes.
Duas ideias de lucro diferentes
@georgejeffersonn Should you sell your clothes on Depop or Vinted? #depop #vinted #resell #georgejeff original sound - George Jefferson
Apesar do crescimento vulcânico do mercado de segunda mão, a rentabilidade continua a ser um objetivo difícil de alcançar para todas as grandes empresas do setor que, em geral, lutam para gerar lucros, apesar da contínua expansão do mercado. O problema é que no setor da moda em segunda mão, as empresas muitas vezes priorizam o crescimento em detrimento da rentabilidade, levando a investimentos de capital significativos que ainda não produziram resultados rentáveis, e por isso, os elevados custos associados à revenda de bens usados excedem muitas vezes as receitas potenciais. Conforme explicado pela BBC em março passado, o principal exemplo deste problema relacionado com uma dinâmica de marketplace semelhante à da Farfetch (que também não funcionou) é a Depop, adquirida pela Etsy em 2021 por 1,6 mil milhões de dólares, mas em 2023 registou um prejuízo líquido de 69 milhões de dólares depois do Etsy ter decidido desvalorizar a Depop em 898 milhões de dólares em 2022. Da mesma forma, a ThredUP enfrentou dificuldades semelhantes: o aumento dos custos operacionais associados à seleção e processamento de produtos individuais é uma das principais razões para essas dificuldades que a expansão das operações e do negócio não tem conseguido resolver. Segundo o Financial Times, o The RealReal está na mesma situação: apesar de um aumento de 11% nas receitas no terceiro trimestre de 2023, a empresa continua sem rentabilidade e não deverá atingir o lucro líquido antes de 2028, segundo os analistas da Visible Alpha. Até o eBay gera 80% das suas receitas a partir de novos produtos, em vez de artigos em segunda mão. O único exemplo de empresa totalmente rentável é a Vinted que, em 2023, registou um lucro líquido de 17,8 milhões de euros, após um prejuízo líquido de 20,4 milhões de euros no ano anterior. Uma recuperação impulsionada por um aumento de 61% das receitas, atingindo 596.3 milhões de euros em 2023, o que os especialistas atribuem principalmente ao seu modelo de negócio, que não cobra comissões aos vendedores, permitindo à plataforma atrair uma ampla base de vendedores e compradores. Além disso, a Vinted gera receitas através de fluxos alternativos, incluindo publicidade, serviços de envio e pagamentos. Este modelo permitiu à Vinted criar um nicho num setor altamente competitivo, enquanto a sua expansão para novas categorias, como a eletrónica, oferece o potencial para diversificar ainda mais as fontes de receita. Além disso, o crescimento extraordinário da Vinted levou a um aumento de 1,5 mil milhões de euros na sua avaliação nos últimos três anos, elevando o seu valor atual para 5 mil milhões de euros.
Um dos fatores que pesa fortemente nos custos é a natureza trabalhosa do manuseio e venda de produtos, um processo altamente ineficiente que parte do armazenamento digital e físico dos próprios produtos e dos processos de avaliação e autenticação — todos manuais até agora. Os volumes de produtos não ajudam: a enorme quantidade de roupa de fast fashion torna mais difícil para as plataformas de revenda diferenciarem e conseguirem preços mais altos para os artigos que vendem, tanto que algumas, como a Vestiaire Collective, baniram completamente as marcas de fast fashion e outras, como a Vinted, criaram “áreas” especializadas apenas para artigos de luxo. No caso das plataformas que adquirem produtos usados e os revendem sem confiar o envio e a compra/venda aos utilizadores, há também a questão dos custos operacionais e do seu impacto nos preços: se se entra no mundo em segunda mão para poupar, os custos crescentes para manusear e vender roupa em segunda mão tornam esses negócios cada vez mais difíceis de encontrar. Para enfrentar estes desafios, várias plataformas de revenda começaram a adaptar os seus modelos de negócio.
Uma terceira via?
Independentemente destas dificuldades, o mercado de segunda mão tem um enorme potencial. Como sugerido à BBC por Liz Ricketts da The Or Foundation, reduzir o excesso de produção de roupa nova em 40% poderia ajudar a restaurar o equilíbrio e aumentar o valor dos bens em segunda mão. A abordagem da Vinted, que elimina comissões para os vendedores, expandindo a sua base de utilizadores e diversificando os seus fluxos de receita, permitindo aos vendedores reter uma parte maior dos lucros das suas vendas, mostrou-se bem-sucedida e está a ser adotada por outras plataformas, incluindo o eBay e o Etsy, que eliminaram recentemente as comissões para a maioria dos vendedores privados. Pensando numa ligação entre luxo e segunda mão, é imaginável que as marcas e os seus gestores não queiram assumir custos adicionais de gestão, uma vez que já consideraram como a superprodução devastou as suas finanças entre o armazenamento e a eliminação de bens não vendidos. Mas é precisamente o produto não vendido que se prende com o problema: tanto é produzido devido à economia de escala, e se tentam produzir menos, os danos recaem desastrosamente na cadeia de abastecimento, que já não tem encomendas para cobrir custos, como ilustra um relatório recente do Il Fatto Quotidiano. O obstáculo mais inamovível continua a ser a corrida às margens, por um lado, e os preços extremamente elevados, por outro.
@nssmagazine Explore the archive selection at Shop The Story. Discover more in-store at Via Melzo, 10, Milan @Shopthestory #archive #archivefashion #fashiontiktok #tiktokfashion #vintage #vintagestore #cool #archivestore #milano #milan #shopping #portavenezia suono originale - nss magazine
Uma abordagem possivelmente mais sustentável poderia dizer respeito a “terceiros espaços”, alternativas ao outlet clássico e plataforma — lojas vintage informais geridas pelas próprias marcas onde a natureza usada dos artigos à venda justificaria um menor investimento na experiência do cliente, mas ainda ofereceriam um novo tipo de experiência mais semelhante à exploração clássica da loja vintage que praticamente todos já romantizam. Se estes espaços fossem colocados em contextos urbanos distantes dos clássicos bairros comerciais de luxo (imagine a diferença entre Montenapoleone e Via Mora em Milão, onde várias pequenas lojas, entre as quais Bivio e Cavalli & Nastri, vendem produtos de todas as grandes marcas de luxo, ou em Paris a distância estética entre os Campos Elísios e a Avenida Montaigne com um bairro como o Le Marais) podiam não só manter os canais separam mas também atraem uma clientela de nível de entrada menos intimidada pela sustentabilidade e formalidade relativa do compras boutique. No entanto, isso significaria para as marcas reconsiderarem os seus preços e margens neste segmento, talvez sem repensar completamente todo o seu modelo de negócio mas certamente pensando num modelo de negócio alternativo. E dado o estado atual da indústria do luxo — seria necessário encontrar uma alternativa.