Tre lezioni di business che possiamo imparare dalla crisi di Coperni Il brand potrebbe presto essere acquisito da uno fra tre acquirenti, ma il quadro è molto complesso
Quella di Coperni è stata una delle saghe legali più curiose della moda degli ultimi anni. Una saga che, se non altro, ci offre uno scorcio di quanto il gioco si sia complicato per le label indipendenti e di come un brand altamente concettuale debba scontrarsi con la realtà di un mercato a dir poco inclemente. Come riporta MF Fashion, ci sono stati degli sviluppi in questa saga e, adesso, il futuro di Coperni si deciderà nelle aule del Tribunale delle attività economiche di Parigi.
Ci sono tre proposte di acquisizione depositate per la società Coperni SAS, la struttura che riunisce i team creativi e operativi del brand fondato da Sébastien Meyer e Arnaud Vaillant. A contendersi il marchio sono il fondo hongkonghese Aa Investments e due investitori privati, Victor Bughin e Philippe Sayada. Queste offerte sono state presentate a pochi mesi di distanza dall’apertura della procedura di riorganizzazione giudiziaria, avviata lo scorso 11 giugno, durante la quale il brand dovrebbe aver risolto le forti tensioni finanziarie e societarie durate oltre un anno. Ma come siamo arrivati a questo punto?
Dalla gloria alla crisi
All’inizio dell’anno, Coperni aveva rinunciato a sfilare durante la Paris Fashion Week di marzo per colpa di tensioni con Tomorrow London, distributore esclusivo e azionista di maggioranza, che aveva privato l’azienda dei mezzi necessari per sostenere lo sviluppo. Alla base di questi problemi c’era un doppio problema: da un lato quelli causati dal gruppo di appartenenza, dall’altro il fatto che le vendite del brand erano in netto calo. Fatto sta che in marzo Tomorrow Group era stato acquisito da Progetto 11, una holding italiana.
Ma l’operazione, che sembrava una svolta, non ha risolto i problemi e a giugno il Tribunale di Parigi aveva accolto la richiesta di apertura di una procedura di riorganizzazione giudiziaria per Coperni SAS. Secondo i fondatori, Tomorrow aveva interrotto da mesi il versamento delle somme dovute, lasciando il brand senza risorse. La procedura, che ha tolto a Tomorrow il potere decisionale sull’azienda, aveva lo scopo di congelare i debiti, tutelare i 26 dipendenti e garantire la continuità operativa, offrendo al tempo stesso la possibilità di cercare un nuovo acquirente. I numeri presentati nella documentazione della procedura non sono per nulla rosei.
Il fatturato complessivo del brand, cioè il valore totale delle vendite di Coperni sul mercato (ovvero quanto i negozi e i multi-brand hanno effettivamente acquistato e venduto), è sceso da 15,2 milioni di euro nel 2023 a 13 milioni nel 2024 e a 10,9 milioni nel 2025. Diverso è invece il giro d’affari della società operativa Coperni SAS, quella che riunisce i team creativi e gestionali, i cui ricavi sono in realtà aumentati, passando da 3,5 milioni di euro nel 2023 e nel 2024 a 4,7 milioni nel 2025.
Questo aumento si spiega con la struttura del rapporto con Tomorrow: il distributore esclusivo incassava la maggior parte dei ricavi wholesale e riconosceva a Coperni SAS soprattutto royalty, fee di licenza e una quota dei margini. Nonostante le vendite totali del brand fossero in calo, i flussi che entravano direttamente nella società francese sono quindi cresciuti. Ma il vero dato è quello operativo: nel 2023 la società chiudeva con un utile di 679mila euro, sceso a 112mila euro nel 2024 e trasformato in una perdita di oltre 300mila euro nel 2025. Praticamente un massacro.
Anche se i ricavi di Coperni SAS erano infatti aumentati, i costi per il personale, la struttura, la produzione e il marketing erano molto più alti, erodendo completamente il margine e portando l’attività in rosso. In sostanza, il brand vendeva meno sul mercato, la società operativa riusciva comunque a incrementare i propri ricavi grazie alle royalty e alle fee, ma non riusciva più a coprire i costi fissi. Quando poi i pagamenti da parte di Tomorrow si sono interrotti, il circuito si è chiuso e i conti del brand sono “esplosi”. Indi per cui la riorganizzazione giudiziaria. E se i dettagli delle offerte sono stati ben spiegati da Fashion Network, la cosa veramente interessante è capire quali lezioni possono essere desunte da questa complicata vicenda.
Tre lezioni da imparare dal caso di Coperni
@daniellacohen11 Revenue is vanity, profit is sanity and cash is king #coperni #business #fashion original sound - Daniella
Da questa vicenda ci sono tre insegnamenti che designer indipendenti o in generale proprietari di un business di moda dovrebbero tenere a mente. La prima riguarda il controllo dei flussi di cassa; la seconda l’equazione della sostenibilità tra viralità social e crescita effettiva; la terza la struttura di proprietà del brand stesso che, come si vede nel caso di Coperni, è una specie di scatola cinese divisa tra Inghilterra e Francia.
Quanto ai flussi di cassa, Tomorrow Group era sia azionista controllante che distributore, dunque i ricavi delle vendite passavano attraverso di esso e al brand arrivavano di base solo i ricavi di royalty e fee. Era del tutto dipendente dal partner. Quando i pagamenti di Tomorrow si sono fermati, il brand si è trovato senza liquidità anche se teoricamente generava vendite. In generale, dunque, è meglio garantirsi un controllo diretto sui flussi di cassa, anche in presenza di partner e investitori, limitando la propria dipendenza da partner che possono semplicemente chiudere i rubinetti.
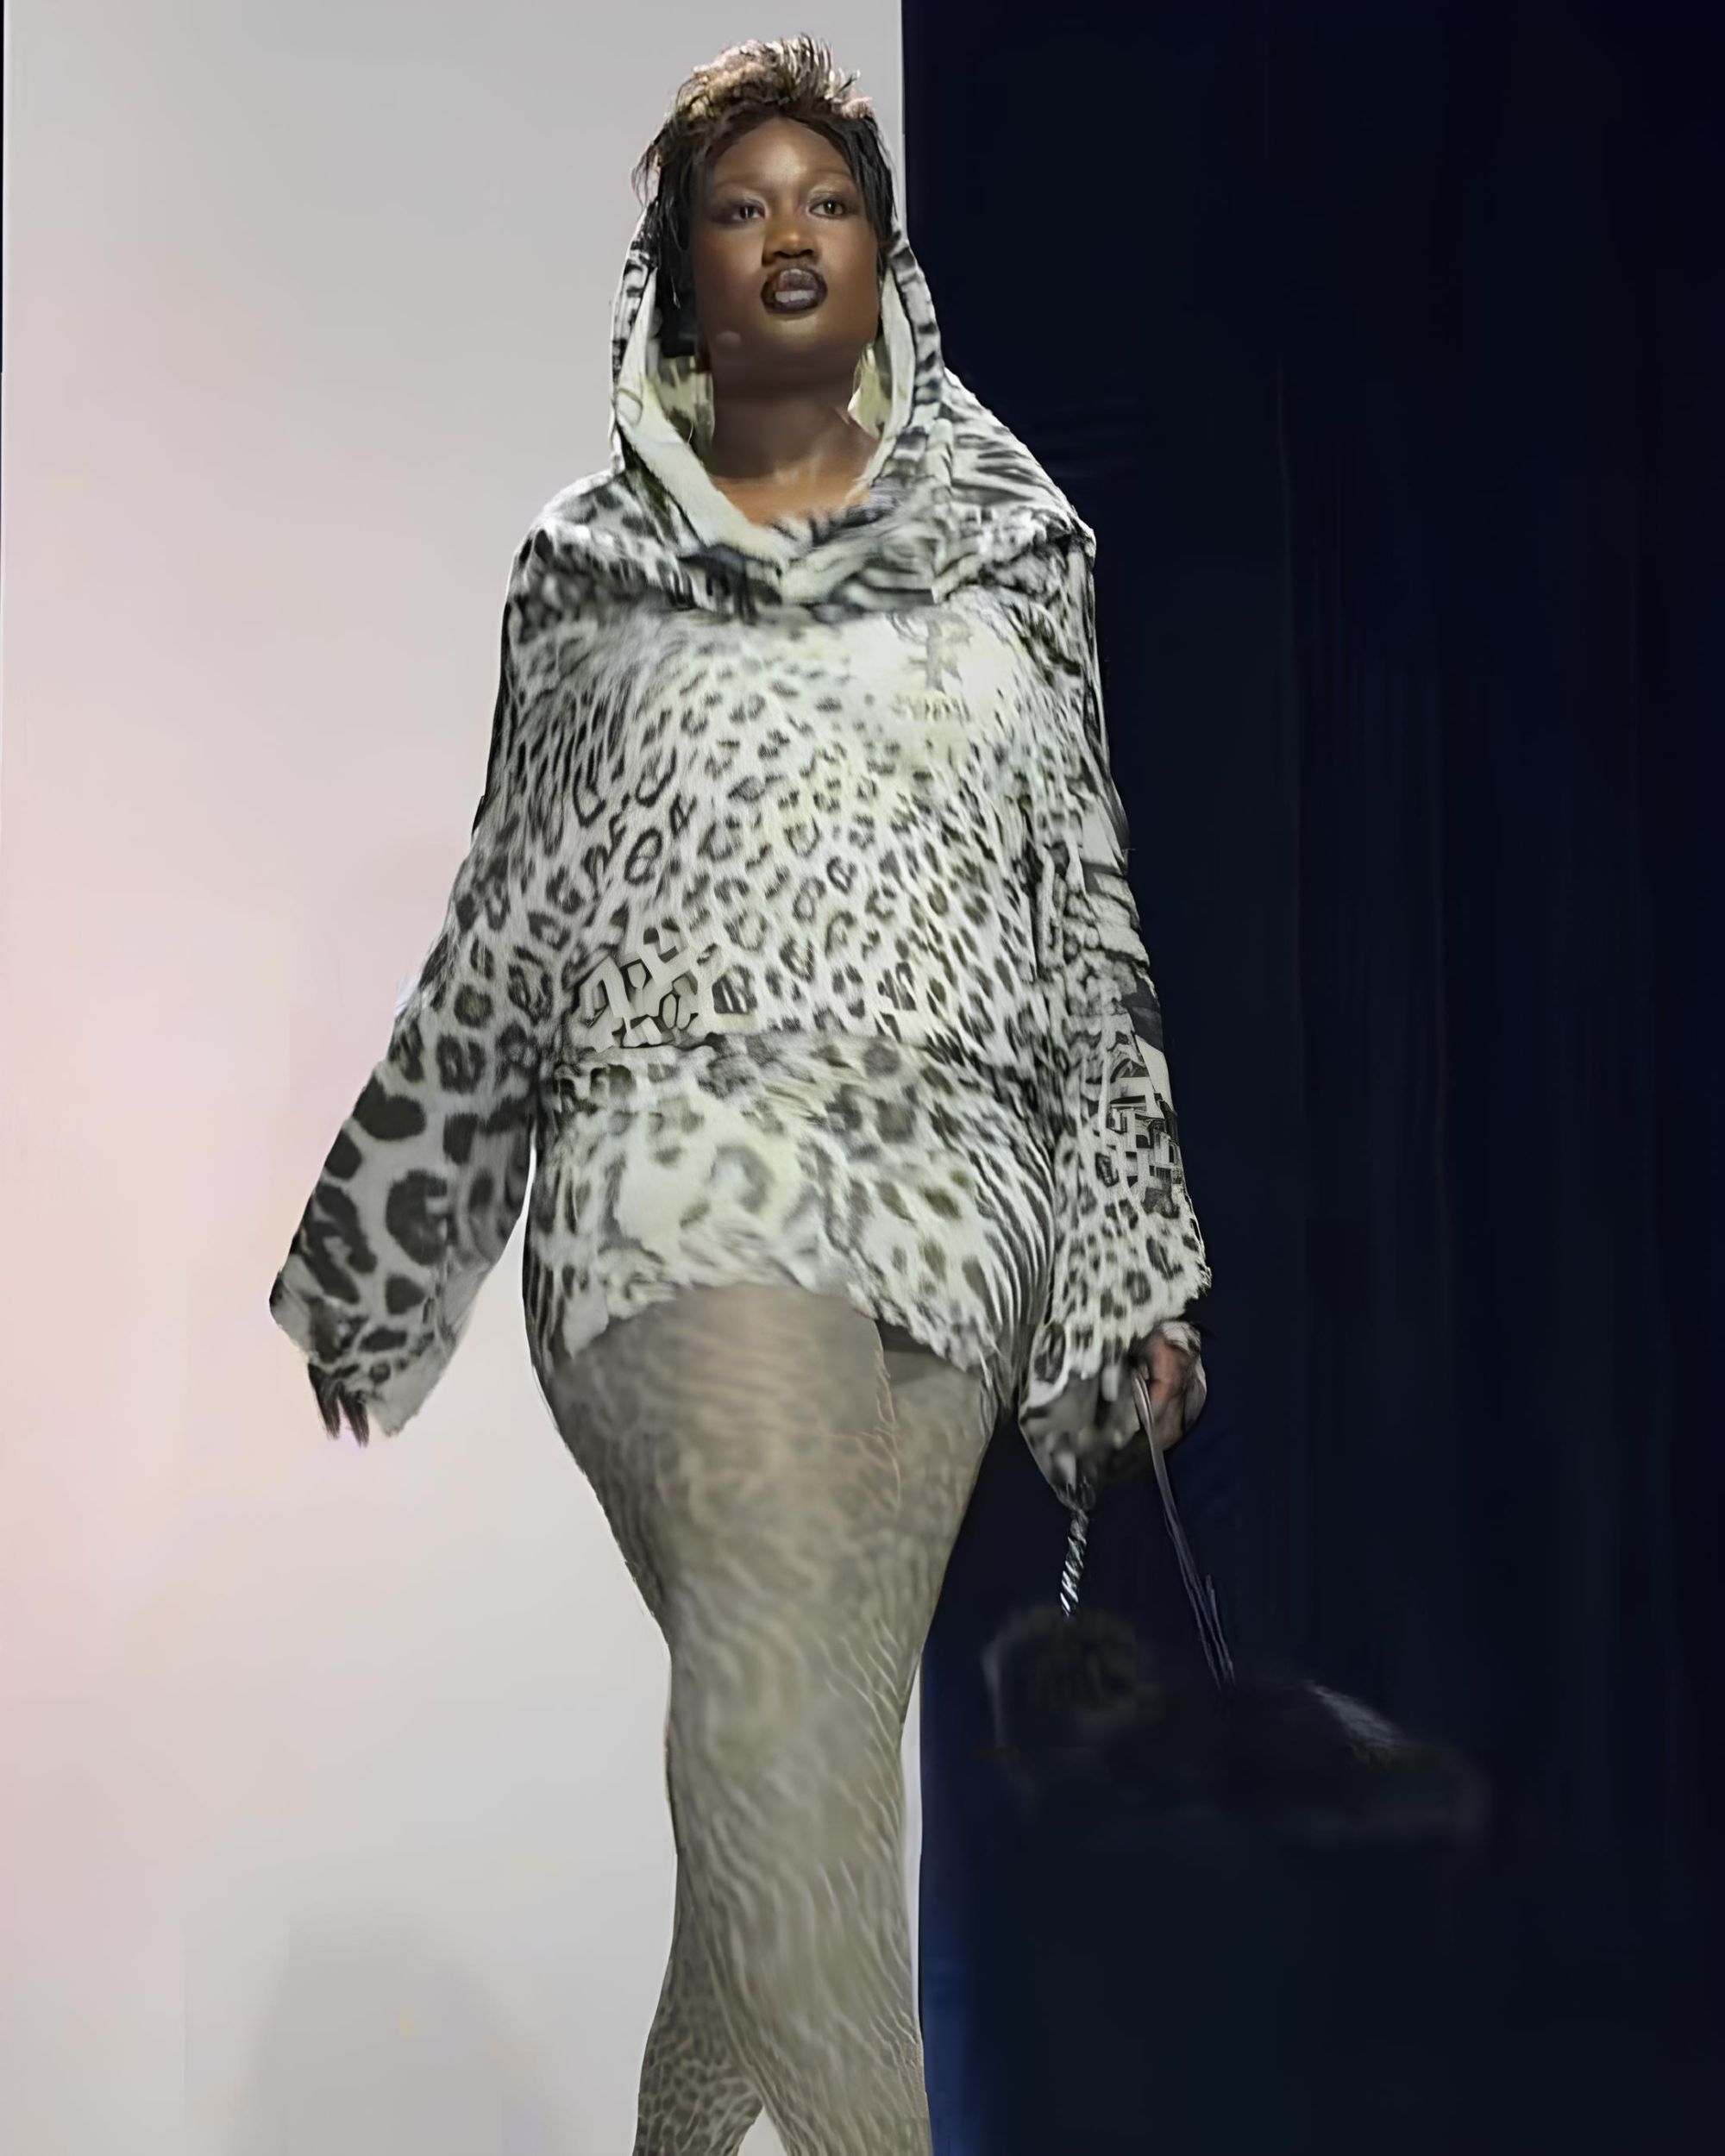
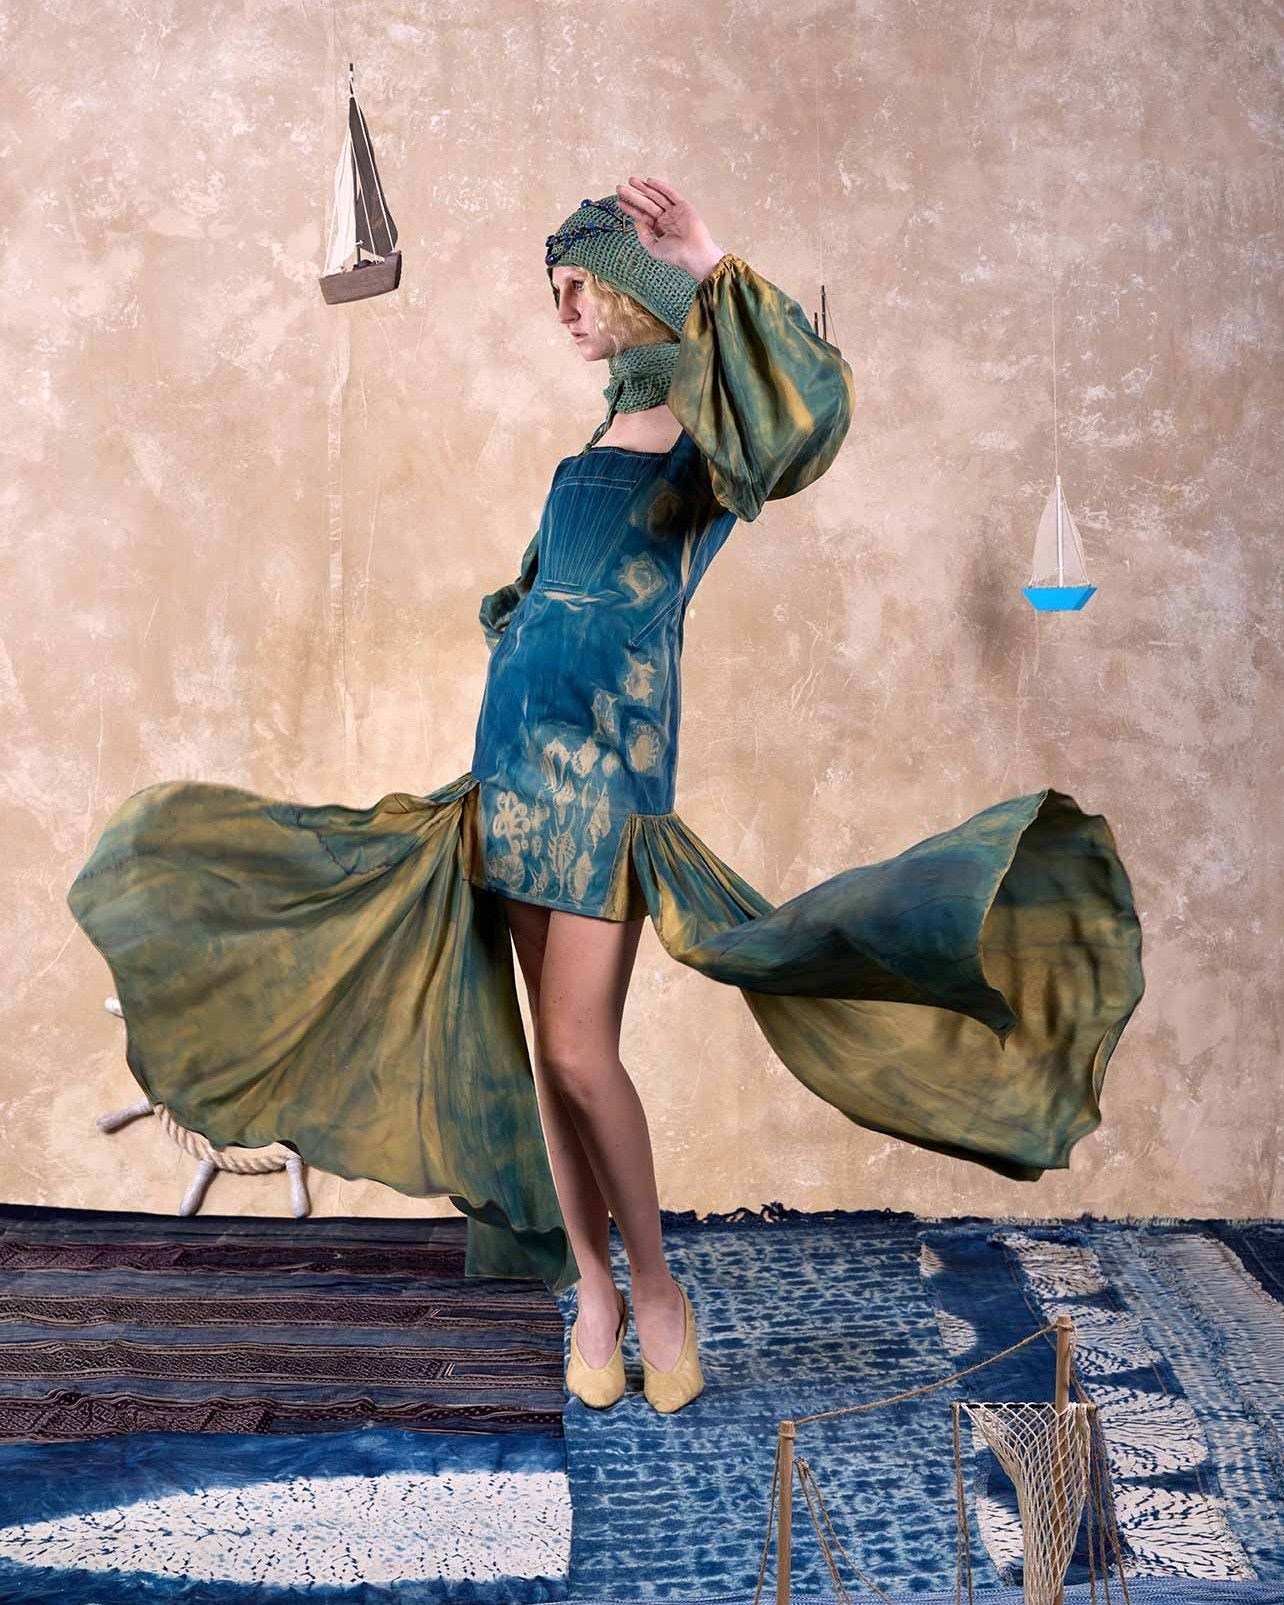
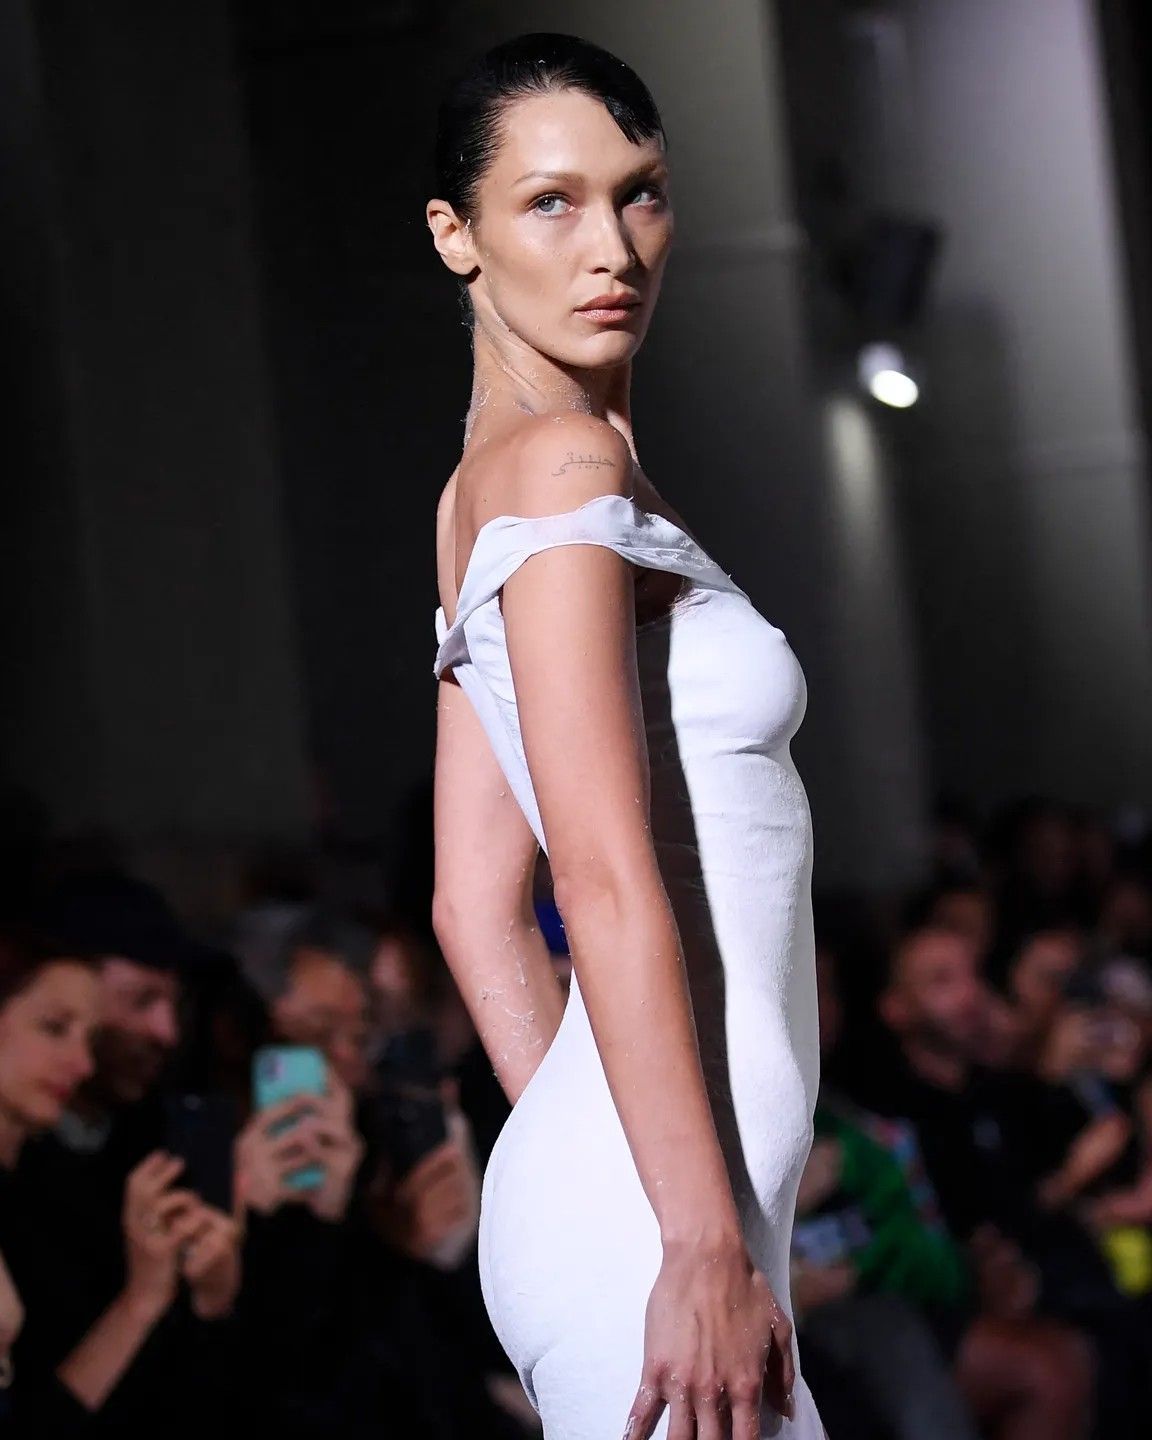
La lezione invece forse più evidente riguarda l’equilibrio tra viralità e vendite, in altre parole la sostenibilità del business. Coperni è stato un brand viralissimo, spendeva soldi per avere Bella Hadid e Naomi in sfilata, per affittare Disneyland Paris e fare prototipi di borse con meteoriti. Peccato che si diceva che le borse fossero scomode e gli abiti dimenticabili. È per questo che il brand ha perso cinque milioni di vendite in tre anni mentre i costi fissi salivano. Qui la lezione è, più che di business, di buonsenso: mai fare il passo più lungo della gamba, mai mordere più di quanto non si possa masticare e mai investire in operazioni il cui costo è più alto del guadagno.
Infine, il terzo punto su cui la vicenda di Coperni ci fa riflettere è più tecnico. La Coperni SAS francese era quella che gestiva l’operatività, ma il marchio apparteneva alla Coperni UK Ltd, inglese e anch’essa controllata da Tomorrow Group. Ora che c’è una procedura giudiziaria di mezzo, i proprietari stanno vendendo le attività operative francesi, ma il marchio come proprietà intellettuale, e dunque fonte di licenze, era intestato a un’azienda su cui la legge francese non può dir nulla. La situazione odierna sarebbe stata più semplice se si fossero protetti fin dall’inizio la proprietà intellettuale e la struttura societaria, lasciandoli uniti, perché adesso riprendere il controllo è assai più complicato dato che si tratta di due negoziazioni diverse in due diversi paesi.