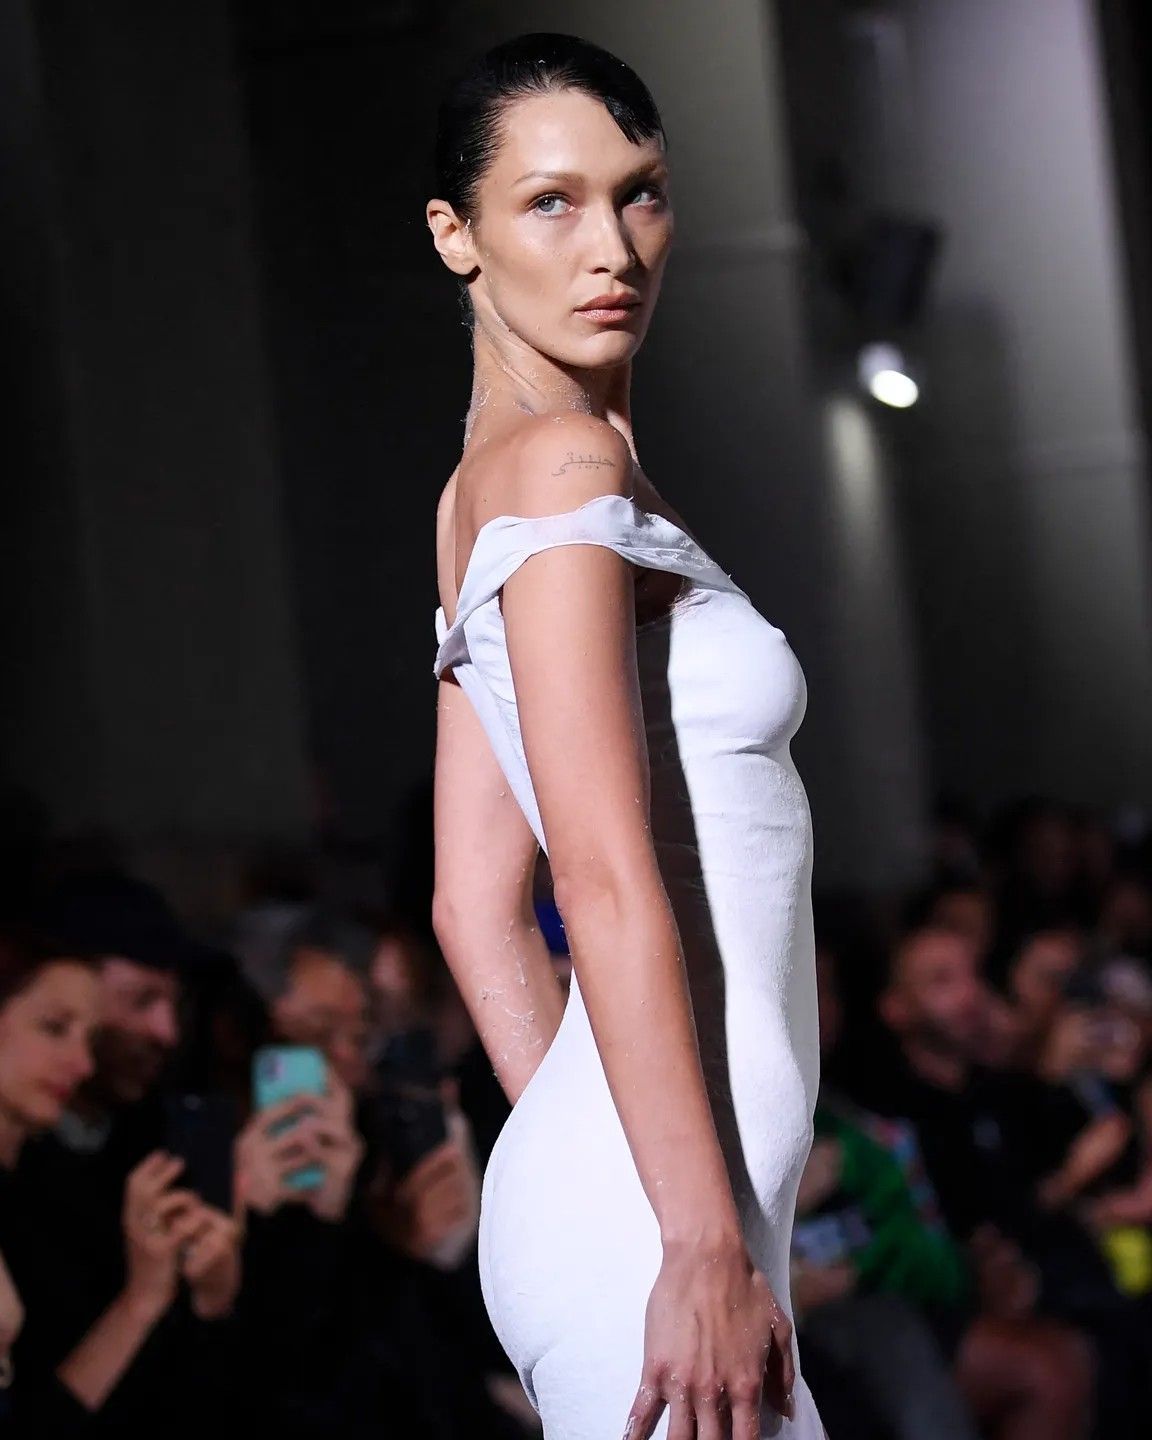
Três lições de negócios que podemos aprender com a crise de Coperni A marca poderá em breve ser adquirida por um dos três potenciais compradores, mas o quadro é muito complexo
A saga jurídica Coperni tem sido uma das mais curiosas da moda nos últimos anos. Uma saga que, se nada mais, nos oferece um vislumbre de quão complicado o jogo se tornou para rótulos independentes e como uma marca altamente conceptual deve lidar com a realidade de um mercado que é, para dizer o mínimo, implacável. Mas, como noticia a MF Fashion, houve desenvolvimentos nesta saga, e agora o futuro de Coperni será decidido nos tribunais do Tribunal Comercial de Paris.
Há de facto três propostas de aquisição em cima da mesa para a Coperni SAS, a entidade que junta as equipas criativas e operacionais da marca fundada por Sébastien Meyer e Arnaud Vaillant. A disputar o rótulo estão o fundo Aa Investments, sediado em Hong Kong, e dois investidores privados, Victor Bughin e Philippe Sayada. Estas ofertas foram apresentadas poucos meses depois da abertura do processo de recuperação judicial, iniciado no passado dia 11 de junho, durante o qual a marca terá resolvido as severas tensões financeiras e societárias que persistiam há mais de um ano. Mas como é que chegámos a este ponto?
Da glória à crise
No início do ano, a Coperni tinha optado por não exibir na Paris Fashion Week em março devido às tensões com o Tomorrow London, seu distribuidor exclusivo e acionista maioritário, que tinha deixado a empresa sem os meios necessários para suportar o seu crescimento. Na raiz destes problemas estava uma dupla questão: por um lado, as dificuldades decorrentes do grupo-mãe e, por outro, o facto de as vendas da marca estarem em acentuado declínio. Tal como aconteceu, em março o Tomorrow Group foi adquirido pela Progetto 11, uma holding italiana.
Mas o acordo, que parecia um ponto de viragem, não conseguiu resolver os problemas, e em junho o Tribunal Comercial de Paris concedeu o pedido de abertura de um processo de recuperação judicial para a Coperni SAS. Segundo os fundadores, o Tomorrow tinha deixado de fazer os pagamentos em dívida há meses, deixando a marca sem recursos. O processo, que despojou o Tomorrow do seu poder de decisão sobre a empresa, pretendia congelar dívidas, proteger os 26 funcionários, e garantir a continuidade operacional, ao mesmo tempo que proporcionava uma oportunidade de procurar um novo comprador. Os números apresentados na documentação do processo são uma leitura sombria.
O volume de negócios total da marca — ou seja, o valor total das vendas da Coperni no mercado (ou seja, quanto os retalhistas e lojas multimarcas realmente compraram e venderam) — caiu de 15,2 milhões de euros em 2023 para 13 milhões de euros em 2024 e para 10,9 milhões em 2025. O quadro é diferente, no entanto, para a operadora Coperni SAS, que junta as equipas criativas e de gestão: as suas receitas aumentaram efetivamente, passando de 3,5 milhões de euros tanto em 2023 como em 2024 para 4,7 milhões de euros em 2025.
Este aumento é explicado pela estrutura da relação com o Tomorrow: o distribuidor exclusivo arrecadou a maior parte das receitas grossistas e repassou para a Coperni SAS principalmente royalties, taxas de licenciamento, e uma parte das margens. Mesmo com as vendas totais da marca em declínio, os fluxos vindos diretamente para a empresa francesa cresceram assim. Mas o número verdadeiramente revelador é o operacional: em 2023 a empresa fechou com um lucro de 679.000 euros, que caiu para 112.000 euros em 2024 e se transformou num prejuízo de mais de 300.000 euros em 2025. Um verdadeiro banho de sangue.
Embora as receitas da Coperni SAS tivessem aumentado, os custos de pessoal, infraestrutura, produção e comercialização eram muito mais elevados, corroendo completamente a margem e empurrando o negócio para o vermelho. Na essência, a marca estava a vender menos no mercado; a empresa operadora ainda conseguia aumentar as suas receitas graças a royalties e taxas, mas não conseguia mais cobrir os seus custos fixos. Quando os pagamentos do Tomorrow pararam então por completo, o circuito fechou e as finanças da marca “explodiram”. Daí a recuperação judicial. E embora os detalhes das ofertas tenham sido minuciosamente cobertos pela Fashion Network, o que é realmente interessante é entender que lições podem ser tiradas deste complicado caso.
Três lições a aprender com o caso Coperni
@daniellacohen11 Revenue is vanity, profit is sanity and cash is king #coperni #business #fashion original sound - Daniella
Deste caso, podemos tirar três lições que os designers independentes, ou mesmo qualquer pessoa que dirija uma empresa de moda, fariam bem em ter em mente. A primeira diz respeito ao controlo dos fluxos de caixa, a segunda à equação da sustentabilidade entre a viralidade das redes sociais e o crescimento real, e a terceira à estrutura de propriedade da própria marca — que, como ilustra o caso Coperni, é uma espécie de boneco de nidificação russo dividido entre Inglaterra e França.
Quanto aos fluxos de caixa, o Tomorrow Group era simultaneamente o acionista controlador e o distribuidor, o que significa que as receitas de vendas passaram por ele e a marca recebia essencialmente apenas royalties e taxas. Estava inteiramente dependente do seu parceiro. Quando os pagamentos do Tomorrow pararam, a marca encontrou-se sem liquidez mesmo estando teoricamente a gerar vendas. Em geral, então, é sempre melhor assegurar o controlo direto sobre os fluxos de caixa, mesmo quando estão envolvidos parceiros e investidores, limitando a dependência de parceiros que podem simplesmente desligar a torneira.
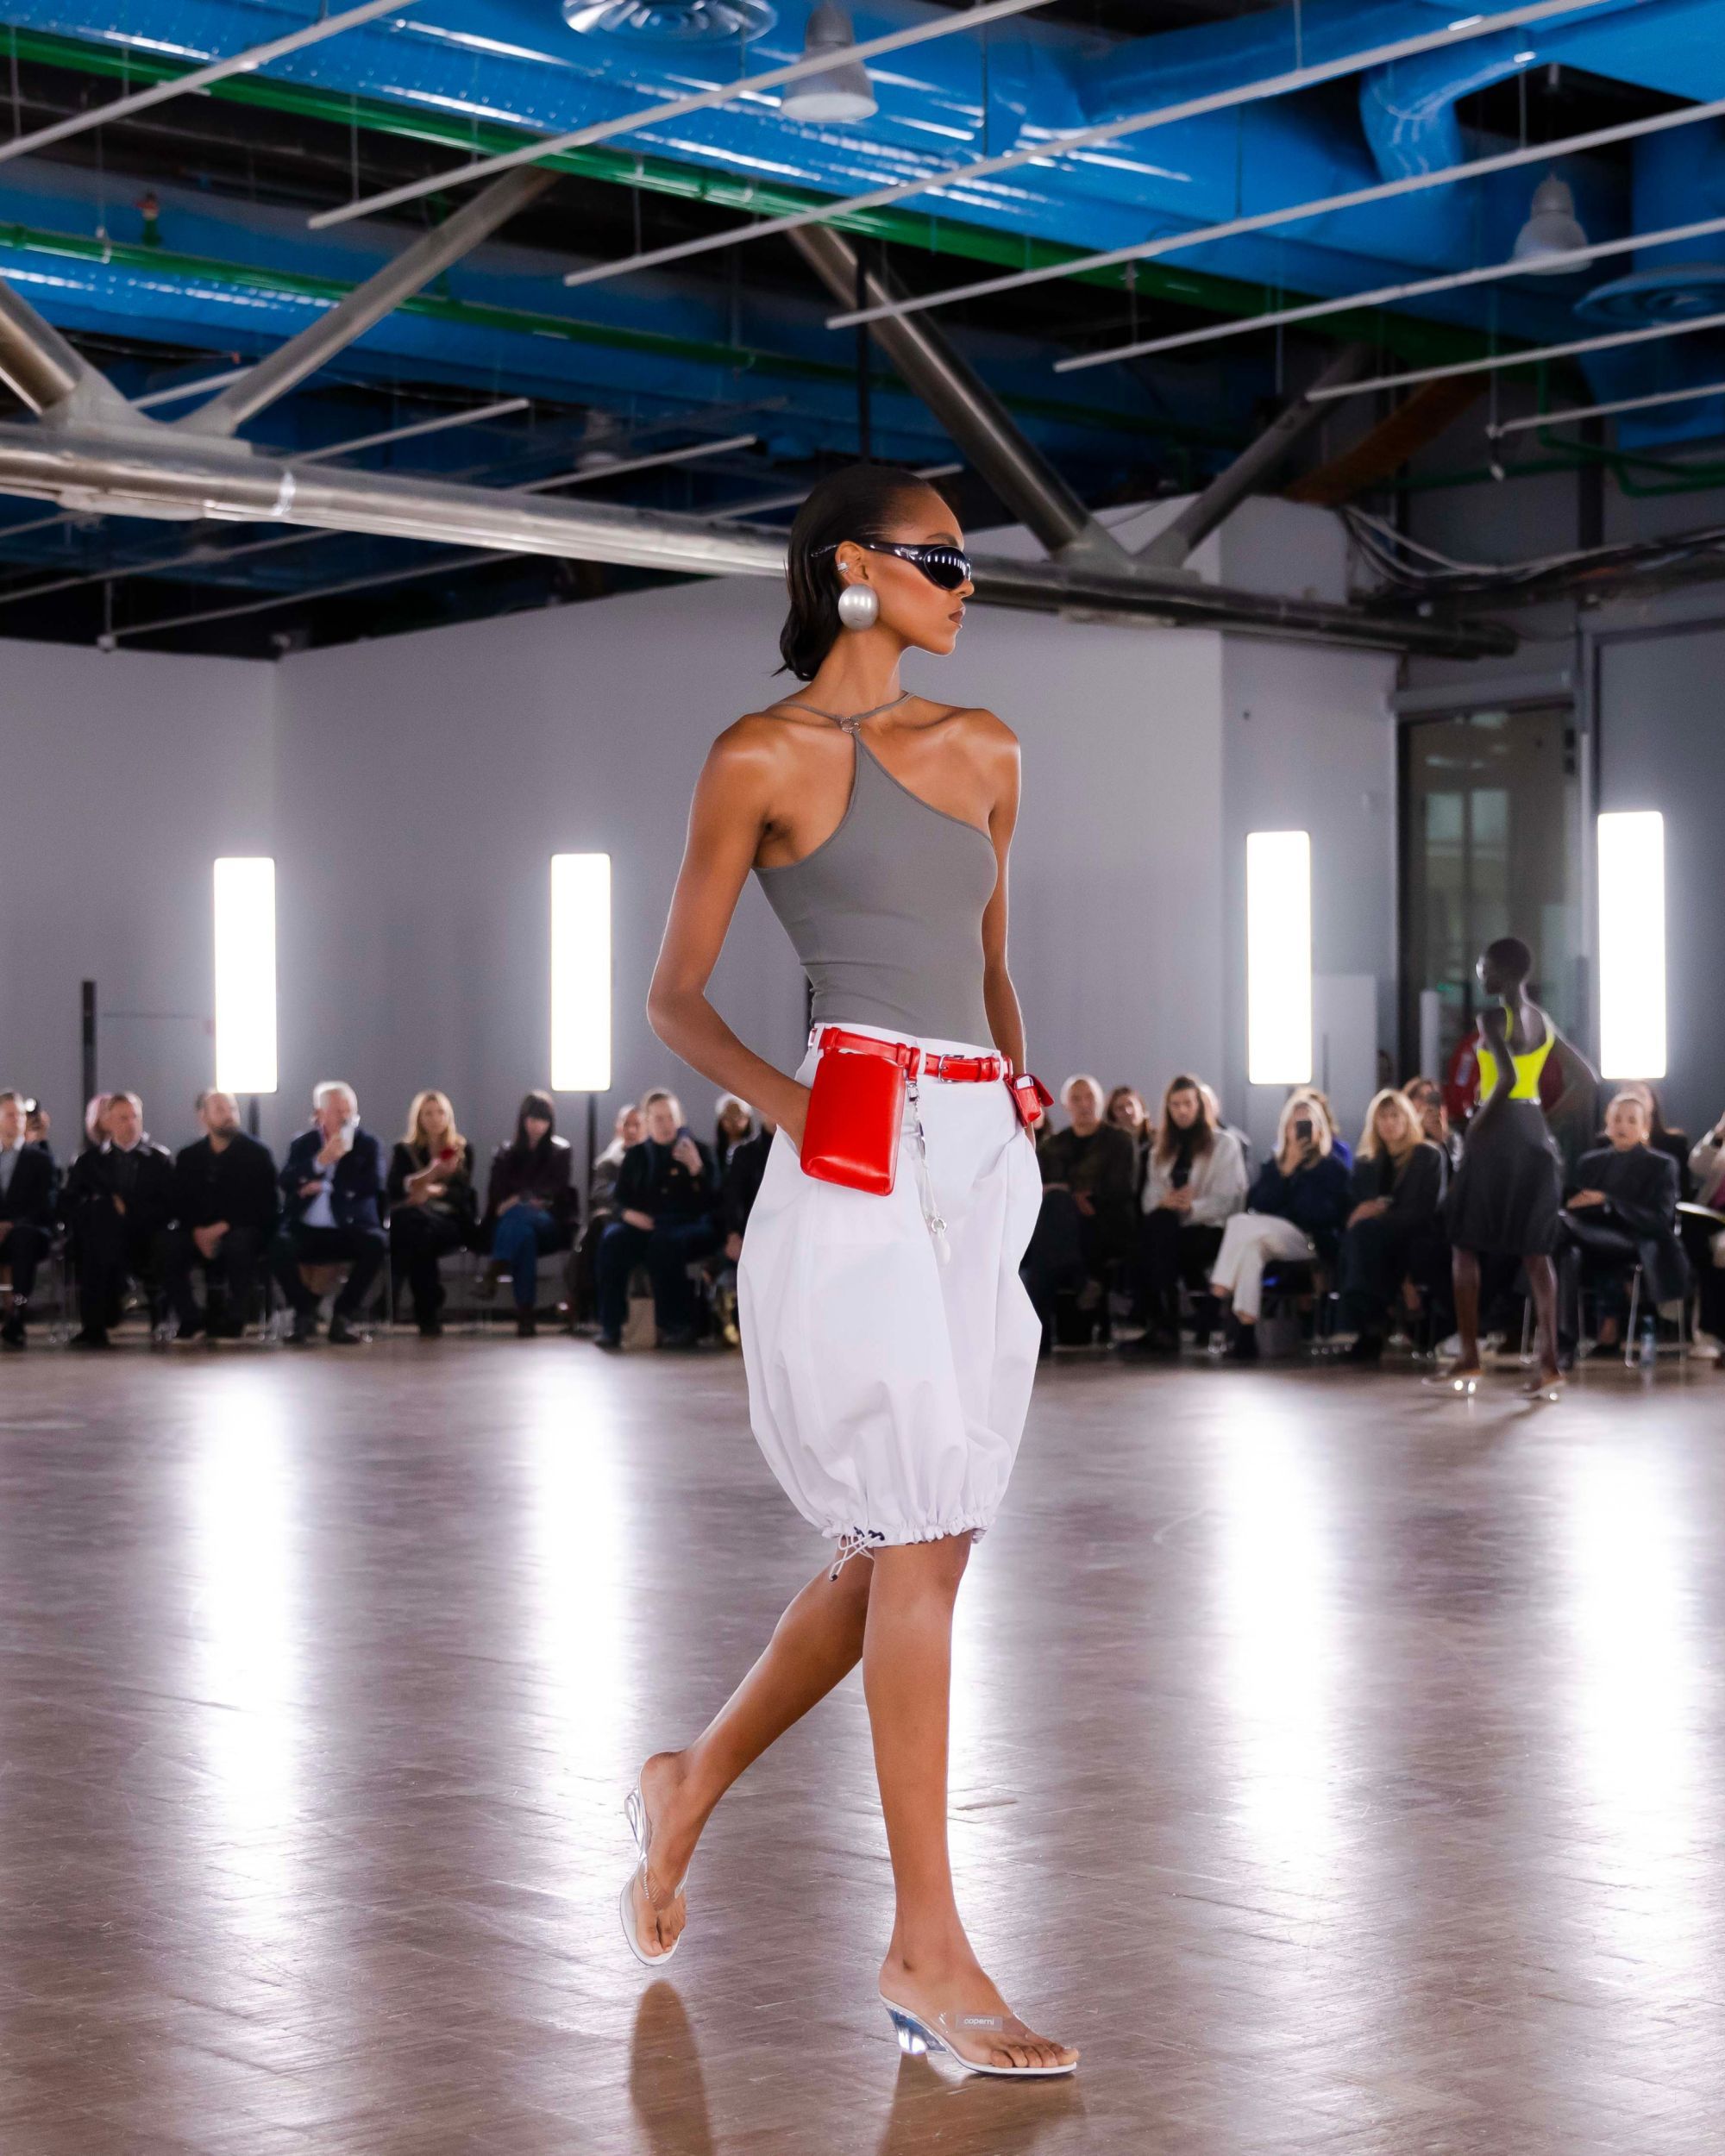
No entanto, a lição talvez mais óbvia diz respeito ao equilíbrio entre a viralidade e as vendas — por outras palavras, a sustentabilidade empresarial. A Coperni era uma marca extraordinariamente viral: gastou dinheiro para que Bella Hadid e Naomi andassem nos seus espetáculos, para alugar a Disneyland Paris, e para criar protótipos de sacos feitos de meteoritos. O problema era que as pessoas diziam que as malas eram impraticáveis e as roupas esquecíveis. É por isso que a marca perdeu cinco milhões de euros em vendas ao longo de três anos enquanto os custos fixos continuaram a subir. A lição aqui é menos sobre negócios do que sobre bom senso: nunca se sobreponha, nunca morda mais do que pode mastigar, e nunca invista em empreendimentos cujo custo exceda o retorno.
Por último, o terceiro ponto sobre o qual o caso Coperni nos leva a reflectir é de natureza mais técnica. A francesa Coperni SAS tratava das operações, mas a marca pertencia à Coperni UK Ltd, entidade britânica também controlada pelo Tomorrow Group. Agora que os processos judiciais estão em curso, os proprietários estão a vender os ativos operacionais franceses — mas a marca como propriedade intelectual e, portanto, como fonte de receita de licenciamento, foi registada numa empresa sobre a qual a lei francesa não tem jurisdição. A situação actual teria sido muito mais simples se a propriedade intelectual e a estrutura empresarial tivessem sido protegidas desde o início e mantidas juntas, porque recuperar o controlo é agora consideravelmente mais complicado, dado que se trata de duas negociações distintas em dois países diferentes.
O que ler a seguir
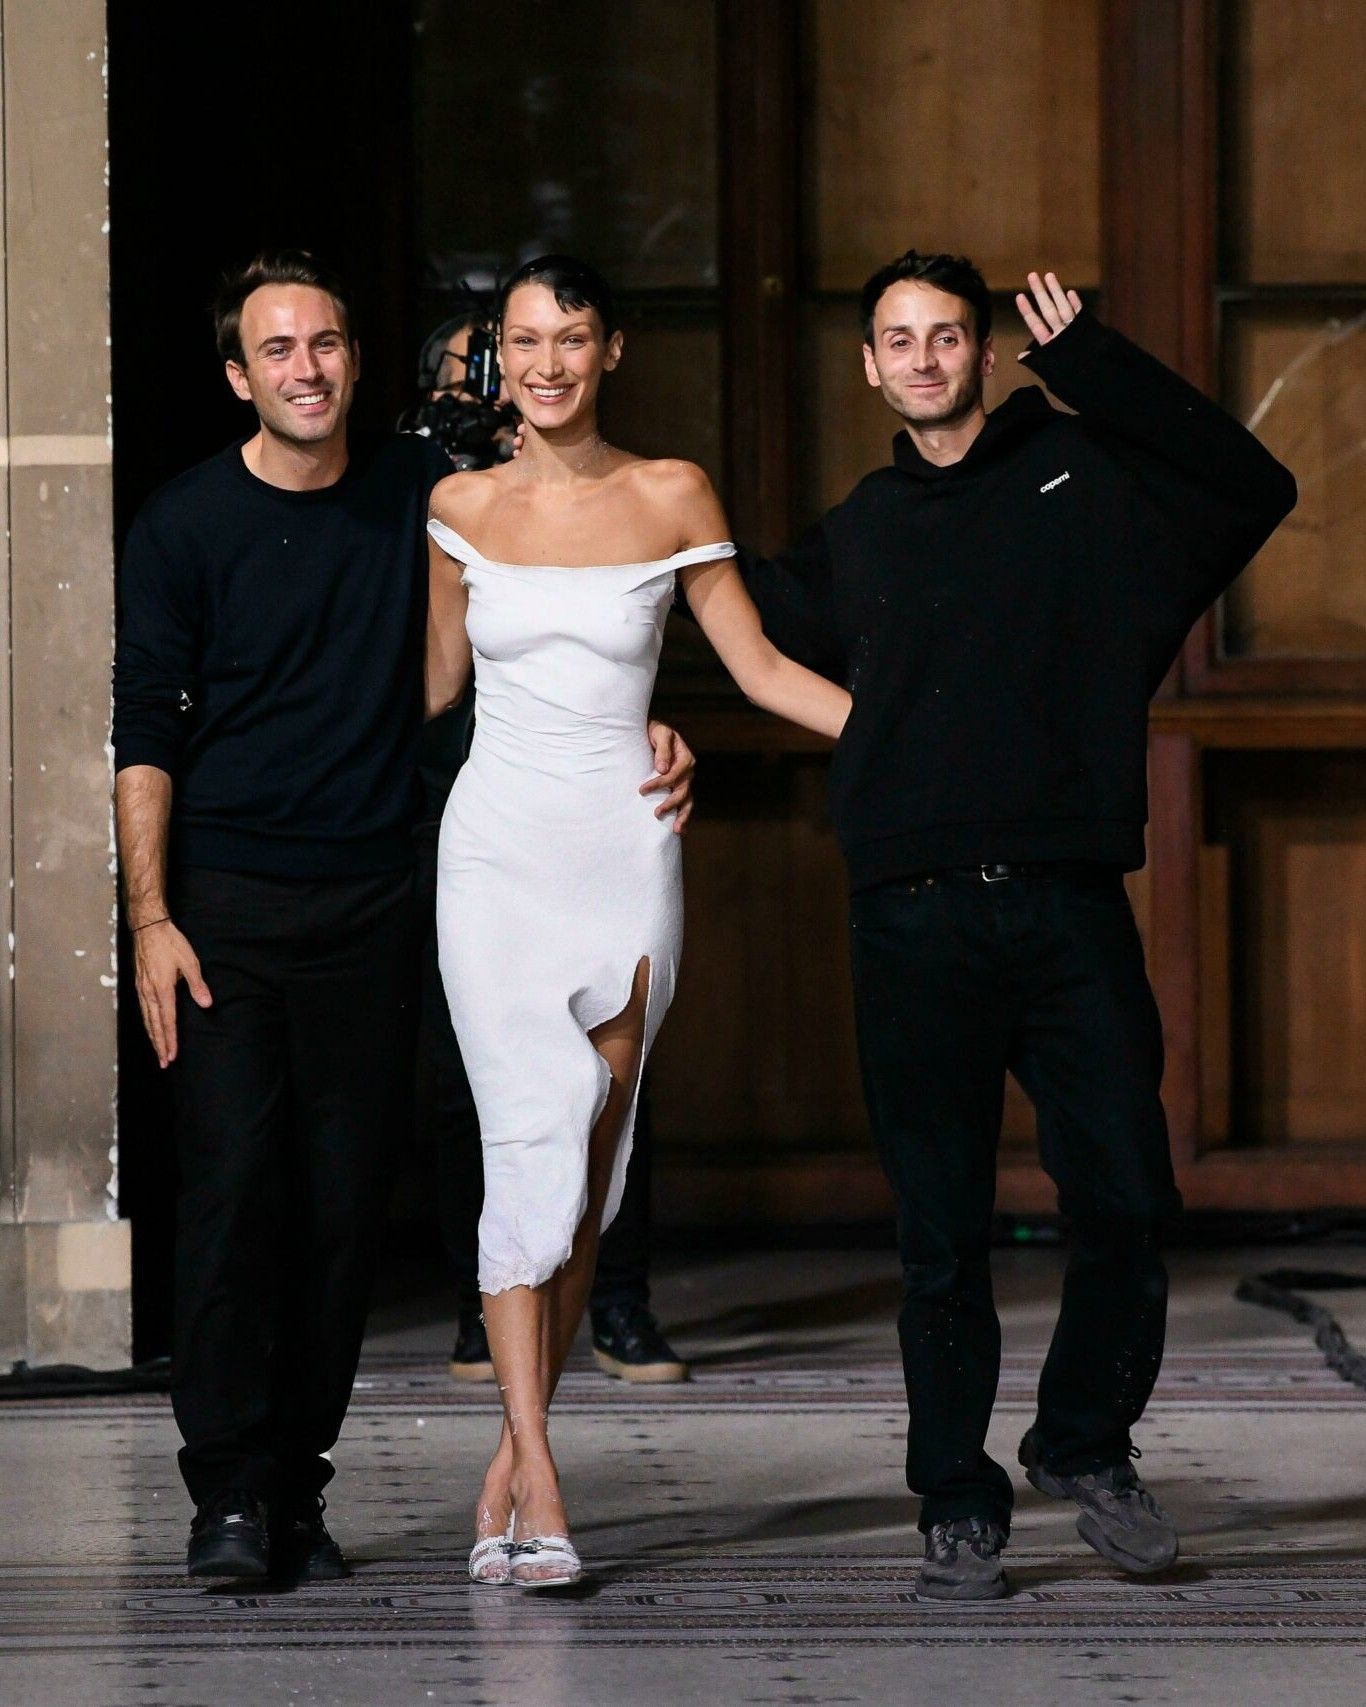
Os novos donos da Coperni e da Martine Rose são italianos
O Grupo Tomorrow, que está em crise, foi adquirido por uma holding sediada em Milão