Tempos difíceis continuam para a Kering E a remodelação criativa certamente não está a ajudar
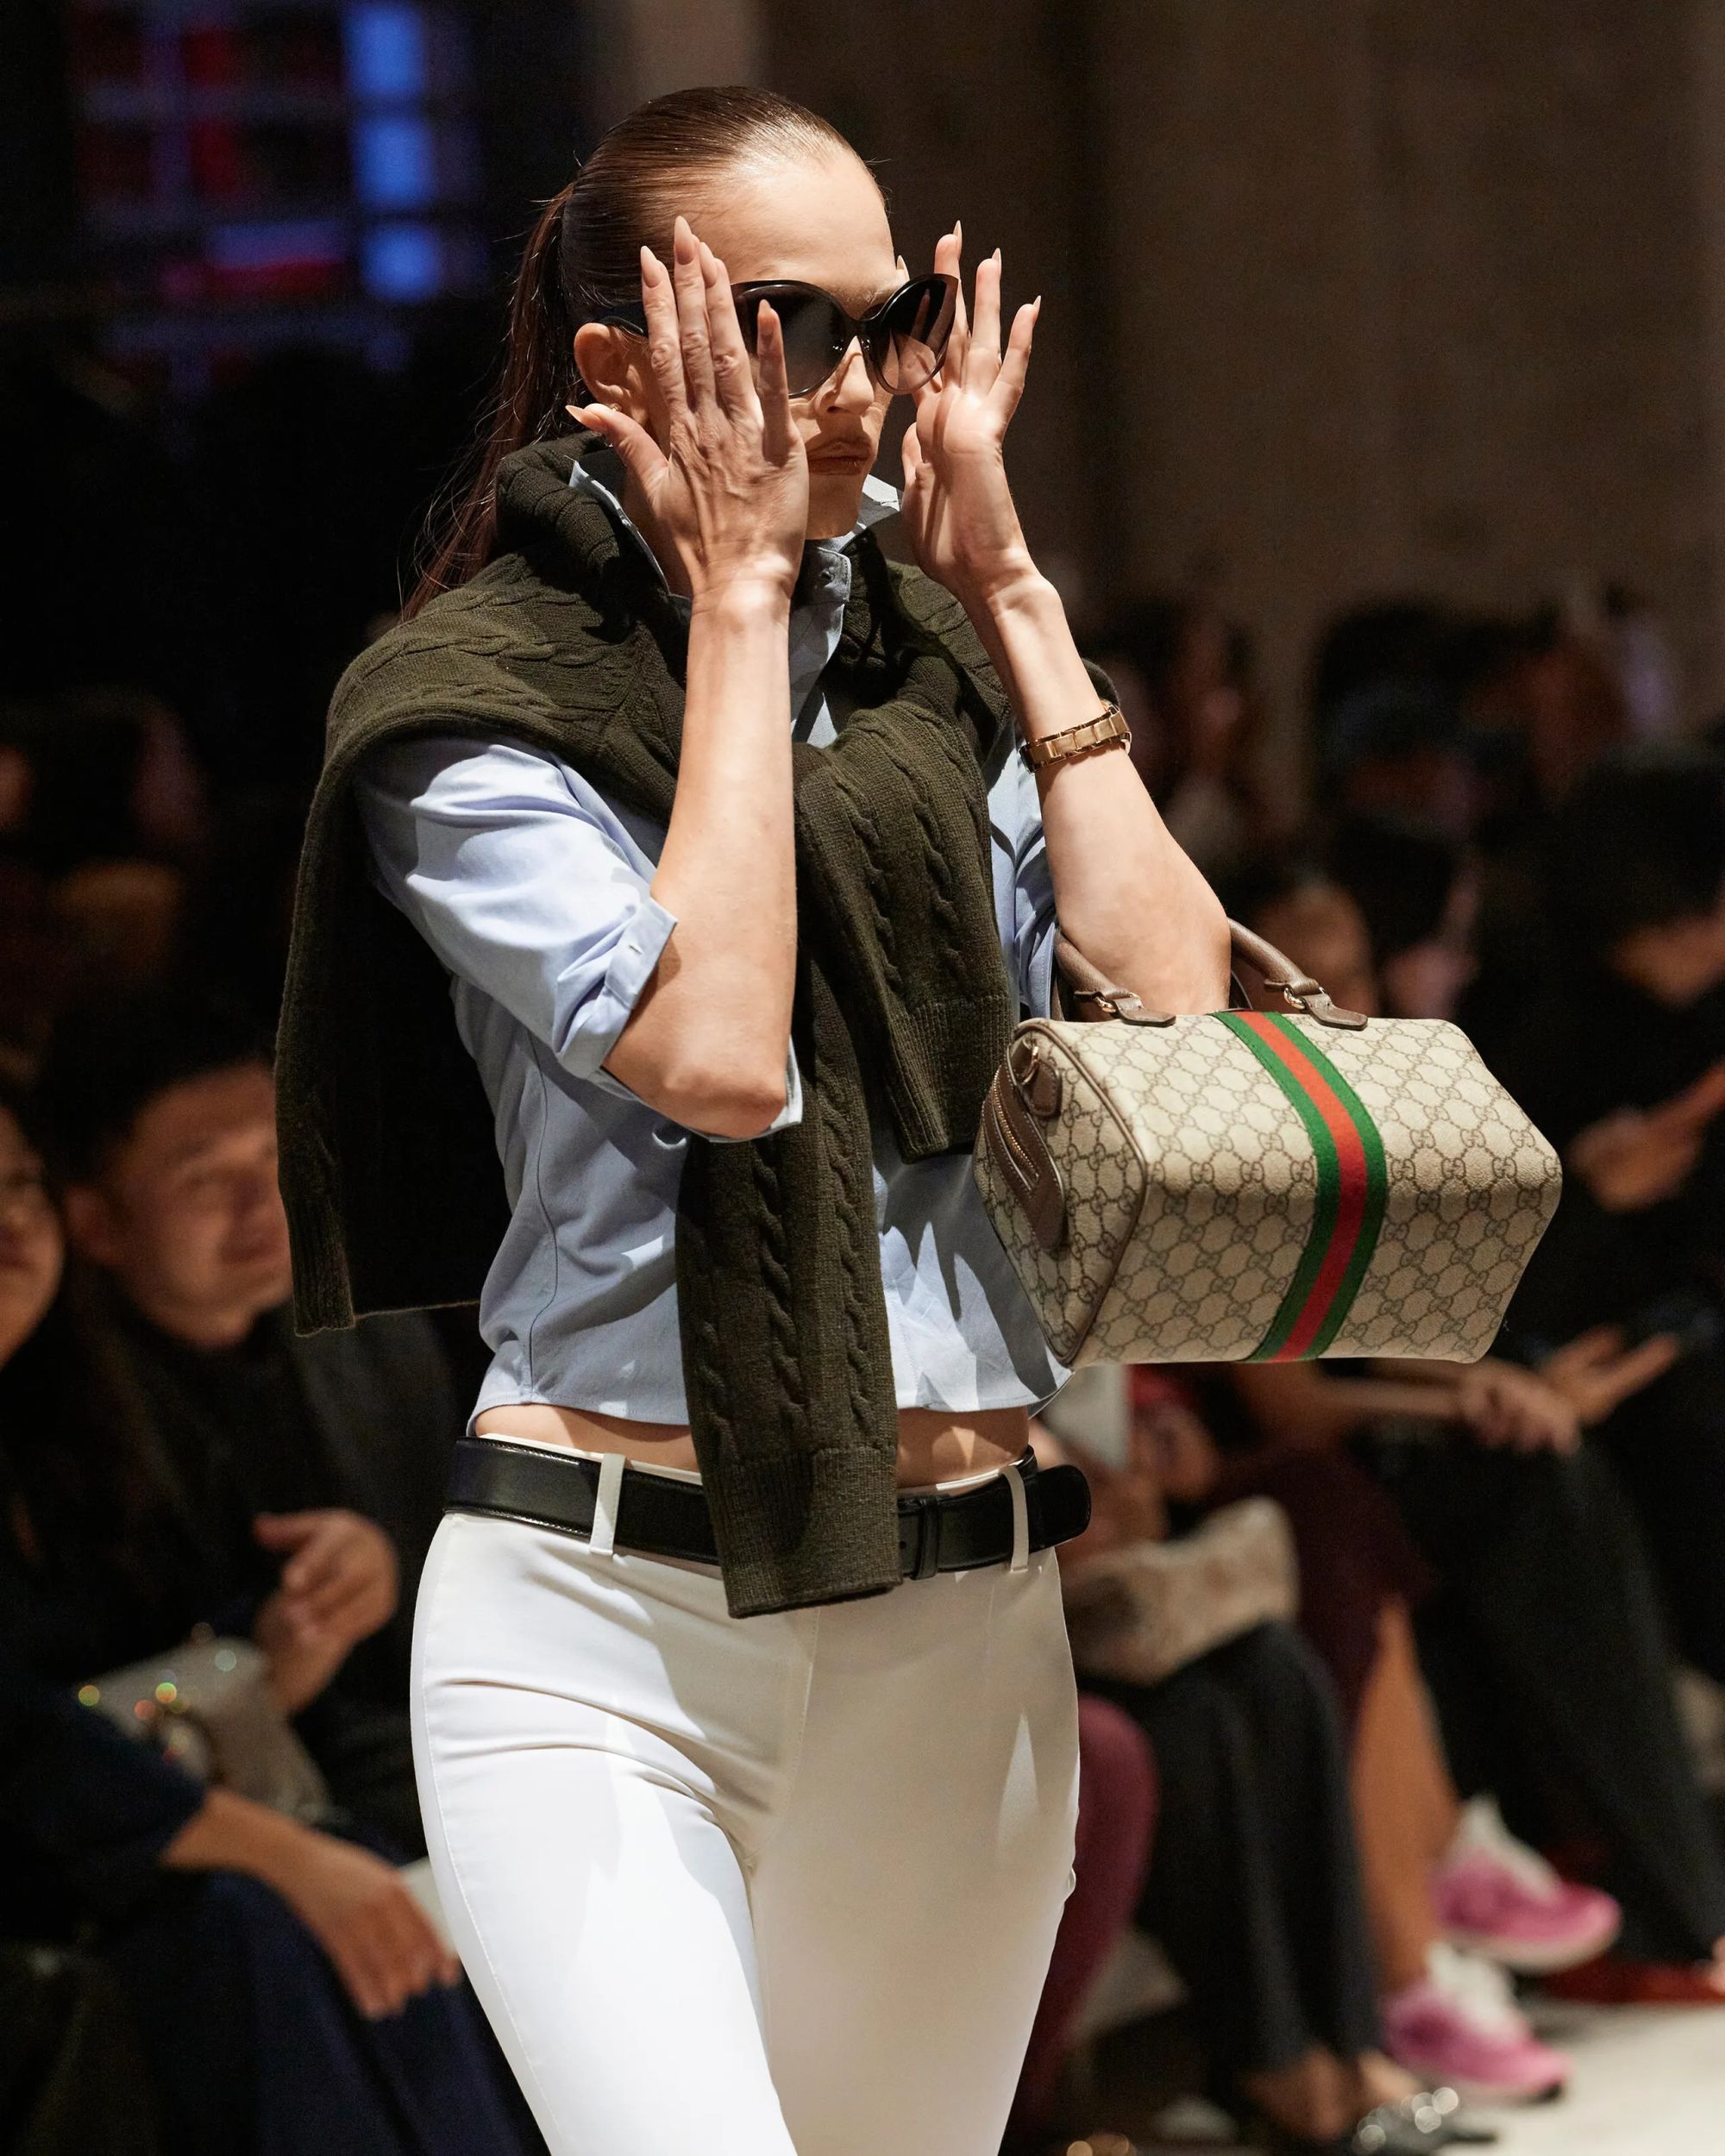
Ontem viu a divulgação dos últimos resultados do terceiro trimestre da Kering, um trimestre difícil para quase toda a gente (mesmo o normalmente inabalável Hermès), mas que se mostrou mais difícil para o grupo francês do que para a maioria. As receitas do grupo mantiveram-se estáveis em cerca de 3.345 mil milhões de euros, essencialmente estáveis às taxas de câmbio atuais mas caindo -1% em moeda constante. Enquanto os resultados globais do grupo caíram dentro das expectativas dos analistas, a Gucci caiu 6% numa base comparável, entregando resultados piores do que o previsto.
Como noticia o Financial Times, isso fez com que as ações da Kering caíssem dez pontos percentuais no mercado de ações, e ficou claro que a reviravolta de Luca De Meo vai demorar mais do que o esperado, particularmente dada a remodelação criativa que viu Saint Laurent e McQueen perderem os seus diretores criativos — um movimento que dizem que também está iminente na Balenciaga. Mas como é que realmente funcionou o negócio da Kering?
Uma Repartição por Sector
A divisão core do império Kering, Fashion & Leather Goods, perdeu -3% em receitas numa base comparável durante o trimestre, registando receitas de 2.743 mil milhões. A Bottega Veneta, a Saint Laurent e a Brioni tiveram um bom desempenho, enquanto a própria nota de imprensa da empresa reconhece dificuldades com o ready-to-wear e o calçado na Balenciaga, mesmo quando as malas se sustentam. Depois há a questão da Gucci: as receitas entraram em cerca de 1.291 mil milhões de euros, uma queda de -6%, sem sinal de recuperação na China, pelo menos para já. Retirem a mega-marca, no entanto, e as vendas nos outros rótulos subiram 2%.
A joalharia foi um ponto brilhante, com lucros a subir 11% para 239 milhões, Boucheron e Pomellato ambos em boa forma, tal como os óculos, um aumento de 4% numa base comparável em todas as regiões geográficas. O grupo vai também fechar mais vinte boutiques no topo das 105 já fechadas em todo o mundo. A questão subjacente parece ser que aqueles que entram nas lojas tendem a comprar — e muitas vezes gastam mais do que o habitual — mas a pegada geral está a diminuir.
E agora?
Luca de Meo, que é CEO há pouco mais de um ano, reiterou que a recuperação da Gucci continua a ser a prioridade absoluta. O grupo está a trabalhar em todas as funções de back-office — produto, qualidade, preço e time-to-market — com particular foco nas malas. As coleções mais recentes estão a dar sinais animadores, mas claramente ainda não é suficiente para devolver o grupo à plena rentabilidade. Neste momento, uma grande aposta está a ser colocada no mercado chinês através de conteúdos dedicados nas redes sociais, timing ligado a ocasiões locais e maior autonomia para as equipas locais, enquanto o investimento em comunicações e clienteling deverá aumentar nos próximos meses.
Novembro trará também a nova concept store na Avenue Montaigne, em Paris, e, o mais importante, a linha GucciCore (do show de Nova Iorque), na qual o grupo parece estar a contar fortemente para atrair um público mais amplo. A administração confirmou também o objetivo de melhorar a margem operacional para o ano, ainda que a meta de regresso ao crescimento da receita no decurso do ano já não seja mencionada — e isso diz muito. Com novos diretores criativos e executivos a caminho, o futuro parece mais incerto do que nunca. Mas uma coisa é clara: se há um ano de transformação, não é isso.
O que ler a seguir
Até a Hermès foi atingida pela crise do luxo
Crescimento ao longo dos últimos meses está ligeiramente abaixo das expectativas, mas a verdadeira questão é o stock
Três lições de negócios que podemos aprender com a crise de Coperni
A marca poderá em breve ser adquirida por um dos três potenciais compradores, mas o quadro é muito complexo
Se luxo quer dinheiro da China, tem de investir na China
Sabato De Sarno, a aposta da Kering no Icicle e a nova trajetória de investimentos